






















3분기 10-Q 기한 내 제출 불가…2026 회계연도 조정 EBITDA·EPS 전망치 하향
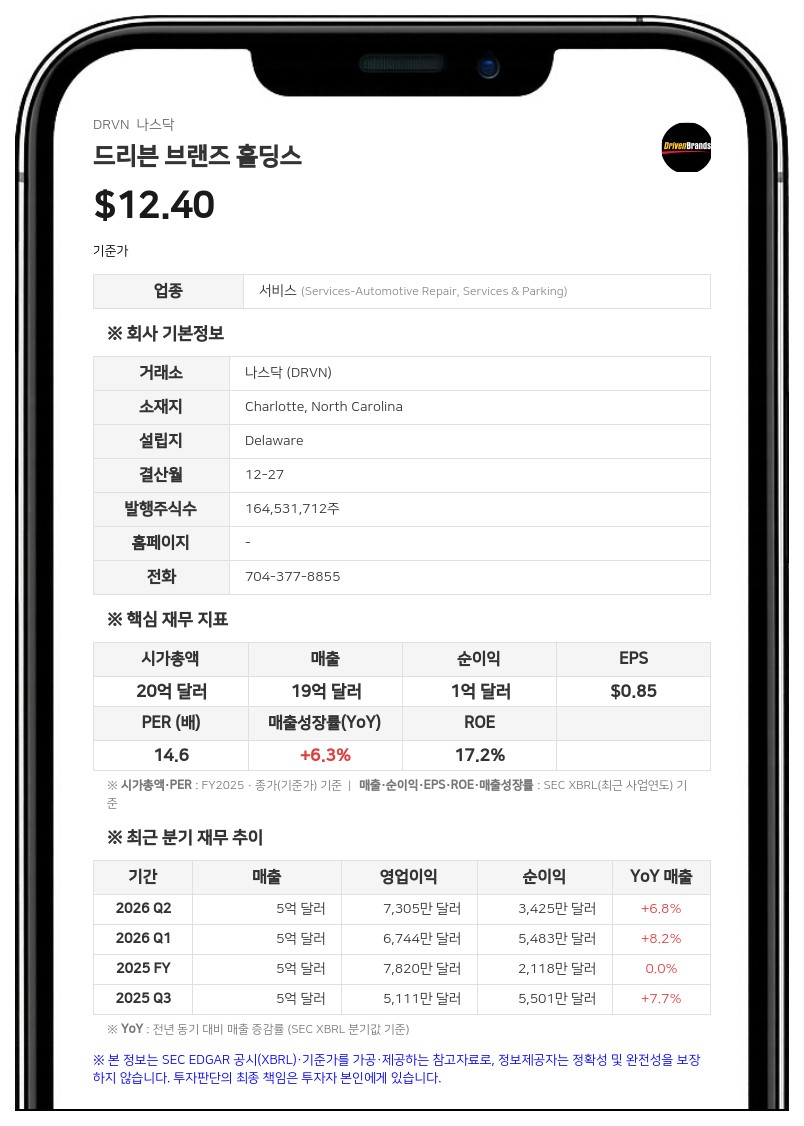
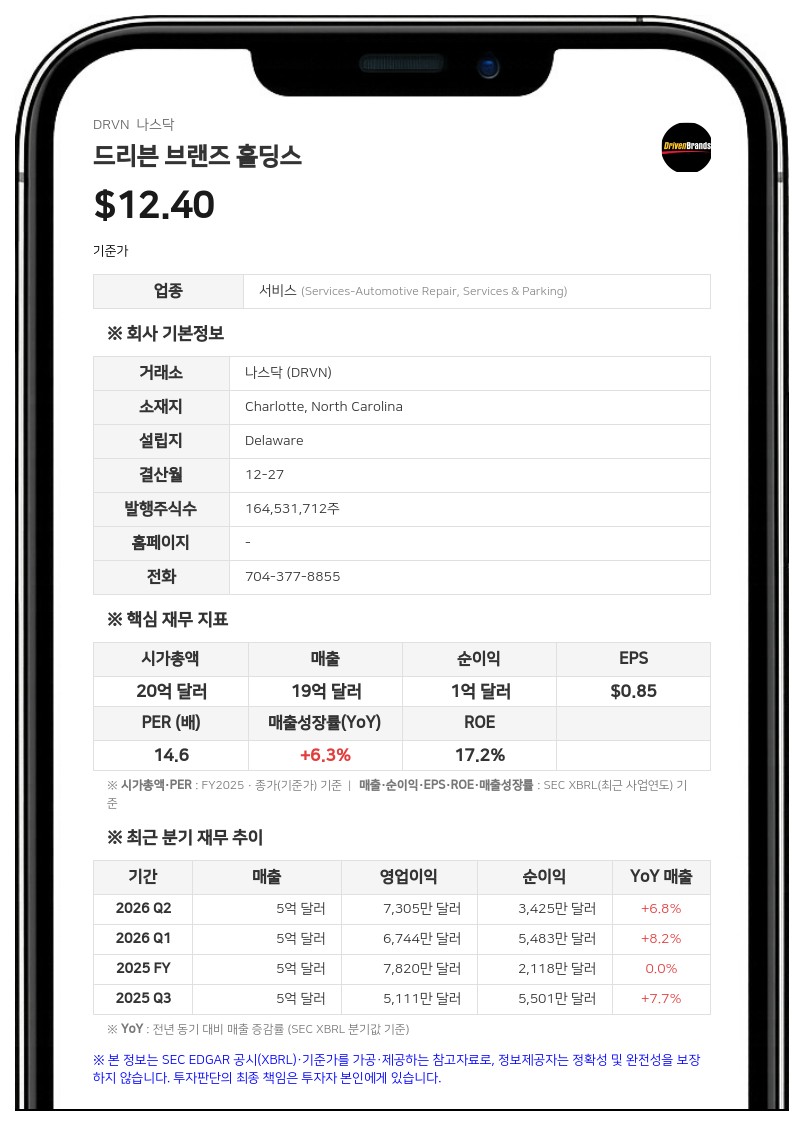
대상은 지난 5월 19일 제출한 2025 회계연도 연차보고서(10-K)에 담긴 2023~2025 회계연도 연결 재무제표와 2024·2025 회계연도 분기 재무정보, 그리고 2026 회계연도 1분기(3월 28일 종료)·2분기(6월 27일 종료) 분기보고서다. 회사는 2025 회계연도 10-K에 실린 독립 회계법인의 재무제표 및 재무보고 내부통제 감사보고서도 신뢰해서는 안 된다고 밝혔다.
드리븐 브랜즈는 지난 2월 23일에도 2023·2024 회계연도와 2024·2025 회계연도 중간기간 재무제표를 신뢰할 수 없다고 결론짓고 이를 2025 회계연도 10-K에서 재작성한 바 있다. 이번 오류는 그 10-K 제출 이후, 전사업 유동화(WBS)에 참여한 일부 자회사의 2025 회계연도 재무제표 감사를 준비하는 과정에서 주로 발견됐다.
유형자산 회계 처리 오류 내용
지금까지 확인된 유형자산 오류는 크게 세 가지다. 주로 세일앤리스백 거래와 관련된 유형자산을 적시에 상각(장부 제거)하지 못한 것, 유형자산 범주 간 분류 오류, 일부 유형자산 범주의 내용연수 적용 오류다. 이 오류는 순유형자산, 감가상각비, 자산 손상차손 및 리스 해지 비용, 운용리스 사용권자산·부채, 중단영업 매각이익, 2024년 12월 28일 기준 현금 및 현금성 자산, 판매관리비 등에 주로 영향을 미쳤다.마이크 다이아몬드 최고재무책임자(CFO)는 "회계 인력을 계속 보강하고 외부 회계 자문사와 협력해 유형자산 기록 대사를 포함해 확인된 오류를 바로잡고 있다"며 "현재까지 이번 문제로 인한 조정이 조정 EBITDA에 미치는 영향은 미미하다"고 말했다. 회사는 재작성 완료 일정이 정해지지 않았으며, 검토가 진행 중이어서 추가 오류나 중대한 취약점이 확인될 수 있다고 밝혔다. 경영진은 앞서 공시한 재무보고 내부통제의 중대한 취약점과 이번 재작성의 관계도 평가하고 있다.
재작성 여파로 회사는 3분기(9월 26일 종료) 분기보고서(10-Q)를 제출 기한인 11월 5일은 물론 규칙 12b-25가 허용하는 5일의 연장 기간 안에도 제출하지 못한다고 밝혔다. 회사는 11월 6일까지 지연 제출 통지서(Form 12b-25)를 낼 계획이며, 3분기 실적 발표 콘퍼런스콜도 연기했다.
3분기 잠정 실적과 자사주 매입 중단
회사는 감사를 거치지 않은 3분기 잠정 실적도 함께 공개했다. 전체 동일 점포 매출은 2.0% 증가했고, 주력 브랜드 테이크 5(Take 5)의 동일 점포 매출은 4.9% 늘었다. 대니 리베라 최고경영자(CEO)는 테이크 5가 25분기 연속 성장했고 3분기 순증 점포가 27개라고 밝혔다. 프랜차이즈 브랜드 부문과 오토 글래스 나우(Auto Glass Now)의 동일 점포 매출은 각각 0.5%, 6.5% 늘었다. 다만 3분기 전체 순증 점포는 7개 감소했다. 테이크 5가 27개 늘어난 반면 프랜차이즈 브랜드가 34개 줄었고, 오토 글래스 나우는 변동이 없었다.9월 26일 기준 현금 및 현금성 자산은 약 2억 3000만 달러다. 3분기 말 총 순부채는 약 14억 달러로, 3분기까지 누적 약 4억 8500만 달러의 장기 부채를 상환한 결과가 반영됐다. 3분기에는 약 31만 5000주를 380만 달러에 매입했고, 승인 이후 누적 매입은 약 170만 주, 1970만 달러다. 회사는 보고 의무를 이행할 때까지 자사주 매입을 일시 중단해야 한다.
2026 회계연도 수익성 전망 하향
회사는 2026 회계연도 전망도 수정했다. 매출 전망은 19억 5000만~20억 5000만 달러, 잉여현금흐름 전망은 1억 2500만~1억 4500만 달러로 유지했다. 반면 조정 EBITDA 전망은 4억 3000만~4억 6000만 달러에서 4억 1000만~4억 3000만 달러로, 조정 희석 주당순이익(EPS) 전망은 1.15~1.25달러에서 1.10~1.20달러로 낮췄다. 조정 EBITDA·조정 EPS·잉여현금흐름은 비GAAP 지표다.전체 동일 점포 매출 증가율 전망은 1.0~1.5%로 제시했다(기존 보합~2%). 테이크 5의 연간 동일 점포 매출 증가율 전망은 3.5~4.0%다. 리베라 CEO는 거시경제 역풍, 테이크 5·마코·콜리전 부문의 저소득층 소비자 압박, 재작성 관련 비용 증가를 전망 수정 배경으로 들었다.
올해 재작성 관련 비용은 최소 5000만 달러로, 기존 예상치였던 3500만~4500만 달러 범위의 상단보다 늘었다. 이 비용은 조정 EBITDA 전망에 반영됐으며, 회사는 검토 범위를 크게 넓혀 2027년에도 추가 비용이 발생할 것으로 예상했다.
전체 순증 점포 전망은 80~100개, 테이크 5 순증 점포 전망은 155개 이상이다. 회사는 전사업 유동화 자회사 감사가 끝나야 발행할 수 있는 프랜차이즈 공개 문서(FDD)가 늦어져 3·4분기 프랜차이즈 브랜드 신규 출점이 제약을 받았고, 재작성이 끝나 FDD가 갱신될 때까지 이 영향이 이어질 것으로 봤다.
드리븐 브랜즈는 노스캐롤라이나주 샬럿에 본사를 둔 북미 최대 자동차 서비스 기업으로, 테이크 5 오일 체인지, 마코, 카스타, 오토 글래스 나우 등의 브랜드를 운영한다. 2025 회계연도 말 기준 미국과 캐나다에 4200개 이상의 매장을 두고 있다.
박노중 데이터투자 기자 netpark@datatooza.com



