






















골재 수요 증가로 매출은 늘었으나 프로젝트 지연·연료비 상승 등 역풍 속에 순이익은 4% 감소
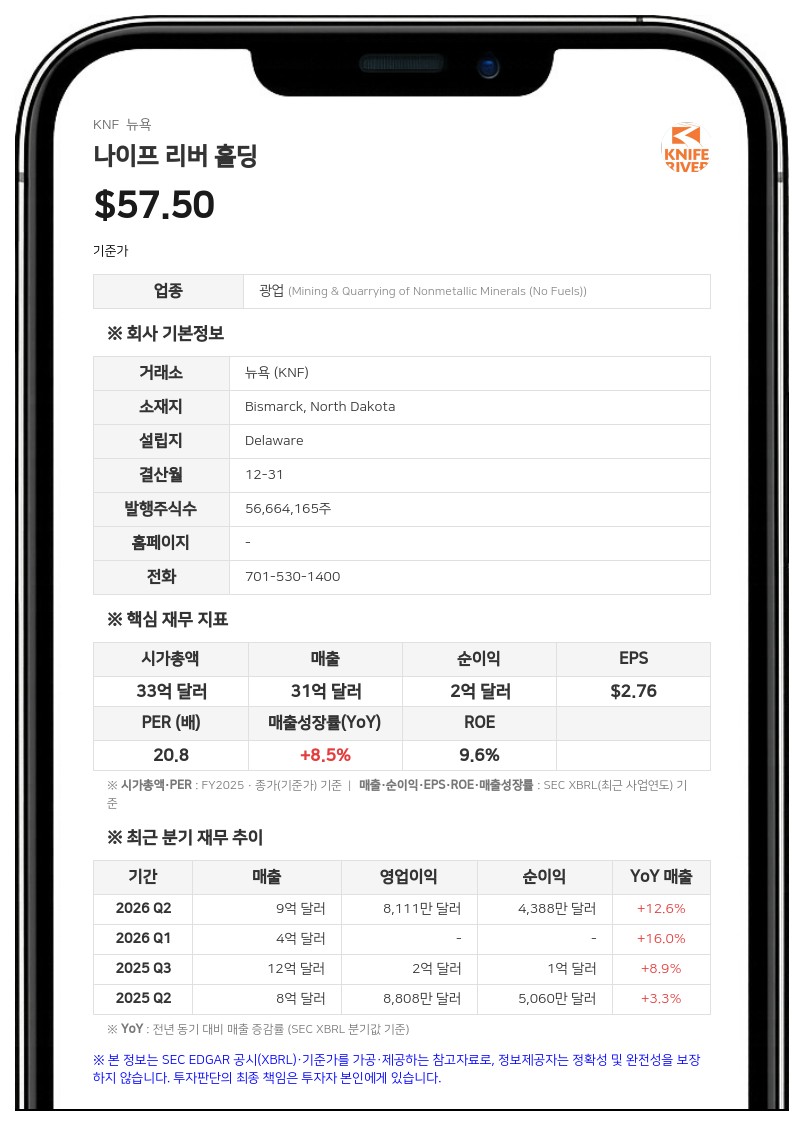
반면 3분기 순이익은 1억 3790만 달러로 전년 동기(1억 4320만 달러) 대비 4% 감소했다. 골재 부문 매출총이익률이 29.6%로 전년 동기 대비 240베이시스포인트(bp) 개선되며 3분기 기준 역대 최고치를 달성했다. 조정 EBITDA는 2억 7170만 달러로 전년 동기(2억 7280만 달러)와 비슷한 수준을 유지했다. 희석 주당순이익(EPS)은 2.43달러로 전년 동기(2.52달러) 대비 4% 줄었다.
2026년 연간 가이던스 하향 조정 및 경영 효율화 추진
나이프 리버는 지속되는 단기적 역풍을 반영해 2026년 연간 실적 가이던스를 하향 조정했다. 회사는 2026년 전체 매출 전망치를 33억 7500만 달러에서 34억 2500만 달러 사이로 제시했으며, 조정 EBITDA는 4억 7500만 달러에서 5억 500만 달러 범위로 예상했다.브라이언 그레이 최고경영자(CEO)는 "프로젝트 지연, 시장 변동성, 연료비 상승 등 2분기에 경험했던 외부 역풍이 3분기에도 이어졌다"며 "특히 계약 서비스 부문이 가장 큰 영향을 받았다"고 설명했다. 회사는 이러한 어려움에 대응하기 위해 운영·상업·조직 등 주요 영역에서 의미 있는 효과를 내기 위한 '샤퍼 에지(Sharper EDGE)' 이니셔티브를 도입했다고 밝혔다.
사업 부문별 실적 및 수주잔고 현황
지역별로는 마운틴(Mountain) 부문 매출이 전년 동기 대비 34% 급증한 3억 810만 달러를 기록하며 가장 큰 폭의 성장을 나타냈다. 반면 웨스트(West) 부문 매출은 오레곤과 캘리포니아 지역의 계약 서비스 사업 감소로 인해 전년 동기 대비 8% 감소한 3억 6580만 달러에 그쳤다. 센트럴(Central) 부문 매출은 4억 6200만 달러로 6% 늘어났다. 에너지 서비스(Energy Services) 부문 매출은 1억 6840만 달러로 전년 동기와 비슷했으나, 일부 시장의 판매량 감소와 원재료 투입 비용 상승으로 EBITDA는 18% 줄어든 3240만 달러에 머물렀다.2026년 9월 30일 기준 회사의 총 수주잔고(Backlog)는 8억 5720만 달러로, 전년 동기(9억 9460만 달러) 대비 줄었다. 계약 서비스 수주잔고의 약 82%는 도로 및 고속도로 건설을 포함한 공공 자금 지원 프로젝트와 연관되어 있다. 9월 30일 기준 사용 제한이 없는 현금 및 현금성 자산은 1억 1800만 달러, 총 차입금(gross debt)은 16억 달러다.
나이프 리버는 골재, 레미콘, 아스팔트 등 건설 자재 채굴 및 제조와 더불어 도로, 인프라 중심의 수직계열화된 계약 공사 서비스를 제공하는 미국 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com



