






















매출 전년 대비 12% 증가·수주잔고 166억 달러 역대 최고…자사주 매입 한도 20억 달러 확대
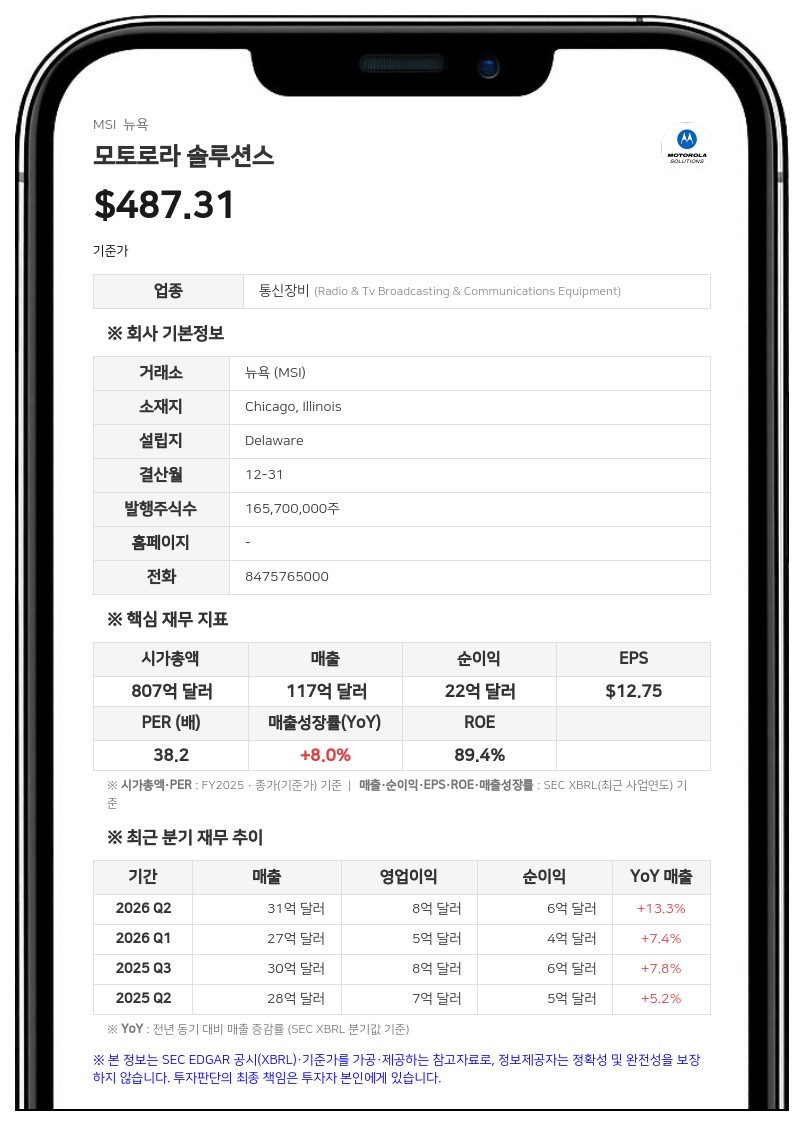
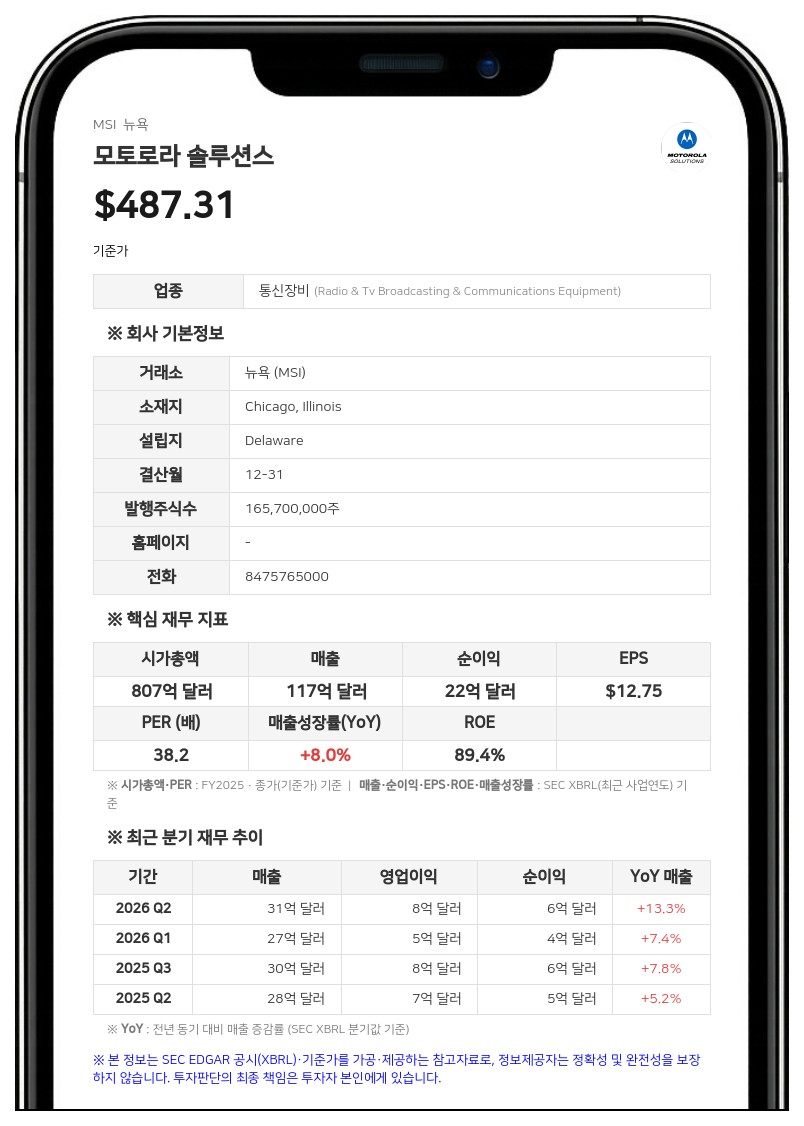
3분기 일반회계기준(GAAP) 영업이익은 7억 7700만 달러로 전년 동기(7억 7000만 달러) 대비 1% 증가했다. GAAP 기준 지배주주 귀속 순이익은 5억 1200만 달러로 전년 동기(5억 6200만 달러)보다 줄었고, 희석 주당순이익(EPS)은 3.06달러로 전년 동기(3.33달러) 대비 8% 감소했다. 비GAAP(Non-GAAP) 기준 영업이익은 10억 9600만 달러로 전년 동기 대비 19% 늘었고, 비GAAP 희석 주당순이익은 4.69달러로 16% 증가했다.
사업 부문별로는 제품 및 시스템 통합(Products and Systems Integration) 세그먼트 매출이 미션 크리티컬 네트워크(MCN)와 비디오 보안 및 출입통제 부문 성장에 힘입어 전년 동기 대비 12% 증가한 21억 1800만 달러를 기록했다. 소프트웨어 및 서비스(Software and Services) 세그먼트 매출은 MCN, 커맨드 센터 및 비디오 성장세로 13% 늘어난 12억 5800만 달러를 집계했다. 전체 매출 증가분 가운데 인수에 따른 증가분은 2억 1100만 달러였다.
GAAP 영업이익률은 23.0%로 전년 동기 25.6%에서 낮아졌다. 회사는 실버스(Silvus) 사업의 호실적에 따라 조건부 인수대가(언아웃)를 늘려 반영한 것이 주된 원인이라고 설명했다. 3분기 영업활동 현금흐름은 6억 6200만 달러로 전년 동기 7억 9900만 달러보다 줄었고, 잉여현금흐름은 5억 8900만 달러로 전년 동기 7억 3300만 달러에 못 미쳤다. 회사는 세금과 이자 지급 증가를 감소 요인으로 들었다.
수주잔고 역대 최고치 경신 및 연간 전망 상향
회사의 3분기 말 기준 수주잔고는 전년 동기 대비 14% 증가한 166억 달러로 역대 최고치를 기록했다. 제품 및 시스템 통합 부문 수주잔고는 6억 3500만 달러(18%) 증가했고, 소프트웨어 및 서비스 부문 수주잔고는 14억 달러(13%) 증가했다.모토로라 솔루션스는 2026년 연간 실적 가이던스를 다시 한번 상향 조정했다. 연간 매출 전망치는 기존 129억 7500만 달러에서 130억 5000만 달러 수준으로 상향했으며, 비GAAP 주당순이익 전망도 기존 17.62~17.72달러에서 17.94~17.99달러로 올렸다. 연간 영업활동 현금흐름 예상치 역시 30억 5000만 달러로 상향 조정했다. 2026년 4분기 매출은 전년 동기 대비 약 13% 증가하고 비GAAP 주당순이익은 5.47~5.52달러 범위를 기록할 것으로 전망했다.
자본 배치 및 인수합병 성과
모토로라 솔루션스는 3분기 동안 현금 배당금으로 2억 달러를 지급하고, 평균 주가 457.07달러에 보통주 9400만 달러 어치를 자사주로 매입했다. 또한 회사는 분기 중 자사주 매입 한도를 20억 달러 늘린다고 발표했다.아울러 인수합병(M&A) 측면에서는 인수 현금 차감 후 기준 13억 달러에 안티드론 기술 기업 디펜드 솔루션스(D-Fend Solutions) 인수를 완료했다. 인수 자금은 주로 9억 5000만 달러 규모의 신규 장기 선순위 채권으로 조달했다. 이와 함께 실시간 영상 분석 AI 소프트웨어 기업 딥뉴로닉(DeepNeuronic)을 인수 현금 차감 후 기준 2900만 달러에 인수했다.
모토로라 솔루션스는 미션 크리티컬 네트워크, 커맨드 센터, 비디오 보안 및 출입통제 등 세 가지 기술 분야에서 공공 안전과 보안 솔루션을 제공하는 기업이다.
#모토로라솔루션스 #MSI #실적발표 #수주잔고 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



