






















ISS 제출 자료 공시…10월 수정 장기 계획 기준 현금흐름 할인 가치 주당 142~165달러
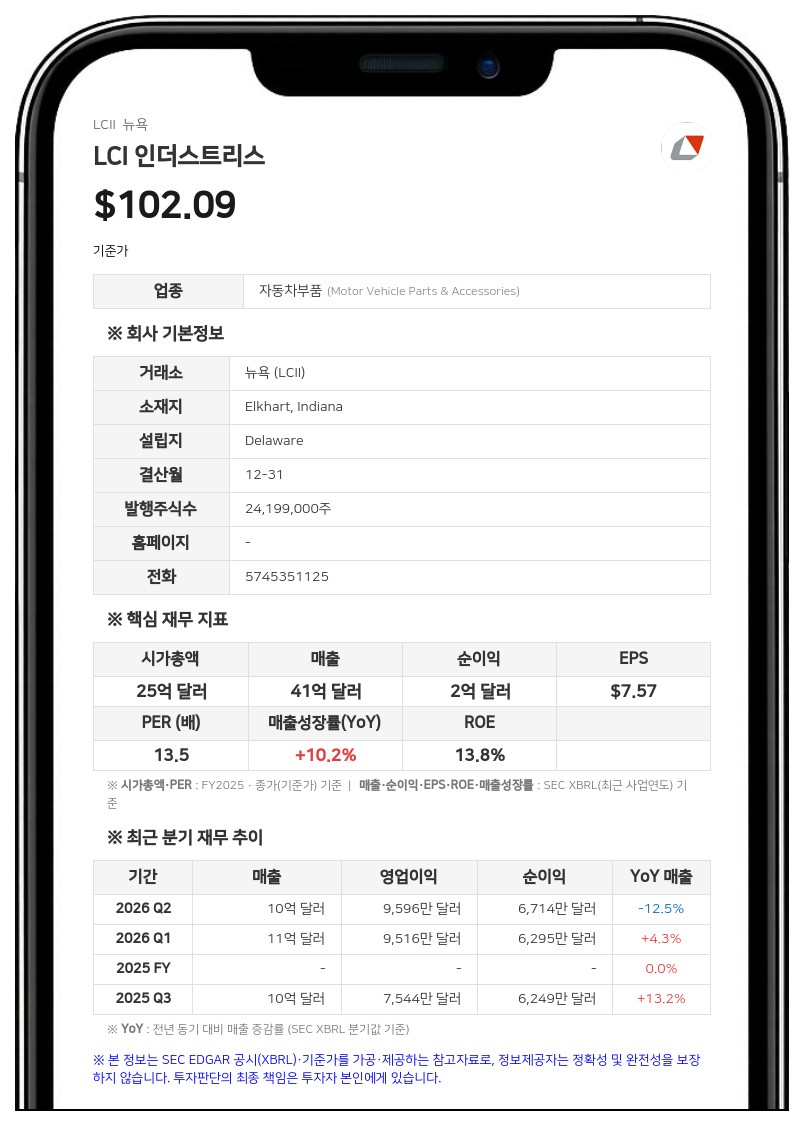
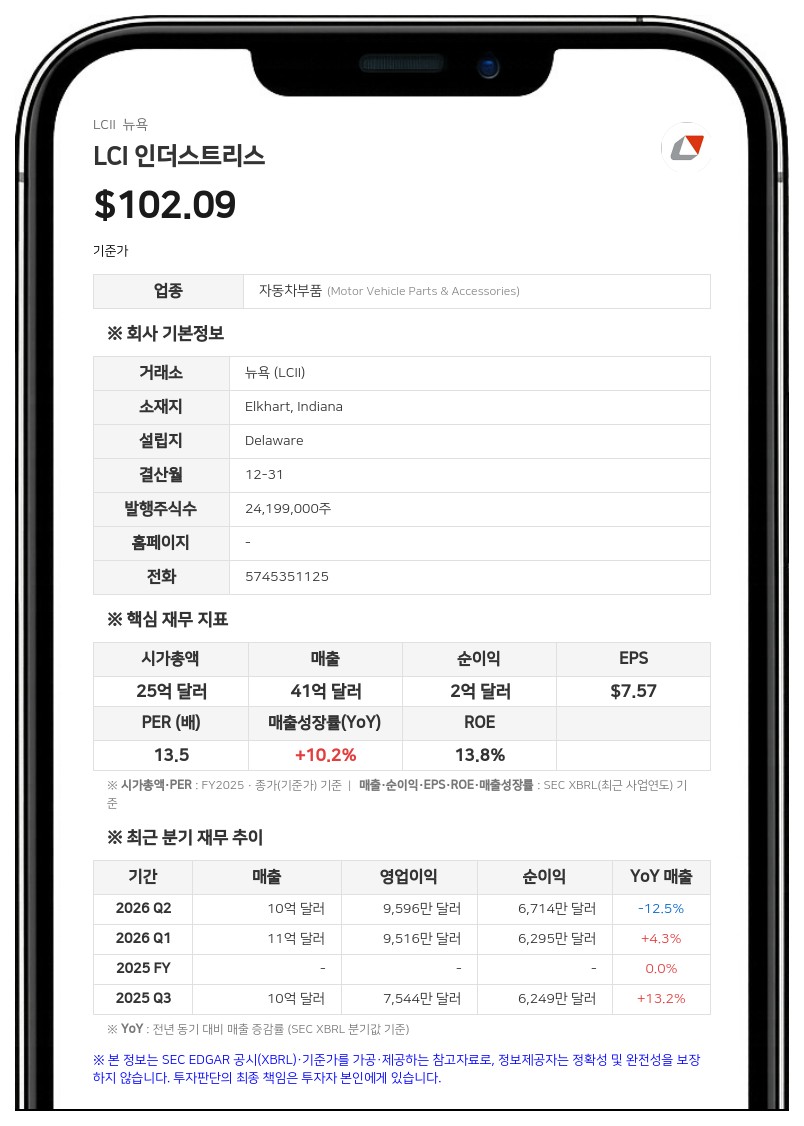
LCI 인더스트리스 이사회는 공개된 자료에서 모노모이의 비구속적 인수 제안이 회사 자체의 독립적 가치와 패트릭과의 합병을 통해 창출될 가치를 모두 크게 저평가하고 있다고 강조했다. 회사가 수정한 10월 장기 사업 계획을 바탕으로 10월 29일 기준 산출한 독립 기준 현금흐름 할인(DCF) 가치는 주당 142달러에서 165달러 사이로, 모노모이가 제시한 주당 101달러를 대폭 상회한다는 설명이다.
회사 측은 모노모이의 제안이 부채 및 지분 조달 확약서가 없는 비구속적 제안일 뿐만 아니라 RV 업계의 불황 주기 저점에서 현금화하는 구조라고 지적했다. 반면 패트릭과의 주식 교환 방식 합병은 합병 법인의 지분 약 48%를 LCI 주주가 소유하게 되며, 합병 종결 후 3년 내 예상되는 순 런레이트 비용 시너지 약 1억 5000만 달러 중 LCI 주주 몫을 누리고 시장 회복의 혜택을 누릴 기회를 제공한다고 덧붙였다.
LCI 인더스트리스 이사회는 패트릭과의 합병 안건을 의결하기 위한 주주총회를 오는 11월 18일 개최할 예정이다. 양사 간 거래는 2027년 상반기 내 종결을 목표로 추진 중이다. 지난 10월 30일 발표한 모노모이 인수 제안이 우월한 제안에 해당하지 않는다는 이사회 판단 공시에 이은 후속 공시다.
LCI 인더스트리스는 레저용 차량, 해양, 주택 및 기타 관련 시장에 사용되는 엔지니어링 부품을 공급하는 글로벌 제조 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com



