






















매출 3억 5240만 달러로 0.7% 증가·수주잔고는 49.2% 급증
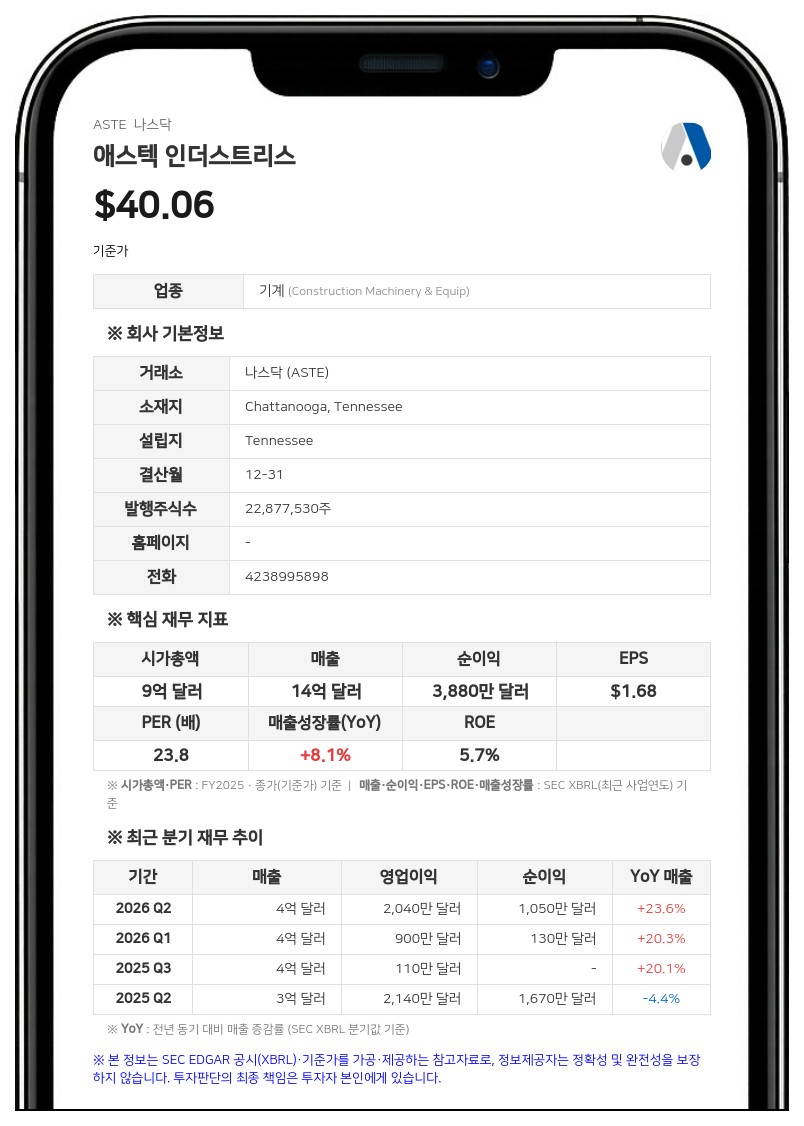
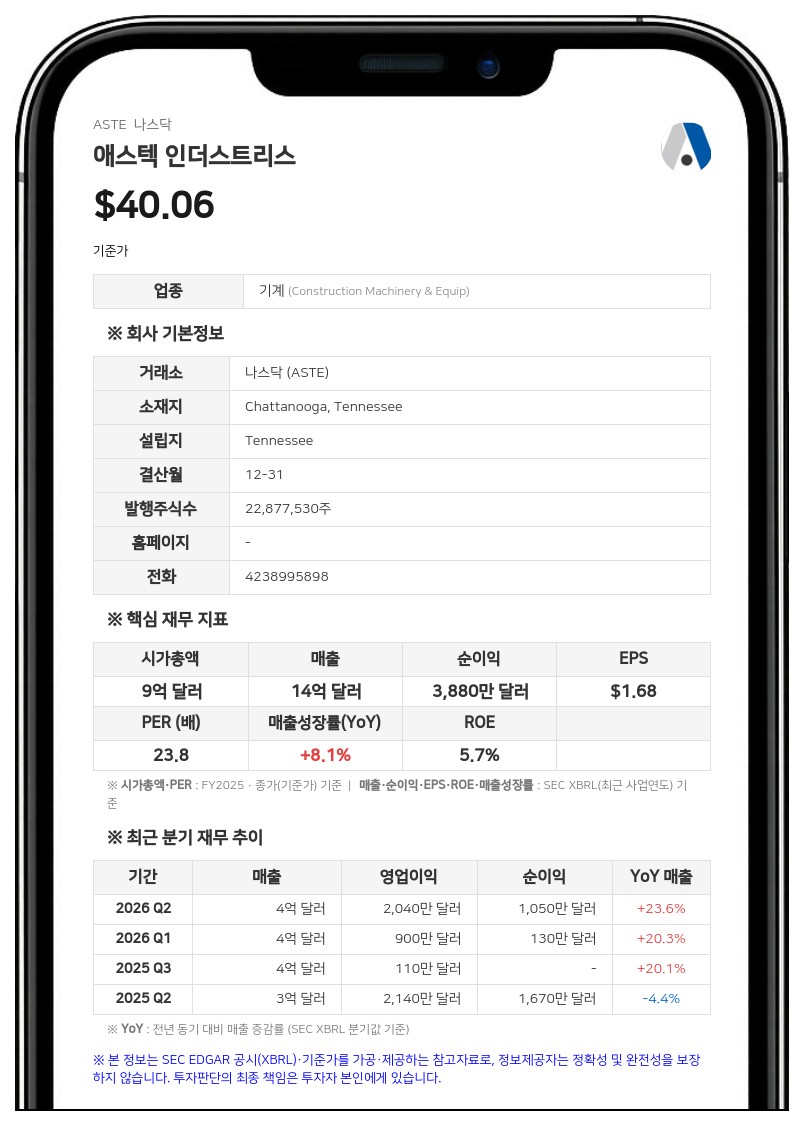
5일(현지시간) 공시에 따르면 애스텍 인더스트리스의 3분기 매출은 3억 5240만 달러로 전년 동기(3억 5010만 달러) 대비 0.7% 증가했다. 그러나 지배주주 귀속 순손실은 1220만 달러(주당순손실 0.53달러)를 기록해 전년 동기의 순손실 420만 달러(주당순손실 0.18달러)보다 손실 폭이 늘었다. 비GAAP 기준 조정 순손실은 30만 달러(주당 조정순손실 0.01달러)로 집계됐다.
3분기 영업손실은 330만 달러로 전년 동기 영업이익 110만 달러에서 적자 전환했다. 상각전영업이익(EBITDA)은 1140만 달러로 전년 동기(1380만 달러) 대비 17.4% 감소했다. 가이던스 기준 지표인 조정 EBITDA는 1890만 달러로 전년 동기(2710만 달러)보다 30.3% 줄었다. 반면 3분기 말 수주잔고(Backlog)는 6억 7050만 달러를 기록해 전년 동기(4억 4950만 달러)보다 49.2% 급증했다.
사업 부문별 실적 및 가이던스 하향
사업 부문별로는 인프라 솔루션(Infrastructure Solutions) 부문 매출이 1억 8900만 달러로 전년 동기 대비 2.2% 감소했다. 수량 감소와 제품 조합 악화가 실적에 부담을 줬으나 가격 인상 효과가 일부 이를 상쇄했다. 해당 부문의 수주잔고는 47.0% 늘어난 3억 8150만 달러를 기록했다.자재 솔루션(Materials Solutions) 부문 매출은 1억 6340만 달러로 전년 동기 대비 4.1% 증가했다. 제품 가격 인상과 판매량 확대가 성장을 이끌었다. 자재 솔루션 부문의 수주잔고 역시 52.1% 늘어난 2억 8900만 달러로 집계됐다.
회사는 2026년 연간 조정 EBITDA 가이던스를 기존 1억 6000만~1억 7500만 달러에서 1억 4000만~1억 5000만 달러로 하향 조정했다. 야코 판 데르 메르베(Jaco van der Merwe) 최고경영자(CEO)는 거시경제 불확실성이 이어지면서 일부 아스팔트 플랜트 고객이 올해 초 발주를 미뤘고, 여기에 인플레이션 역풍이 겹쳐 3분기 매출과 제품 구성, 조업도, 마진에 영향을 줬다고 설명했다. 그는 일시적인 발주 중단과 미국 연방 고속도로 법안 갱신 지연에도 수주잔고가 49.2% 늘어난 데서 기초 수요의 3분기 반등이 확인된다고 덧붙였다.
브라이언 해리스(Brian Harris) 최고재무책임자(CFO)는 현금흐름과 절제된 자본 배분으로 조정 EBITDA 대비 순부채 배수가 목표 범위인 1.5~2.5배 안의 2.3배를 기록했다고 밝혔다. 1~9월 영업활동 현금흐름은 7020만 달러, 잉여현금흐름은 4800만 달러다. 9월 30일 기준 총 유동성은 2억 6720만 달러로 영업에 쓸 수 있는 현금 6320만 달러와 리볼빙 한도 잔여 2억 400만 달러로 구성된다. 3분기 설비투자는 670만 달러, 배당은 주당 0.13달러였다.
애스텍 인더스트리스는 아스팔트 도로 건설, 골재 가공, 콘크리트 생산 장비 및 관련 자동화 제어 시스템을 제조·공급하는 글로벌 장비 전문 기업이다. 제조 사업은 인프라 솔루션과 자재 솔루션 등 2개 주요 부문으로 나뉜다. 지난 11월 3일 신규 이사 선임 및 이사회 인사를 공시한 바 있다.
박노중 데이터투자 기자 netpark@datatooza.com


