






















기업 사업부 매출 9.1% 성장하며 실적 견인…새 3억 4820만 달러 규모 부채 매입 프로그램 승인
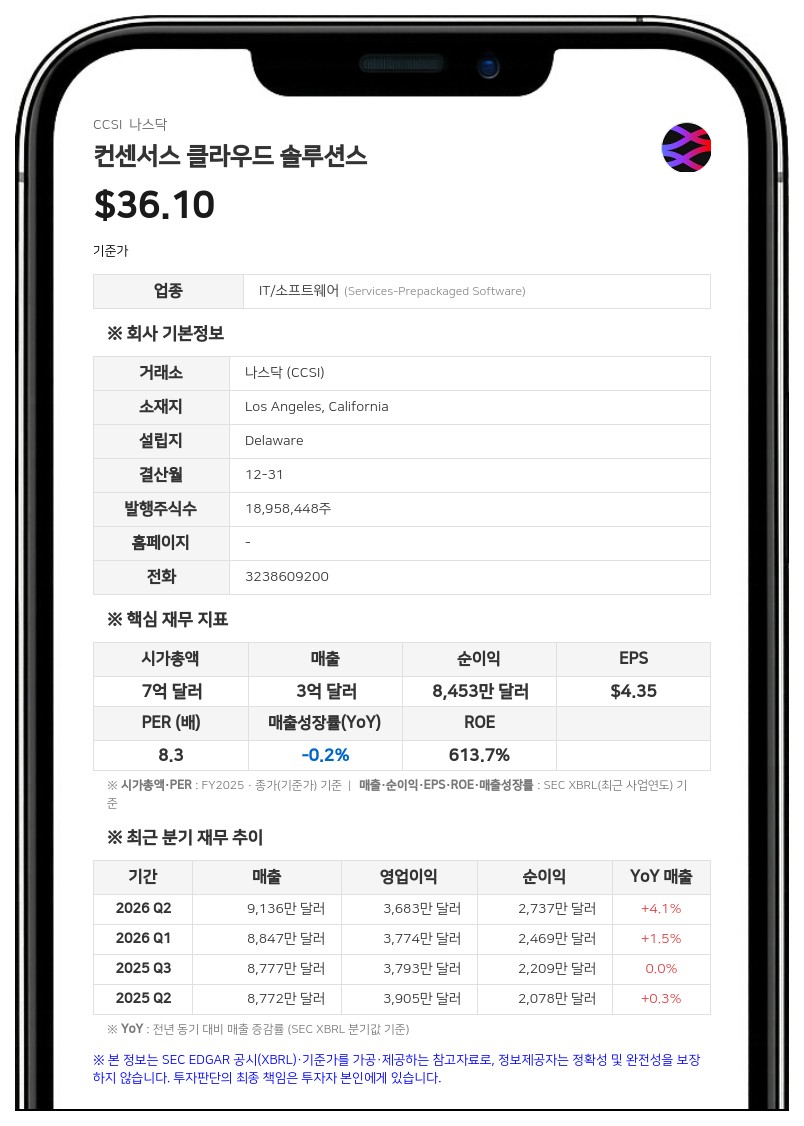
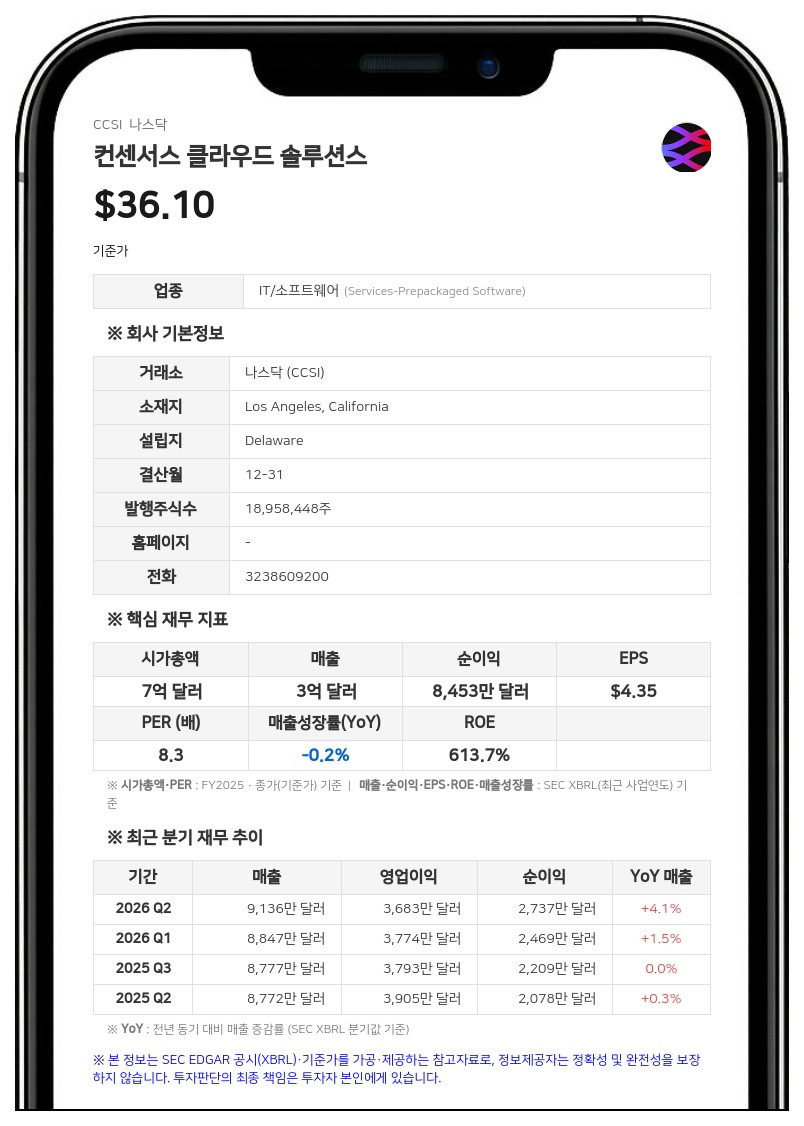
3분기 매출은 9100만 3000달러로 전년 동기 8776만 7000달러 대비 3.7% 증가했다. 기업(Corporate) 사업부 매출이 6142만 달러로 전년 동기 대비 9.1% 늘어나 전체 성장을 이끌었다. 소호(SoHo) 사업부 매출은 회사의 전략적 구상과 관련해 2958만 3000달러로 6.0% 감소했다.
순이익은 2198만 달러로 전년 동기 2209만 1000달러 대비 0.5% 줄었다. 매출 증가와 법인세 비용 감소에도 인력 관련 비용과 감가상각비 및 상각비가 늘어난 영향이다. 희석 주당순이익(EPS)은 1.15달러로 전년 동기와 같았다.
비일반회계기준(비GAAP) 조정 EBITDA는 4762만 7000달러로 전년 동기 4636만 달러 대비 2.7% 증가했으며, 조정 희석 EPS는 1.50달러로 전년 동기 1.38달러 대비 8.7% 늘었다. 3분기 영업활동 현금흐름은 4560만 2000달러로 전년 동기 5162만 6000달러보다 줄었고, 잉여현금흐름도 4444만 1000달러에서 3856만 9000달러로 감소했다. 회사는 운전자본 계정 변동이 주된 원인이라고 설명했다.
자사주 매입과 부채 매입 프로그램
회사는 3분기 중 자사 보통주 약 55만 주를 2069만 9000달러에 매입했다. 3분기 말 기준 현금 및 현금성 자산 잔액은 1억 666만 3000달러다. 스콧 투리키(Scott Turicchi) 최고경영자(CEO)는 "2027년 6.5% 채권 상환을 앞두고 신용 약정을 개정했다"고 말했다.이사회는 5일 2023년 11월 승인한 기존 부채 매입 프로그램(한도 3억 달러, 2026년 11월 9일 만료 예정)을 종료하고 새로운 '2026 부채 매입 프로그램'을 승인했다. 새 프로그램은 2027년 11월 5일까지 유효하며, 남아 있는 2028년 만기 선순위 채권을 상환하기 위해 최대 3억 4820만 달러 규모의 원금을 매입할 수 있는 권한을 부여한다. 부채 매입 프로그램을 통한 누적 매입액은 2억 2261만 4000달러이며 3분기 중 매입은 없었다.
4분기 전망과 연간 가이던스 조정
컨센서스 클라우드 솔루션스는 2026년 4분기 매출 전망치를 8890만~9290만 달러, 조정 EBITDA는 4470만~4770만 달러, 조정 희석 EPS는 1.48~1.58달러로 제시했다.또한 2026년 연간 매출 가이던스를 지난 8월 6일 제시한 3억 5000만~3억 6400만 달러에서 3억 6000만~3억 6400만 달러로, 조정 EBITDA는 1억 8200만~1억 9300만 달러에서 1억 8800만~1억 9200만 달러로 기존 범위 안에서 좁혔다. 연간 조정 희석 EPS 가이던스는 기존 5.55~5.95달러에서 6.00~6.10달러로 상향 조정했다.
컨센서스 클라우드 솔루션스는 디지털 클라우드 팩스 기술 분야의 글로벌 선도 기업으로 eFax 플랫폼을 바탕으로 의료, 공공, 금융 서비스 등 규제 산업에 안전한 데이터 교환 및 인공지능(AI) 기반 자동화 솔루션을 제공하고 있다. 본사는 캘리포니아주 로스앤젤레스에 있다.
#컨센서스클라우드솔루션스 #CCSI #실적발표 #클라우드팩스 #자사주매입
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


