






















에탄올 공장 3곳·연 2억 1500만 갤런 추가…재생에너지 플랫폼 40% 이상 확대
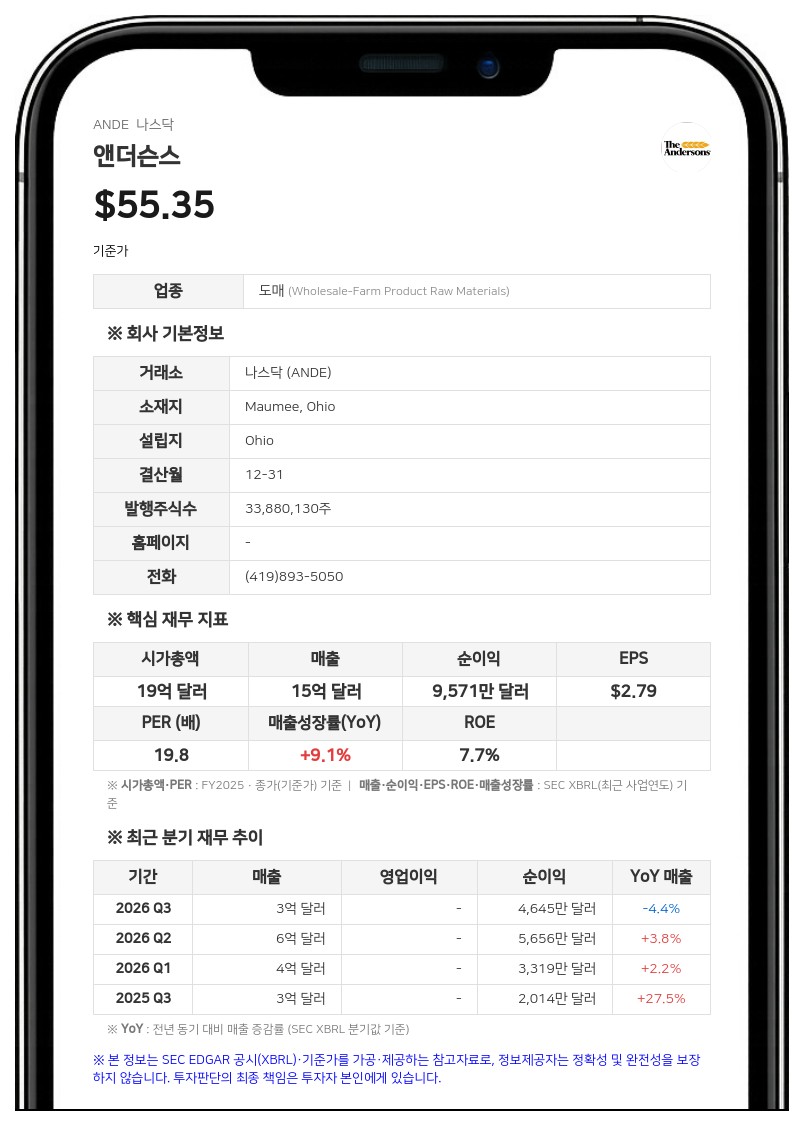
앤더슨스 리뉴어블스는 일부 블로커 법인을 사들이고 하트랜드 머저 서브(Heartland Merger Sub)를 HLCP에 합병하는 방식으로 HLCP의 유한책임조합원(LP) 지분 전체를 직간접적으로 취득한다. 합병 뒤 HLCP는 존속법인으로 남아 앤더슨스 리뉴어블스의 완전 자회사가 된다. 계약 당사자는 ECP V-B, LP·ECP V-C, LP·ECP V-D, LP와 HLCP, 하트랜드 머저 서브이며, 회사는 보도자료에서 에너지 캐피털 파트너스(ECP)로부터 HLCP를 인수한다고 밝혔다.
연간 생산 능력 2억 1500만 갤런 추가
HLCP는 노스다코타주 2곳과 인디애나주 1곳 등 에탄올 생산 시설 3곳을 운영하며, 연간 합산 생산 능력은 약 2억 1500만 갤런이다. 회사는 거래가 끝나면 자사 에탄올 생산 플랫폼의 연간 생산 능력이 약 7억 3000만 갤런으로 늘고, 재생에너지(Renewables) 플랫폼 규모가 40% 넘게 커진다고 밝혔다.회사는 인수 대금의 약 절반이 45Z·45Q 세액공제에서 기대되는 현금흐름에 해당하고, 나머지는 기본 에탄올 사업과 추가 저탄소 사업 기회에 해당한다고 설명했다. 보도자료는 HLCP가 수직계열화한 탄소 포집·격리(CCS) 설비를 개발해 상용화했으며, 이 설비로 에탄올 생산의 탄소집약도를 낮춰 저탄소 연료 시장과 세제 혜택에서 가치를 얻고 있다고 소개했다.
앤더슨스는 이번 인수로 클래스 VI 이산화탄소 주입 능력을 입증한 극소수 미국 에탄올 생산업체 가운데 하나가 된다고 밝혔다. 노스다코타 공장 2곳은 서부 옥수수 벨트로 사업 범위를 넓히고, 인디애나 공장은 기존 동부 옥수수 벨트 사업을 보완한다는 설명이다.
빌 크루거(Bill Krueger) 최고경영자(CEO)는 "수년간 에탄올 공장 인수 기회를 검토해 왔으며 HLCP는 정확히 우리가 찾던 곳"이라며 "이번 인수가 재생에너지 사업을 강화하고 수익성 있는 성장을 위한 차별화된 플랫폼을 만들 것으로 믿는다"고 말했다.
인수 자금 조달과 거래 일정
인수 대금에는 정상 수준의 운전자본이 포함돼 있으며, 통상적인 가격 조정과 거래 종결 조건을 거친다. 회사는 기존 회전신용한도에서 약 3억 달러를 차입하고 장기 부채 6억 1500만 달러를 추가로 조달해 인수 자금을 마련할 계획이다. 장기 부채는 3일 US뱅크(U.S. Bank National Association), 팜크레딧 미드아메리카(Farm Credit Mid-America, PCA)와 맺은 확약서로 자금을 확약받았으며, 실제 자금 집행은 최종 계약서 체결과 인수 완료 등을 조건으로 한다.회사는 거래 뒤에도 프로포마 기준 장기부채 대비 EBITDA(상각전영업이익) 비율이 목표치인 2.5배 미만을 유지할 것으로 예상했다. 또 이번 거래가 주당순이익(EPS)과 현금흐름을 즉시 늘릴 것으로 보고, 성장 투자와 주주환원 등 기존 자본 배분 우선순위를 유지할 수 있을 것이라고 밝혔다.
회사는 규제 당국 승인과 거래 종결 조건의 충족 또는 면제를 거쳐 2026년 4분기 또는 2027년 1분기 초에 거래가 완료될 것으로 예상했다. 앤더슨스는 앤더슨스 리뉴어블스와 하트랜드 머저 서브의 계약상 모든 의무를 보증했다. 이번 거래의 단독 금융 자문은 골드만삭스(Goldman Sachs & Co. LLC)가, 법률 자문은 폴시넬리(Polsinelli PC)가 맡았다.
앤더슨스는 오하이오주 모미에 본사를 두고 농업(애그리비즈니스)과 재생에너지 부문에서 사업을 하는 기업이다.
#앤더슨스 #ANDE #하베스톤 #에탄올 #인수합병
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


