






















LIVE

실시간 국내외공시

에코비스트, 3분기 매출 51% 급증…연간 아비다 전망치 재차 상향
프로프랙 홀딩스, 3분기 매출 5억 1110만 달러…순손실 8070만 달러로 적자 지속
비원 메디신, 3분기 매출 18억8981만 달러…전년比 34% 증가
커그니션 테라퓨틱스, 나스닥 최소 주가 요건 미달 통지 수령…3분기 순손실 414만 5000달러
링컨 내셔널, 3분기 순이익 13억 9900만 달러…전년비 214% 급증
바이오비에, 보통주·프리펀디드 워런트 직접발행으로 474만 달러 조달
숄스 테크놀로지스, 어레이와 합병 법인 2027년 매출 최대 24억 달러 전망
메타, 150억 달러 달러화 선순위 채권 최종 조건 공시…인수 할인 뺀 수입금 149억 4707만 달러
신한제12호스팩, 상장폐지 사유 발생으로 11월 6일 거래정지
프레스티지 컨슈머 헬스케어, 2분기 매출 22.7% 급증…연간 실적 가이던스 하향
레모네이드, 3분기 매출 3억 3610만 달러…전년比 73% 급증
엠마 왈름슬리 마이크로소프트 이사, 차기 주총서 재선임 불출마
에스넷시스템 등, 인성정보 지분 25.60%로 확대
로아앤코홀딩스 등, 넥스턴앤롤코리아 지분 22.23%로 확대
삼부토건, 부인권 소송 수행 위한 에스비자산관리 물적분할 결정
에스브이아이씨55호조합, 이에스티 지분 9.56% 신규 보유
KG이니시스, 3Q 연결 영업이익 220억...전년비 22%↓
대양금속, 제22회차 전환사채 조기상환 청구·지급명령 신청 확인
마키나락스, 30억원 규모 우주항공청 국책과제 선정
태성, 700억원 규모 사모 전환사채 발행 결정
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

더블유게임즈, 슈퍼네이션 고성장과 M&A 전략으로 성장 모멘텀 강화 - 하나증권

주지숙 기자

입력 2025-05-15 13:56

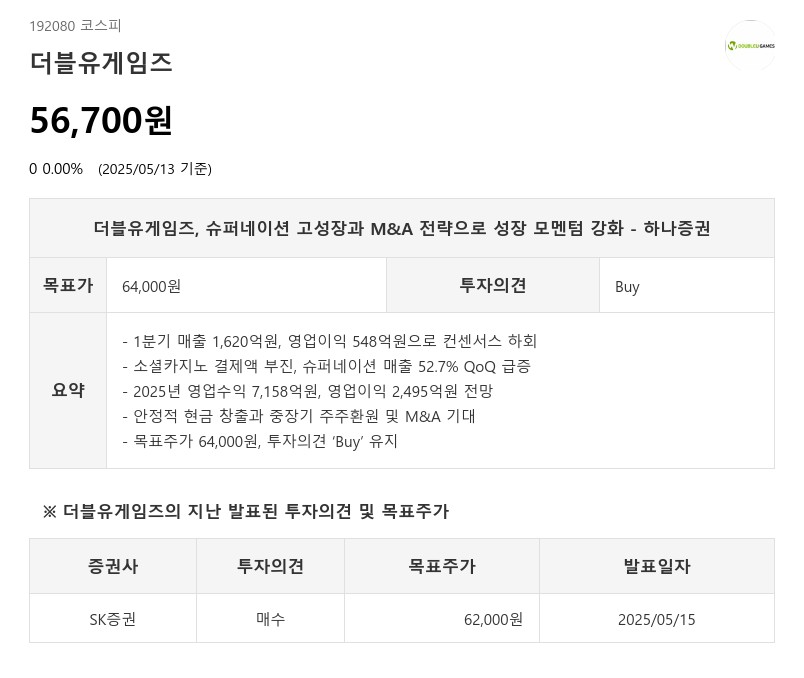
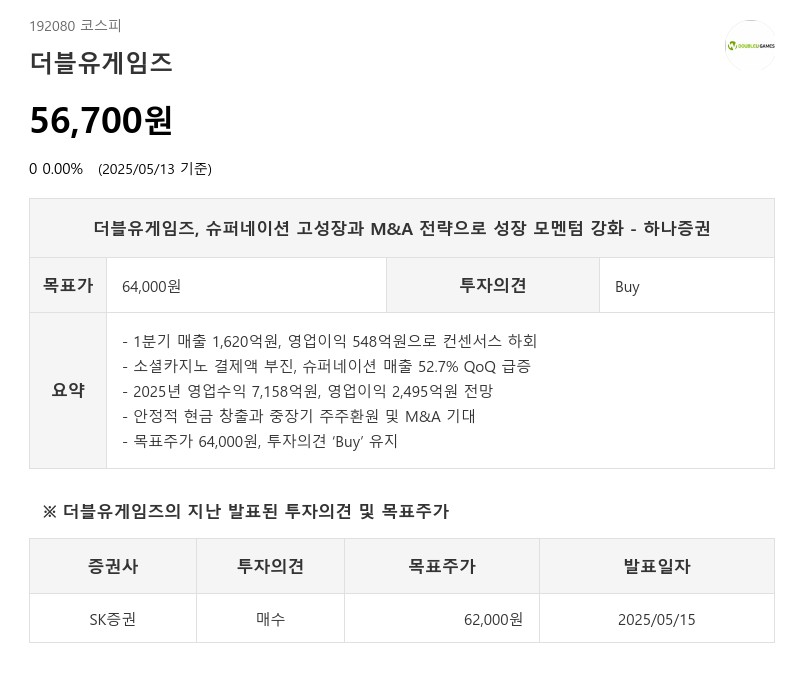
- 1분기 매출 1,620억원, 영업이익 548억원으로 컨센서스 하회
- 소셜카지노 결제액 부진, 슈퍼네이션 매출 52.7% QoQ 급증
- 2025년 영업수익 7,158억원, 영업이익 2,495억원 전망
- 안정적 현금 창출과 중장기 주주환원 및 M&A 기대
- 목표주가 64,000원, 투자의견 ‘Buy’ 유지
더블유게임즈, 슈퍼네이션 고성장과 M&A 전략으로 성장 모멘텀 강화 - 하나증권이미지 확대보기
더블유게임즈는 2025년 1분기 연결 기준 매출액 1,620억원(+0.9% YoY, +4.0% QoQ), 영업이익 548억원(-11.2% YoY, -9.5% QoQ, 영업이익률 33.8%)을 기록하며 컨센서스를 하회했다. 주요 원인은 소셜카지노 부문인 더블다운카지노와 더블유카지노의 매출 부진으로, 각각 매출액 1,003억원(-3.4% YoY)과 389억원(-6.0% YoY)을 기록했다. 결제액 감소가 마케팅 강화 효과를 상쇄한 것으로 분석된다. 다만 슈퍼네이션 매출액은 192억원(+52.7% QoQ)으로 크게 성장하며 긍정적인 신호를 보였다.

영업비용은 1,072억원(+8.5% YoY, +12.5% QoQ)으로 증가했으며, 플랫폼 수수료는 410억원(-6.1% YoY)으로 감소했다. DTC 결제액 비중은 2022년 1%에서 2025년 1분기 10%까지 확대되어 충성 고객 중심으로 수수료율 감소에 따른 수익성 개선이 기대된다. 마케팅 비용은 238억원(+13.2% YoY, +47.0% QoQ)으로 크게 늘었는데, 신규 퍼네이션과 소셜카지노 마케팅 집행이 동시에 증가한 영향이다. 기타 운영비도 슈퍼네이션 매출 성장에 따른 Gaming Tax 증가로 121억원(+43.8% YoY)으로 상승했다.

2025년 연간 전망에서 더블유게임즈는 영업수익 7,158억원(+13.0% YoY), 영업이익 2,495억원(+4.0% YoY, 영업이익률 34.9%)을 기록할 것으로 예상된다. 슈퍼네이션은 935억원(+107.4% YoY)의 매출을 달성하며 두 자릿수 성장세가 가시화되고 있다. 2024년 11월부터 마케팅 확대로 매출 최고 실적을 기록 중이며, 소셜카지노 부문과의 시너지로 매출 목표인 10%를 초과 달성할 전망이다. 또한 팍시게임즈는 2분기부터 연결 실적에 반영되며 올해 매출액은 428억원으로 추정된다. 두 부문은 아직 수익성은 낮지만 탑라인 성장에 긍정적 역할을 하며 2026년부터 이익 기여가 기대된다.

하나증권은 더블유게임즈의 투자 포인트로 안정적인 현금 창출력과 보유 현금을 활용한 중장기 주주환원 및 M&A 전략을 꼽았다. 글로벌 소셜카지노 시장의 성장세를 이어가기 위해 추가적인 M&A가 필요하다고 판단했다. 본업 소셜카지노의 결제액 역성장은 달러-원 환율 상승으로 방어해왔으나, 환율이 하향 안정될 경우 높은 기저 부담이 우려된다. 반면 슈퍼네이션과 팍시게임즈는 기대 이상의 성장세를 보이고 있어 추가 M&A와 주주환원이 병행된다면 밸류에이션 매력은 여전히 높다고 평가했다.

이에 따라 하나증권은 더블유게임즈에 대해 목표주가 64,000원과 투자의견 ‘Buy’를 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,383.80 ▼300.00
코스닥 678.41 ▼36.54
코스피200 837.78 ▼51.47
암호화폐시황
암호화폐 현재가 기준대비
비트코인 107,910,000 -0.05%
비트코인캐시 387,300 0.03%
이더리움 3,251,000 0.09%
이더리움클래식 9,965 -0.45%
리플 1,773 0.11%
퀀텀 1,025 0.00%
암호화폐 현재가 기준대비
비트코인 107,884,000 -0.17%
이더리움 3,251,000 0.06%
이더리움클래식 9,955 -0.45%
메탈 352 -0.56%
리스크 274 0.74%
리플 1,772 0.11%
에이다 266 0.00%
스팀 66 -0.46%
암호화폐 현재가 기준대비
비트코인 107,860,000 -0.13%
비트코인캐시 386,900 -0.67%
이더리움 3,250,000 0.06%
이더리움클래식 9,980 -0.60%
리플 1,772 0.06%
퀀텀 1,011 0.00%
이오타 52 0.00%
모바일화면 이동

