






















LIVE

실시간 국내외공시

신재명 대표이사, 밸로프 주식 1500주 ↑…지분율 25.81%
까뮤이앤씨, 181억원 규모 PC공장 토지·건물 취득 결정
주식회사울프, DKME 주식 13만2775주 ↑…지분율 19.52%
미원에스씨, 최대주주등 지분율 73.52% 유지 속 108주 소폭 증가
삼목에스폼, 간접강제 소송 신청인 전원 취하로 종결
프로프랙 홀딩 자회사, THRC 홀딩스와 주식 양도 계약 체결…3432만 달러 대출금 상환 및 취소
박병욱 등, 제노레이 지분 26.97%로 확대
권선환 이사, 동국알앤에스 주식 2000주 ↑…지분율 0.03%
비에이치아이, 한국서부발전과 2235억원 규모 LNG 복합화력 발전설비 공급계약
김성웅 상무이사, 진양폴리 주식 5429주 ↑…지분율 0.06%
유니온, 유니온머티리얼 지분 40%에서 41%로 확대
(주)유니온, 유니온머티리얼 주식 14만9000주 ↑…지분율 41.00%
버즈피드, 앨런 패밀리 디지털에 신주 170만 주 발행…180만 달러 규모
한국전자홀딩스, 3억원 규모 보통주 16만2917주 소각 결정
카벤디쉬스퀘어홀딩비.브이., HS애드 주식 122만3000주 ↓…지분율 9.33%
에프넷 등, 에스에이티 지분 44.36%로 확대
조종암 대표이사, 엑셈 주식 6만9194주 ↑…지분율 39.30%
뉴 포트리스 에너지 CEO 웨슬리 에덴스, 구조조정 연계 지분 확대…지분율 20.5% 확보
박상규 부사장, 나우IB 주식 5만주 ↑…지분율 0.17%
지대윤 등, 퓨쳐켐 유상증자 참여로 지분 12.33% 변동
Updated : 2026-09-16 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권

주지숙 기자

입력 2025-09-26 12:15

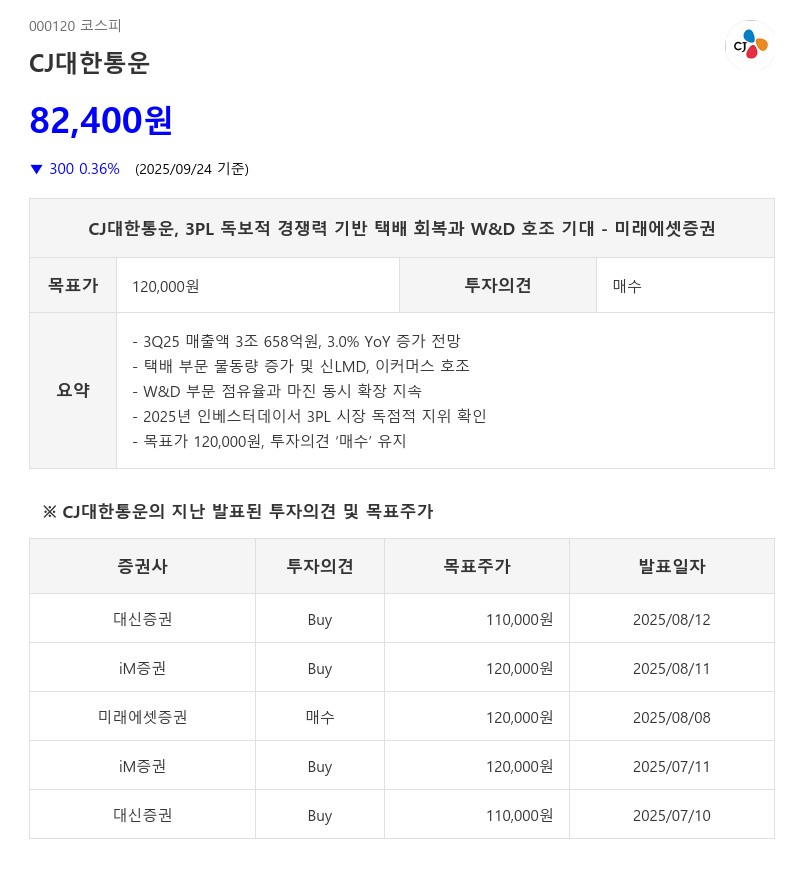
- 3Q25 매출액 3조 658억원, 3.0% YoY 증가 전망
- 택배 부문 물동량 증가 및 신LMD, 이커머스 호조
- W&D 부문 점유율과 마진 동시 확장 지속
- 2025년 인베스터데이서 3PL 시장 독점적 지위 확인
- 목표가 120,000원, 투자의견 ‘매수’ 유지
CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기
CJ대한통운은 2025년 3분기 매출액이 3조 658억원으로 전년 동기 대비 3.0% 증가할 것으로 전망된다. CL 부문은 11%의 고성장을 이어가고 있으며, 택배 부문은 물동량이 4.8% 증가하고 신LMD 및 이커머스 부문의 호조로 5.9% 성장할 것으로 기대된다.

다만 글로벌 부문은 포워딩 부진으로 5% 감소가 예상된다. 영업이익은 1,393억원으로 전년과 유사한 수준이며, 시장 기대치인 1,341억원을 소폭 상회할 전망이다.

택배부문은 주 7일 배송 체계 안정화를 기반으로 가격 경쟁력을 확보해 시장 점유율 방어가 기대된다. W&D 부문은 높은 수익성을 바탕으로 CL 부문과 함께 호조를 보이고 있다.

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기

2025년 인베스터데이에서는 W&D 부문의 매출 잠재력이 5조원까지 확대될 수 있다는 전망이 제시됐다. 이는 물류 기술 혁신에 따른 물류비 절감 경쟁력과 3자 물류시장 확대에 기인한 것으로, 동사는 국내 3PL 시장에서 압도적인 지위를 유지하며 높은 성장성을 시현하고 있다.

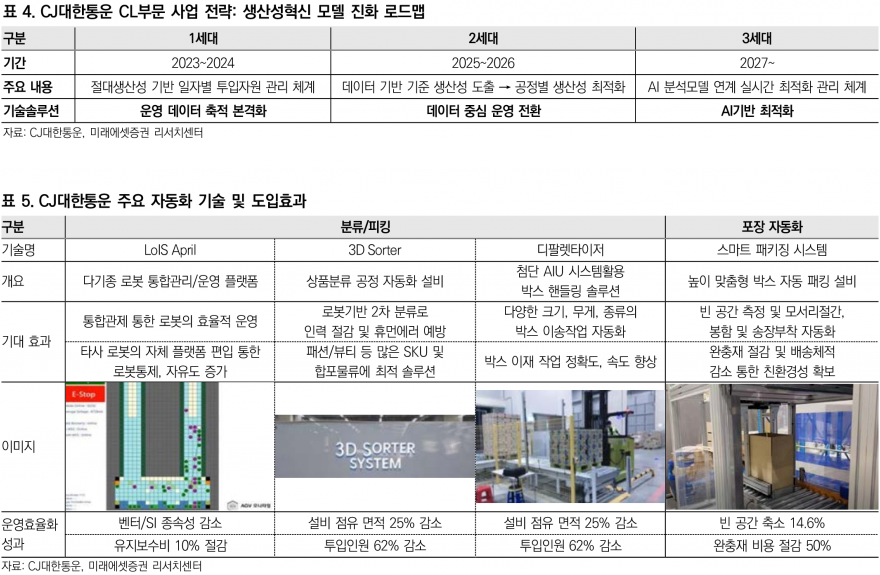
특히 W&D 부문은 1PL에서 3PL로의 전환 가속화에 힘입어 점유율과 마진이 동시에 확장 중이며, 생산성 혁신과 성과 분배형 계약 확산으로 마진과 ROE 개선 여지가 크다. AI 내재화를 통한 생산성 혁신 3단계 모델을 추진 중이며, 2027년부터는 Agentic AI 운영과 휴머노이드 로봇 솔루션 도입으로 작업 공정 완전 대체를 목표로 하고 있다.

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기

글로벌 확장 전략도 활발하다. 인도와 베트남 등 신흥국의 3PL 침투율이 낮아 성장 여력이 크며, 인도 매출은 3천억원 규모로 역내 1위 입지를 확보하고 있다. 내년 초 인도 IPO를 통해 조달한 자금을 W&D 투자에 집중할 계획이다.

미래에셋증권은 CJ대한통운에 대해 목표주가 120,000원과 함께 ‘매수’ 의견을 유지하며, 택배 시장에서의 점유율 안정과 CL 부문의 대규모 인프라 투자, 생산성 혁신 가속화가 장기적인 사업 가치 제고에 기여할 것으로 평가했다. 또한, 12개월 선행 P/B 0.4배의 저평가 해소 가능성도 긍정적으로 보고 있다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,663.88 ▲36.62
코스닥 806.12 ▼6.29
코스피200 1,049.63 ▲7.17
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,777,000 0.37%
비트코인캐시 299,300 0.81%
이더리움 3,287,000 0.40%
이더리움클래식 9,840 0.77%
리플 1,763 1.03%
퀀텀 1,169 -0.60%
암호화폐 현재가 기준대비
비트코인 103,762,000 0.45%
이더리움 3,285,000 0.46%
이더리움클래식 9,835 0.82%
메탈 389 0.00%
리스크 387 -2.03%
리플 1,762 0.97%
에이다 266 0.76%
스팀 82 0.00%
암호화폐 현재가 기준대비
비트코인 103,740,000 0.38%
비트코인캐시 299,300 0.61%
이더리움 3,286,000 0.34%
이더리움클래식 9,850 0.41%
리플 1,762 0.97%
퀀텀 1,225 0.00%
이오타 53 0.95%
모바일화면 이동

