LIVE

실시간 국내외공시

프리모리스 서비시스, 3분기 순이익 5130만 달러…2억 5000만 달러 자사주 매입 승인
어비디아 뱅코프, 3000만 달러 규모 자사주 매입 완료
웨이스 마케츠, 3분기 순이익 2221만 달러…전년 대비 31.4% 증가
스팩서클 어퀴지션, 1억 달러 규모 IPO 완료
오토노믹스 메디컬, 주주총회서 최대 1대 25 주식병합 권한 등 의결
ATN 인터내셔널, 메리 메이비 수석부사장 퇴임일 12월 31일로 연장
옵티넘 커뮤니케이션스, 이사회 인원 11명으로 확대…독립이사 2명 신규 선임
니온크 테크놀로지스, 11월 학회서 NEO100·NEO212 임상 데이터 발표 예정
엑스맥스, 3분기 잠정 매출 642만 달러…전년비 34% 감소
서밋 호텔 프라퍼티스, 연간 가이던스 또 상향…기간대출 금리 인하로 연 240만 달러 이자 절감 기대
루멘텀, 최대 고객 매출 비중 37%…고객사와 생산능력 예약 계약도 체결
서밋 호텔 프라퍼티스, 3분기 영업이익 1633만 달러…전년 대비 90% 급증
록웰 메디컬, 반티브 혈액투석 사업 1억 2500만 달러에 인수 계약
아틀라스 에너지, 3분기 누적 순손실 1억 1748만 달러…모래·물류 부문 매출총이익 112만 달러로 급감
글로벌 인더스트리얼, 3분기 영업이익 3270만 달러…전년비 24.3% 증가
솔리드 파워, 3분기 순손실 2435만 달러…모비우스 생산라인 시운전 착수
앱티브, 3분기 상표권 손상차손 5600만 달러…모셔널 지분 희석으로 1900만 달러 이익
하이메 길린스키 측, 지오파크 지분 56.3%로 확대…미란다 거래 종결
내셔널 뱅크 홀딩스, 주당 0.33달러 분기 배당금 지급 의결
GXO 로지스틱스, 3분기 매출 35억 9000만 달러…자체 성장률 3년 만에 최고
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

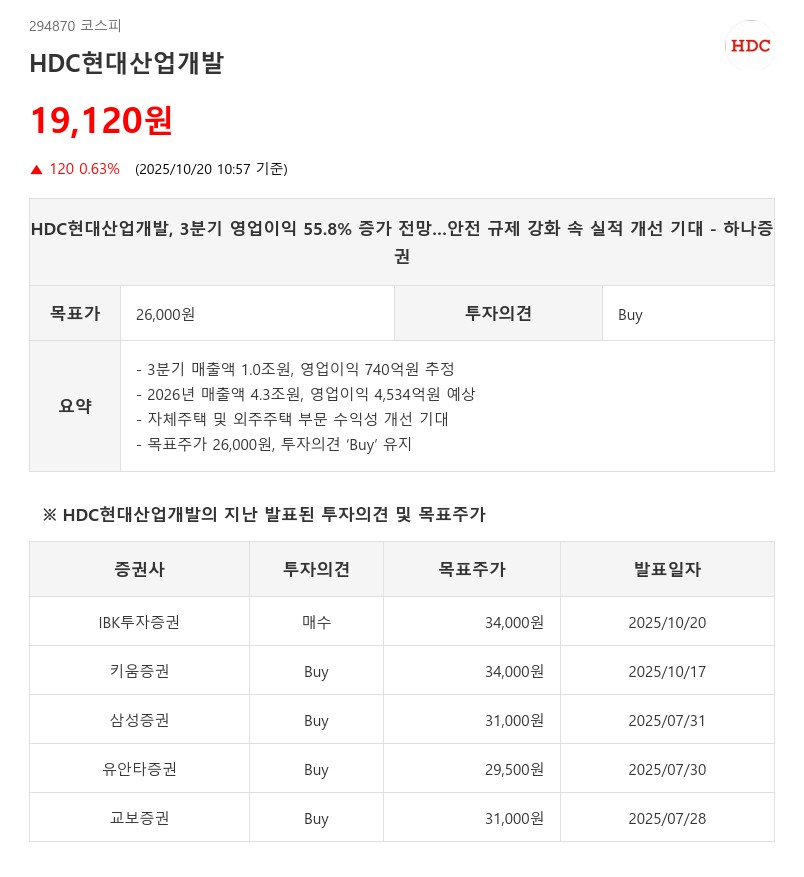
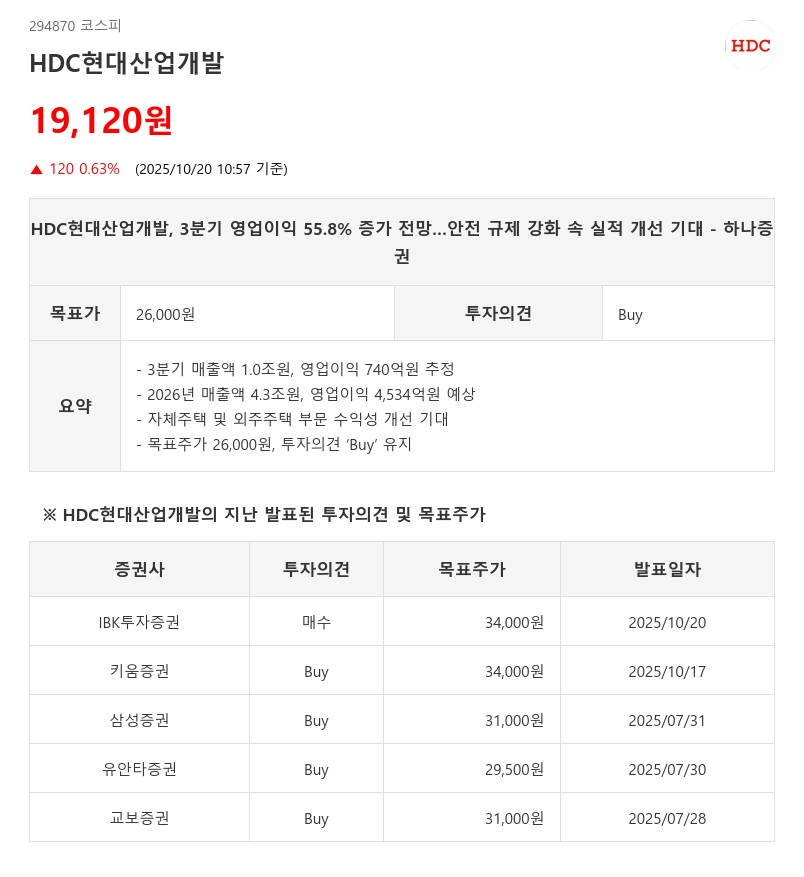
수익성 개선 뚜렷, HDC현산 영업익 55% 급증…목표가는 21% 하향 - 하나증권

주지숙 기자

입력 2025-10-21 05:17

- 3분기 영업익 55% 증가·2026년 고마진 전망·목표가 2만6000원 하향
수익성 개선 뚜렷, HDC현산 영업익 55% 급증…목표가는 21% 하향 - 하나증권이미지 확대보기
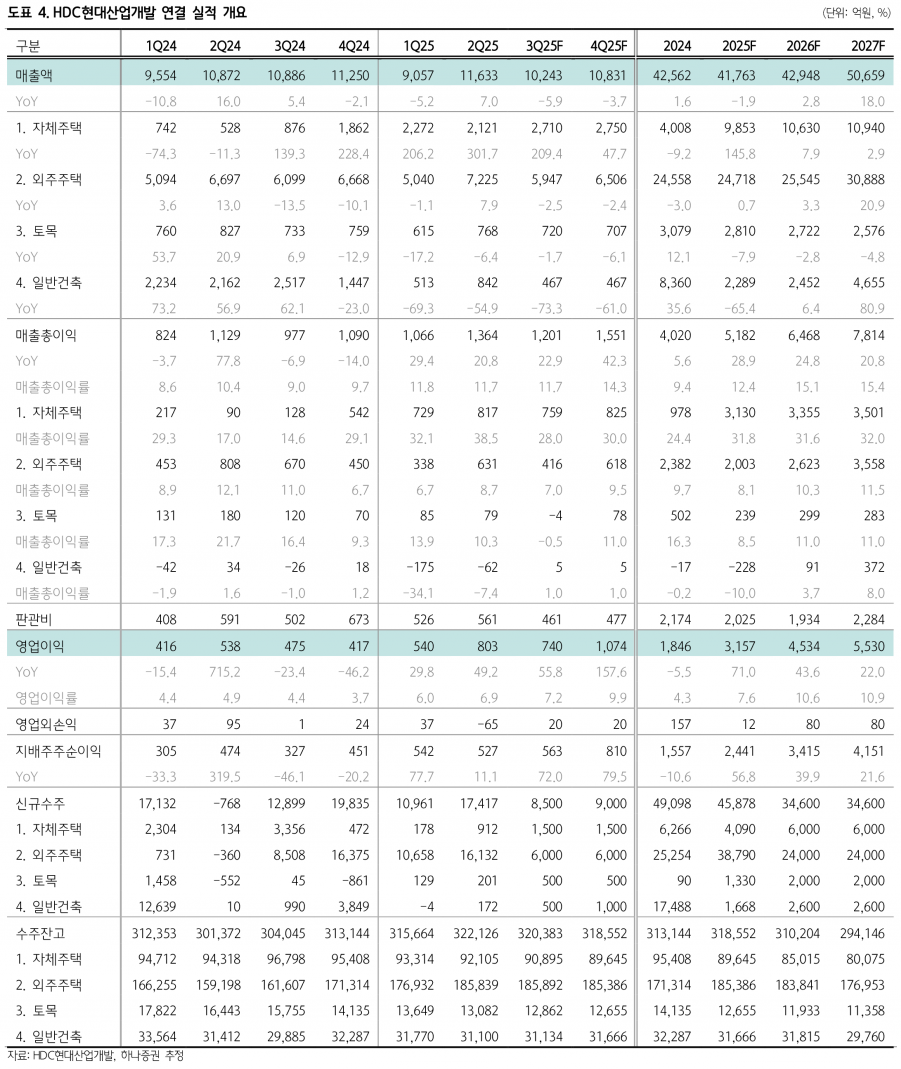
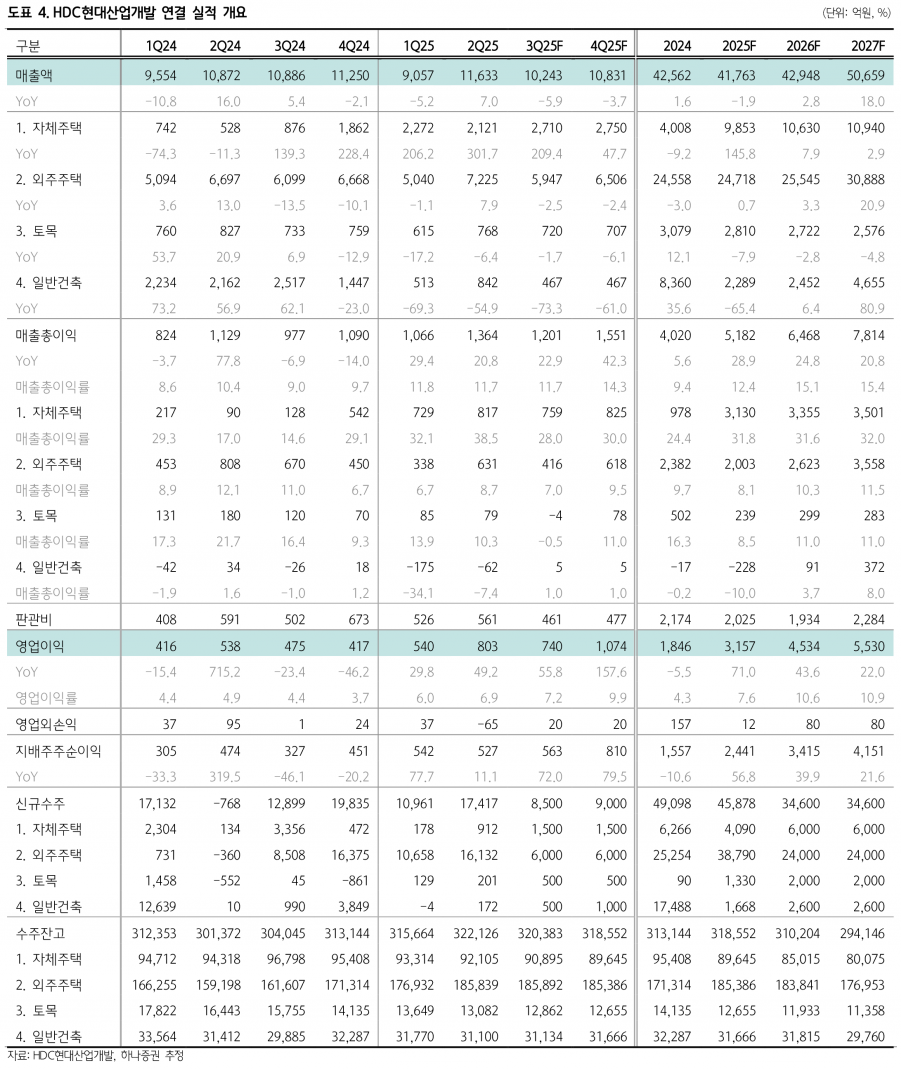
HDC현대산업개발은 2025년 3분기 매출액 1.0조원, 영업이익 740억원(OPM 7.2%)을 기록할 것으로 하나증권이 추정했다. 전년 동기 대비 매출액은 5.9% 감소했으나, 영업이익은 55.8% 증가하며 수익성 개선이 두드러질 전망이다. 자체주택 부문에서는 수원 11, 12단지 입주가 3분기에 전부 완료되지 않아 매출액이 다소 하향 조정됐으나, 잔여 물량은 4분기와 내년 1분기에 인식될 것으로 예상된다. 외주주택 부문은 일부 현장의 원가 비용 반영으로 마진이 하락할 가능성이 있으나, 4분기 도급금액 증액 여부에 따라 환입될 여지도 있다. 토목 부문은 관급 공사에서 간접비 발생으로 일부 적자가 예상된다.

2026년에는 매출액 4.3조원(+2.8% YoY), 영업이익 4,534억원(+43.6% YoY)을 기록할 것으로 전망된다. 자체주택 부문에서는 서울 원아이파크 매출 비중 증가로 고마진이 기대되며, 외주주택 부문도 25년 4분기 원가율이 높은 현장들이 준공됨에 따라 10% 초반의 이익률을 기록할 것으로 판단된다. 또한 청주 가경 7~8단지, 복정역세권, 씨티오씨엘, 천안 등에서 착공이 예정되어 있어 분양 물량은 최소 올해 수준을 유지할 전망이다.
수익성 개선 뚜렷, HDC현산 영업익 55% 급증…목표가는 21% 하향 - 하나증권이미지 확대보기

하나증권은 HDC현대산업개발에 대해 투자의견 ‘Buy’를 유지하며 목표주가는 기존 33,000원에서 26,000원으로 21.2% 하향 조정했다. 이는 2025년 예상 EPS에 목표 PER 7.0배를 적용한 결과다. 안전 관련 제재 수위 강화 분위기와 영업정지 발효 시기 도래(현재 행정소송 2심 진행 중)를 감안해 밸류에이션 배수를 낮춘 것이다.

한편, 2025년 3분기 분양은 0.3만 세대이며 연말까지 1.3만 세대 가이던스 달성이 가능할 것으로 예상된다. HDC현대산업개발은 자체주택, 외주주택, 토목, 일반건축 부문에서 각각 차별화된 수익성을 확보하며 안정적인 실적 성장세를 이어가고 있다.

하나증권 김승준 연구원은 “HDC현대산업개발은 3분기 실적에서 수익성 개선이 뚜렷하며, 2026년에는 고마진 자체주택 비중 확대와 안정적인 분양 물량으로 실적 성장이 기대된다. 다만 안전 관련 규제 강화와 영업정지 리스크를 반영해 목표주가를 조정했다”고 밝혔다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,648.79 ▼210.29
코스닥 704.39 ▼29.97
코스피200 885.67 ▼34.96
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,777,000 -0.04%
비트코인캐시 371,000 -0.03%
이더리움 3,088,000 0.13%
이더리움클래식 9,515 -0.05%
리플 1,724 0.00%
퀀텀 1,015 0.59%
암호화폐 현재가 기준대비
비트코인 104,834,000 -0.02%
이더리움 3,089,000 0.16%
이더리움클래식 9,520 0.00%
메탈 355 0.28%
리스크 242 -0.82%
리플 1,723 -0.06%
에이다 258 0.39%
스팀 65 1.24%
암호화폐 현재가 기준대비
비트코인 104,780,000 -0.01%
비트코인캐시 370,000 0.00%
이더리움 3,087,000 0.06%
이더리움클래식 9,520 0.00%
리플 1,724 0.00%
퀀텀 1,011 0.00%
이오타 52 0.00%