
LIVE

실시간 국내외공시

정필문, 서울식품 주식 14만6102주 ↑…지분율 10.87%
정준일 상무, 명문제약 주식 7000주 ↑…지분율 0.76%
IPARK현대산업개발, 5699억원 규모 관양동 현대아파트지구 재건축정비사업 계약
유튜브·인스타 점령한 ‘AI목소리’…54억달러 몸값 힉스필드 영상에도 활용
자이에스앤디, 1756억원 규모 천호동 주상복합 신축공사 도급약정 체결
PPF 그룹 등 보고자들, 마린맥스 지분 전량 매각
대원전선, 서정석 임원 장내매수로 최대주주등 지분 29.68%로 확대
서정석 전무이사, 대원전선 주식 2만4834주 ↑…지분율 2.94%
버저드 미드스트림, 키네틱 홀딩스 보통주 48만 주 장내 매도
RA 캐피털, 시오나 테라퓨틱스 주식 344만여 주 대량 매도
멀티캠퍼스, 40억원 규모 자사주 취득 결정
HJ중공업, 오세아니아 선주와 6789억원 규모 컨테이너선 4척 수주 계약
하림지주, 팬오션 주식 담보 200억원 대출 만기 연장
스틸 파트너스 홀딩스, 스프루스 파워 지분 17.8% 보유…임원 이사회 합류
에어와, 매출 두 배 이상 늘었지만 1756만달러 순손실로 적자전환… RWA 거래소 JV는 종료
제너레이션 인컴 프라퍼티스, 자산 매각 및 재인수 반영한 프로포마 재무제표 공개
아르테미스 골드, 비스타 골드 4억 2700만 달러에 인수 합의
알고리듬 홀딩스, 개리 앳킨슨 CEO 해임…에너지 기업 인수 및 사업 개편 추진
우드워드, 캘리포니아 공장 폐쇄 및 사우스캐롤라이나 이전…400명 영향
하이크로프트 마이닝, 브림스톤·보텍스 지하 개발 평가 최종 단계…브랜드 리뉴얼 발표
Updated : 2026-09-22 (화)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장

주지숙 기자

입력 2025-10-27 05:30

- 해외공연 확대·플랫폼 성장·중국진출로 3중 성장동력 확보

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기
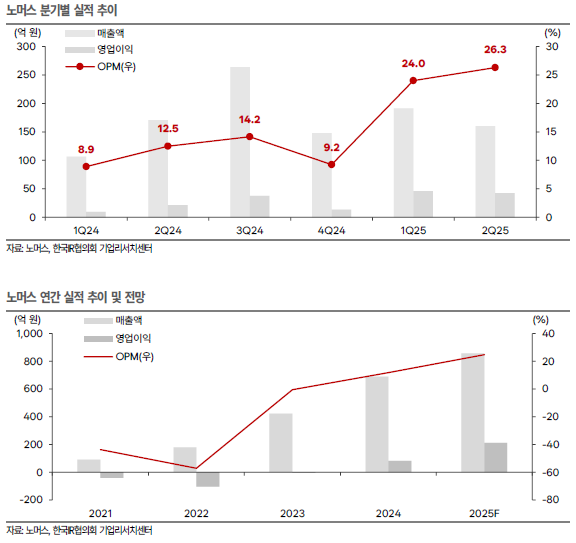
한국IR협의회 기업리서치센터가 24일 발간한 노머스 기업분석 보고서에 따르면, 노머스는 2025년 매출액 857억 원(전년 대비 +24.3%), 영업이익 212억 원(+160%)을 기록하며 영업이익률 24.8%를 달성할 전망이다. 보고서는 "노머스는 공연·MD·플랫폼을 통합한 엔터테크 기업으로, 북·남미 중심 해외 투어 확대와 글로벌 팬 플랫폼 'fromm'의 급성장이 실적 개선을 견인하고 있다"고 분석했다.

2025년 상반기 노머스는 매출 352억 원(+27% YoY), 영업이익 88억 원(+230% YoY)으로 반기 기준 최대 실적을 경신했다. 연간 공연 횟수는 2024년 110회에서 2025년 약 180회로 증가할 예정이며, 해외 공연 비중은 70% 이상으로 확대된다. 해외 투어는 국내 대비 티켓 단가가 3.3배(54만 원), MD 객단가는 1.6배 높아 구조적 수익성 개선이 가능하다.

글로벌 팬 플랫폼 'fromm'은 2025년 2분기 기준 입점 IP 419개, 유료 구독자 35만 5000명을 확보하며 급성장 중이다. 전체 플랫폼 매출의 약 70%가 메시지 구독에서 발생하며, 반복 결제 구조를 통해 안정적 현금흐름을 창출한다. 보고서는 "메시지 중심의 구독 구조가 현금흐름 안정성과 이익률 상승을 주도하고 있다"고 설명했다.

노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기

노머스는 2025년 8월 중국 후난방송그룹(HBS)과 사업 협력 계약을 체결하며 중국 시장 진출을 본격화했다. 협력 범위는 망고TV(유료 구독자 2억 5000만 명), 샤오망(전자상거래), 운홍통신(공연·VR 콘텐츠) 등 전방위적이다. 중국 시장 매출은 빠르면 2025년 4분기부터 반영되며, 늦어도 2026년 1분기부터 가시화될 전망이다. 이는 단기 실적 개선 뿐 아니라 중장기 성장 모멘텀으로 이어질 가능성이 높다.

현재 노머스의 2025년 예상 PER은 15.2배로, 유사 팬 플랫폼 기업인 디어유(40.8배) 대비 60% 이상 저평가되어 있다. 보고서는 "실적 가시화 및 중국 사업 모멘텀 반영 시 플랫폼형 멀티플로 재평가가 기대된다"며 "대형사에 근접한 이익률(24.8%)과 두 자릿수 성장률을 보유하면서도 중소형 엔터 수준의 밸류에이션을 받고 있다"고 평가했다.

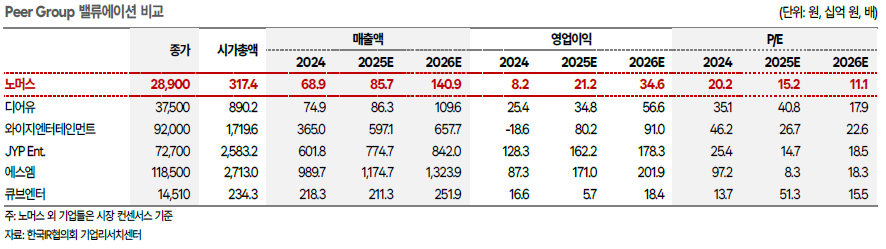
노머스, 영업이익 160% 급증 전망…'fromm' 유료회원 35만 돌파로 플랫폼 고성장이미지 확대보기

보고서 작성을 담당한 한국IR협의회 이나연 애널리스트는 "노머스는 공연 중심의 실물 매출에서 플랫폼 중심의 고마진 구조로 전환 중"이라며 "글로벌 팬덤 확장과 데이터 기반 수익화 체계가 중장기 성장을 견인할 것"이라고 전망했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 7,133.85 ▲126.13
코스닥 845.05 ▲8.78
코스피200 1,133.74 ▲21.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 115,820,000 -1.05%
비트코인캐시 359,600 -0.58%
이더리움 3,718,000 -0.96%
이더리움클래식 11,960 -0.42%
리플 2,055 -1.01%
퀀텀 1,338 -0.59%
암호화폐 현재가 기준대비
비트코인 115,799,000 -1.10%
이더리움 3,715,000 -1.01%
이더리움클래식 11,990 -0.42%
메탈 427 1.18%
리스크 421 12.27%
리플 2,053 -1.06%
에이다 331 -0.30%
스팀 79 0.64%
암호화폐 현재가 기준대비
비트코인 115,790,000 -1.11%
비트코인캐시 359,700 0.11%
이더리움 3,718,000 -0.96%
이더리움클래식 11,980 -0.25%
리플 2,055 -0.96%
퀀텀 1,347 0.00%
이오타 68 0.00%