






















LIVE

실시간 국내외공시

문두성 등, 엔비알모션 지분 29.35% 신규 보고
링크드 등, 넥써쓰 지분 60.84%로 확대 보고
기가비스, 129억원 규모 반도체 기판 검사 및 수리장비 외 계약
보령, 전문의약품 영업부문 물적분할 결정
메드팩토, 골육종 백토서팁 임상 1/2상 변경승인 획득
두산퓨얼셀, 3222억원 규모 연료전지 시스템 공급 계약
티비에이치글로벌, 금강레저산업 장내매수로 최대주주등 지분율 51.45%로 상승
주식회사금강레저산업, TBH글로벌 주식 2850주 ↑…지분율 10.84%
금호석유화학, 300억원 규모 자기주식 신탁계약 해지 결정
하춘욱 등 특수관계인, 씨앤투스 지분 49.44%로 확대
미스트라스 그룹 임원 스테파니 포글리아, 지분 17.4% 보유 공시
메드트로닉, 미니메드 주식교환과 별도로 신흥국 당뇨사업 '2단계 이관' 진행
넥스트에라·도미니언 합병안에 버지니아 정치권 화답…아마존도 요금크레딧 재배분
리본 커피, 2분기 매출 632만 달러로 급증…존속능력 의문은 지속
레이디언트 로지스틱스, 독자 AI 플랫폼 '레이' 개발…물류 효율화 박차
틸레이 브랜즈, 1200만 달러 규모 부채-주식 교환 완료
피프스 서드 뱅코프, 코메리카 인수 통합 완료…"올 4분기 8억 5000만 달러 비용 시너지 목표"
헤네시 캐피털 VII, 원 뉴클리어 에너지와 합병 후 'ONEN'으로 나스닥 상장 추진
플레인스 GP 홀딩스, 에픽 크루드 지분 100% 인수 완료에 따른 프로포마 재무제표 공개
박스라잇, 나스닥 상장 유지 결정 획득…1년간 특별 모니터링 적용
Updated : 2026-09-15 (화)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

산일전기, 4Q 영업익 47% 증가…신재생·데이터센터 수요 견조

주지숙 기자

입력 2026-01-20 09:47

- 수주잔고 4,500억(신재생 60%)·연간 수주 5,200억 달성 전망
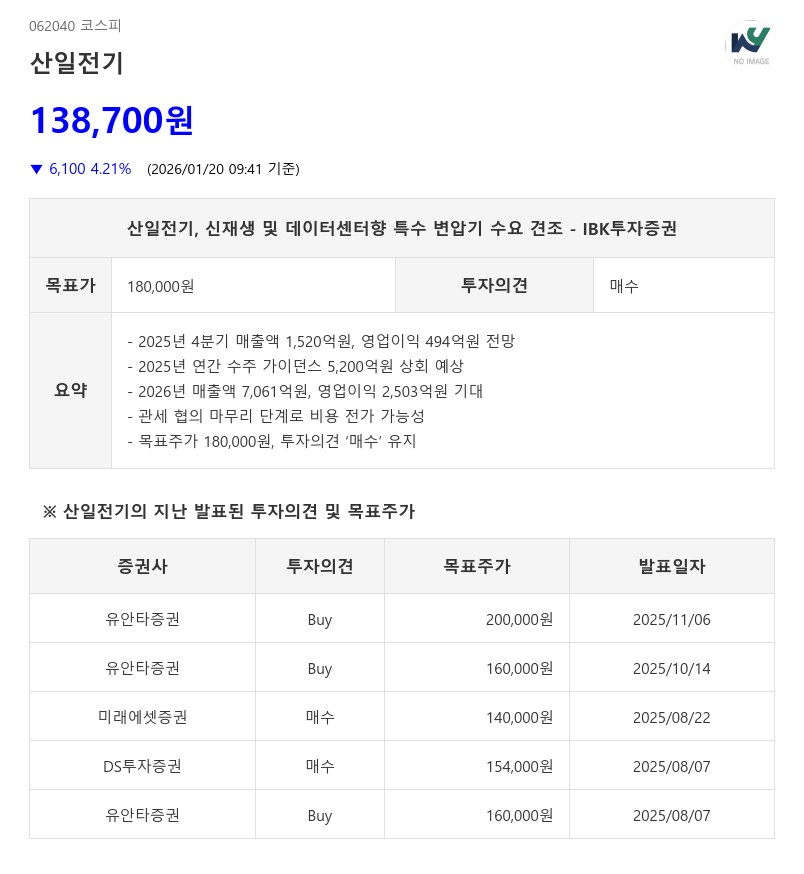
- IBK투자증권: 목표주가 180,000원, 투자의견 ‘매수’ 유지
산일전기, 4Q 영업익 47% 증가…신재생·데이터센터 수요 견조이미지 확대보기
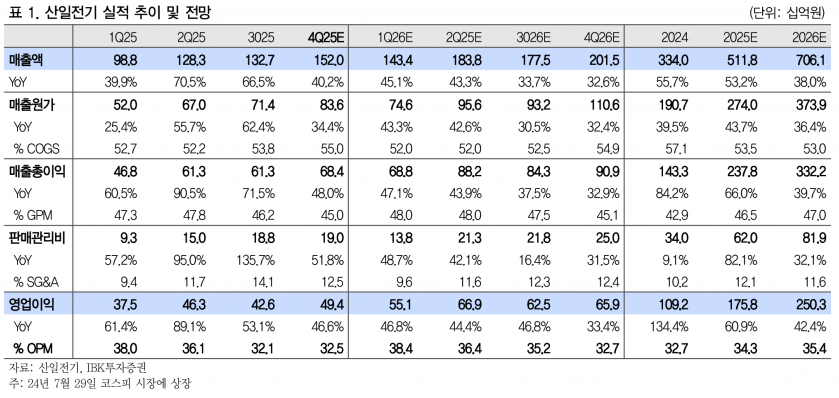
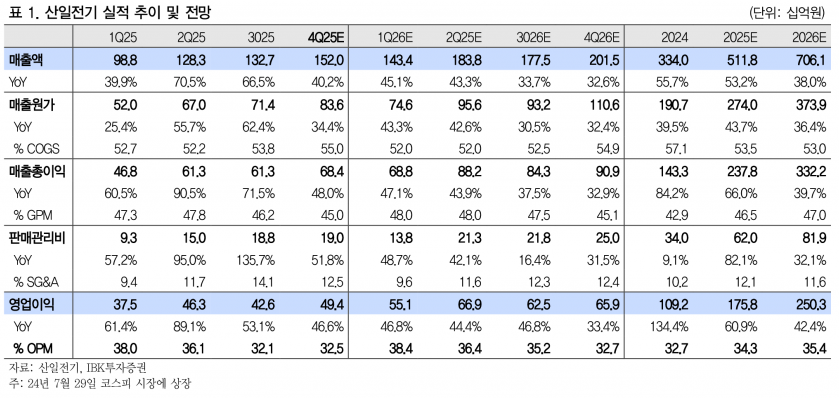
산일전기는 2025년 4분기 연결 매출액과 영업이익이 각각 1,520억원과 494억원으로 전년 동기 대비 각각 40.2%, 46.6% 증가하며 시장 기대치에 부합할 것으로 전망된다.

2025년 연간 실적 성장 폭이 컸던 만큼 임직원 인센티브 지급률이 상향되었을 가능성이 있으나, 30%대 영업이익률이 유지되며 시장 기대치를 크게 하회할 가능성은 제한적이다.

특히 신재생에너지 및 데이터센터향 특수 변압기 판매가 견조한 성장세를 이어가고 있다. 작년 4분기 실적은 고객사의 재고 관리 영향으로 송배전 전력망용 변압기 출하는 감소했으나, 신재생 및 데이터센터향 특수 변압기 수요는 지속적으로 확대되고 있다.

신규 수주는 약 1,500억원으로 전년 동기 대비 24% 증가했으며, 3분기 누적 수주 금액이 3,892억원에 달해 연간 가이던스인 5,200억원을 약 4% 상회 달성할 전망이다. 수주잔고는 4,500억원으로 전년 대비 16% 증가했으며, 신재생 60%, 전력망 30%, 기타 10%로 구성되어 있다.
산일전기, 4Q 영업익 47% 증가…신재생·데이터센터 수요 견조이미지 확대보기


2026년에는 송배전 전력망용 변압기 판매가 개선될 것으로 기대된다. 2026년 연결 매출액과 영업이익은 각각 7,061억원과 2,503억원으로 전년 대비 각각 38.0%, 42.4% 증가할 전망이다. EPS 추정치 상향 조정에 따라 목표주가는 기존 150,000원에서 180,000원으로 20% 상향 조정되었다.

관세와 관련해서는 고객사와 분담 비용 및 처리 방식에 대한 논의가 진행 중이며, 이르면 1분기 내 협의가 마무리되어 신규 수주 건에 대해 일정 부분 비용 전가가 가능할 것으로 보인다.

작년 송배전 변압기 판매 실적은 숏티지 완화와 관세 분담 협의 과정에서 출하 일정 조정으로 부진했으나, 고객사 재고가 상당 부분 소진되어 올해는 전년 대비 회복 국면에 진입할 것으로 예상된다.

IBK투자증권 김태현 연구원은 “산일전기는 신재생 및 데이터센터향 특수 변압기 수요가 견조한 가운데, 관세 협의 마무리로 비용 부담 완화가 기대된다. 2026년 송배전 변압기 판매 개선과 함께 실적 성장세가 지속될 전망이며, 목표주가 180,000원과 투자의견 ‘매수’를 유지한다”고 밝혔다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,683.69 ▼0.68
코스닥 823.00 ▲16.21
코스피200 1,051.51 ▲0.68
암호화폐시황
암호화폐 현재가 기준대비
비트코인 105,736,000 0.29%
비트코인캐시 302,200 0.20%
이더리움 3,414,000 0.38%
이더리움클래식 10,190 -0.39%
리플 1,936 0.83%
퀀텀 1,258 -0.55%
암호화폐 현재가 기준대비
비트코인 105,775,000 0.28%
이더리움 3,417,000 0.44%
이더리움클래식 10,210 -0.49%
메탈 415 -4.82%
리스크 368 1.66%
리플 1,937 0.83%
에이다 282 0.00%
스팀 82 0.49%
암호화폐 현재가 기준대비
비트코인 105,730,000 0.25%
비트코인캐시 301,500 0.07%
이더리움 3,416,000 0.41%
이더리움클래식 10,210 -0.39%
리플 1,935 0.73%
퀀텀 1,272 0.00%
이오타 58 0.00%
모바일화면 이동

