






















이산화티타늄·지르콘 판매량 호조로 매출 성장…세무 평가 충당금 반영에 순손실은 1억 7100만 달러로 확대
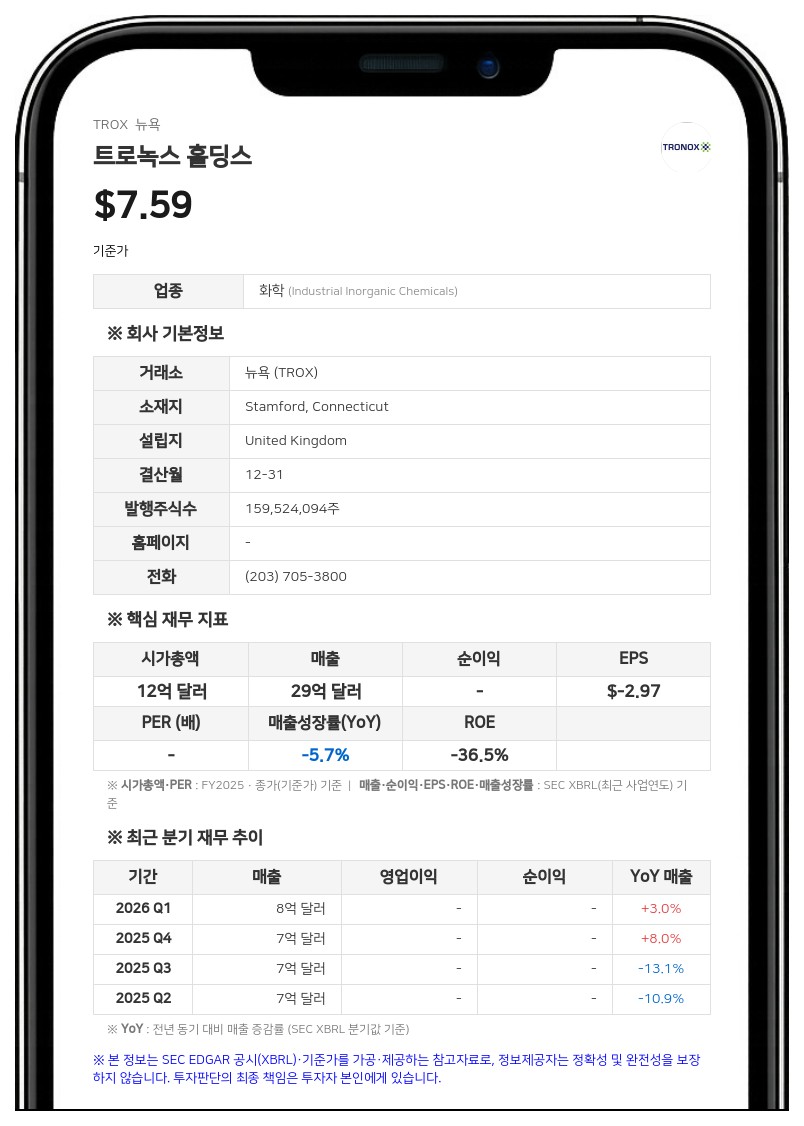
트로녹스는 2026년 2분기 매출이 전년 동기 7억 3100만 달러 대비 19% 증가한 8억 6800만 달러를 기록했다고 발표했다. 이는 전 분기(7억 6000만 달러)와 비교해도 14% 늘어난 수치다. 주력 제품인 이산화티타늄 매출이 전년 동기 대비 19% 증가한 7억 달러를 기록했고, 지르콘 매출은 판매량이 61% 급증하면서 전년 동기 대비 43% 늘어난 9700만 달러를 기록했다.
세무 충당금 반영에 순손실 확대…잉여현금흐름은 흑자 전환
2분기 영업손실은 2100만 달러로, 전년 동기(3500만 달러 손실) 및 전 분기(4100만 달러 손실) 대비 적자 폭을 줄였다. 반면 트로녹스 지분 귀속 순손실은 1억 7100만 달러(희석 주당순손실 1.07달러)를 기록해 전년 동기(8400만 달러 순손실)보다 적자 규모가 늘어났다. 이는 미국 내 일부 주(州) 이월결손금 등에 대해 1억 300만 달러 규모의 세무 평가 충당금(Tax valuation allowance)을 설정한 영향이 컸다. 일회성 요인을 제외한 조정 순손실(Non-GAAP)은 8200만 달러(조정 희석 주당순손실 0.51달러)로 집계됐다.재무 건전성의 지표인 잉여현금흐름(Free Cash Flow)은 6000만 달러를 기록하며 전년 동기(5500만 달러 순유출) 및 전 분기(1억 3500만 달러 순유출) 대비 흑자 전환에 성공했다. 운전자본 개선 노력을 통해 전체 재고 자산을 전 분기 대비 약 1억 2000만 달러 줄여 2024년 6월 이후 최저 수준으로 낮춘 점이 현금 흐름 개선에 기여했다. 2분기 자본지출(CAPEX)은 4500만 달러를 집행했다.
3분기 조정 EBITDA 9500만~1억 1500만 달러 전망
트로녹스는 올해 3분기 이산화티타늄 판매량이 통상적인 계절적 패턴에 따라 전 분기 대비 한 자릿수 중간 수준(mid-single-digit)의 감소세를 보일 것으로 예상했다. 지르콘 판매량 역시 상반기 강세에 따른 재고 상황으로 인해 전 분기 대비 소폭 둔화될 전망이다. 다만 2분기에 발표한 가격 인상 조치가 반영되면서 3분기 이산화티타늄 가격은 전 분기 대비 한 자릿수 중간 수준, 지르콘 가격은 한 자릿수 중간에서 높은 수준(mid- to high single-digit)으로 상승할 것으로 내다봤다.이에 따라 회사는 3분기 조정 EBITDA 가이던스를 9500만 달러에서 1억 1500만 달러 사이로 제시했다. 이는 2분기 조정 EBITDA인 7300만 달러 대비 증가한 수치다. 또한 3분기 잉여현금흐름은 손익분기점 수준(relatively neutral)을 기록한 뒤, 2026년 연간 전체로는 의미 있는 수준의 양(+)의 잉여현금흐름을 달성할 수 있을 것으로 전망했다.
트로녹스 홀딩스는 미국 코네티컷주 스탬퍼드에 본사를 두고 있으며, 이산화티타늄 안료, 특수 등급 이산화티타늄 제품, 고순도 티타늄 화학 물질 및 지르콘을 생산하는 수직 계열화된 글로벌 화학 기업이다.
#트로녹스홀딩스 #TROX #이산화티타늄 #지르콘 #실적발표
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com




