






















서비싱 부문 세전이익은 전분기 대비 증가 전망
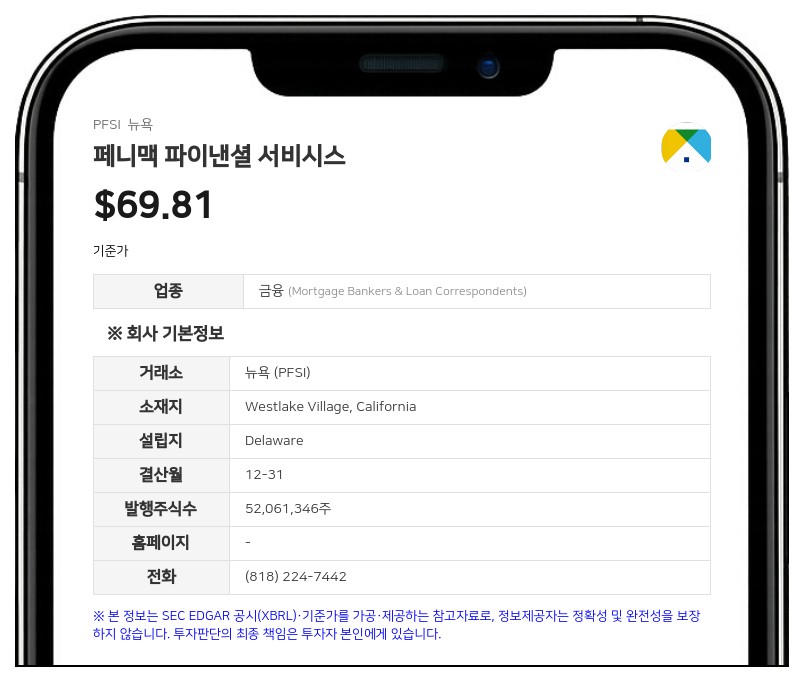
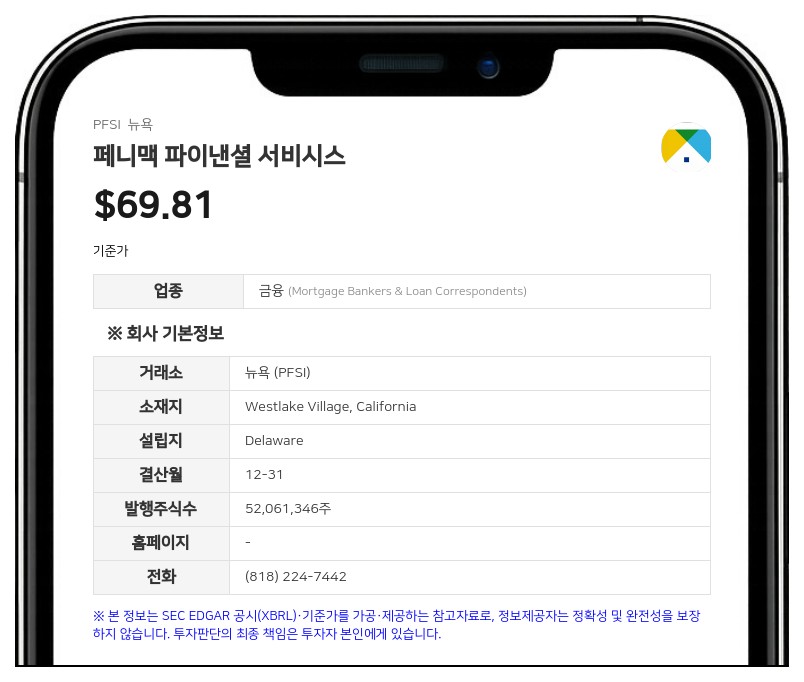
페니맥 파이낸셜이 공개한 투자자 업데이트 자료에 따르면, 2026년 6월 30일 대비 모기지 금리가 50베이시스포인트(bp) 상승함에 따라 3분기 생산(Production) 부문의 세전이익은 지난 2분기보다 감소할 것으로 전망된다. 이는 주로 풀스루 조정 락(pull-through adjusted lock) 물량 감소에 따른 것이다. 다만 생산 부문의 매출 마진은 75~85bp 수준으로, 지난 2분기의 77bp와 유사한 수준을 유지할 것으로 예상했다.
반면 서비싱(Servicing) 부문의 세전이익은 지난 2분기 대비 증가할 것으로 전망했다. 금리 상승으로 조기상환 속도가 둔화되면서 모기지서비싱권리(MSR) 현금흐름 실현액은 10% 이상 감소할 것으로 보이나, 전체적인 서비싱 부문 이익은 개선될 것이라는 분석이다. 페니맥 파이낸셜이 보유한 자체 포트폴리오의 미상환원금잔액(UPB)은 8월 31일 기준 5030억 달러로, 생산 물량이 조기상환에 따른 감소분을 상회하며 지난 6월 30일 대비 증가했다.
3분기 누적 인수 및 실행 실적
올해 3분기 들어 8월 31일까지의 누적 총 인수 및 실행(Fundings) 규모는 미상환원금잔액(UPB) 기준 166억 달러를 기록했다. 채널별로는 코레스폰던트(Correspondent) 인수가 105억 달러, 브로커 직접 실행이 37억 달러, 소비자 직접 실행이 24억 달러로 집계됐다. 이는 지난 2분기 전체 실행 규모인 349억 달러의 절반 수준이다.같은 기간 이자율 잠금 약정(IRLC) 총액은 UPB 기준 182억 달러를 기록했다. 코레스폰던트(Correspondent) 락이 110억 달러, 브로커 직접 락이 43억 달러, 소비자 직접 락이 29억 달러였다. 지난 2분기 전체 락 규모는 365억 달러였다.
기타 항목으로 본사 법인(Corporate) 부문의 세전 손실은 2025년 3분기와 비슷한 수준을 기록할 것으로 회사는 예상했다.
페니맥 파이낸셜 서비시스는 미국 내 주요 모기지 금융 서비스 기업으로, 모기지 대출 생산 및 서비싱 사업을 영위하고 있으며 페니맥 모기지 인베스트먼트 트러스트(PMT) 등과 협력 관계를 맺고 있다.
#PFSI #페니맥파이낸셜 #모기지 #실적전망 #MSR
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com



