
사이퍼 1억 200만 달러·키모맵 4800만 달러 가치 산정...최소 3000만~최대 5000만 달러 PIPE 병행
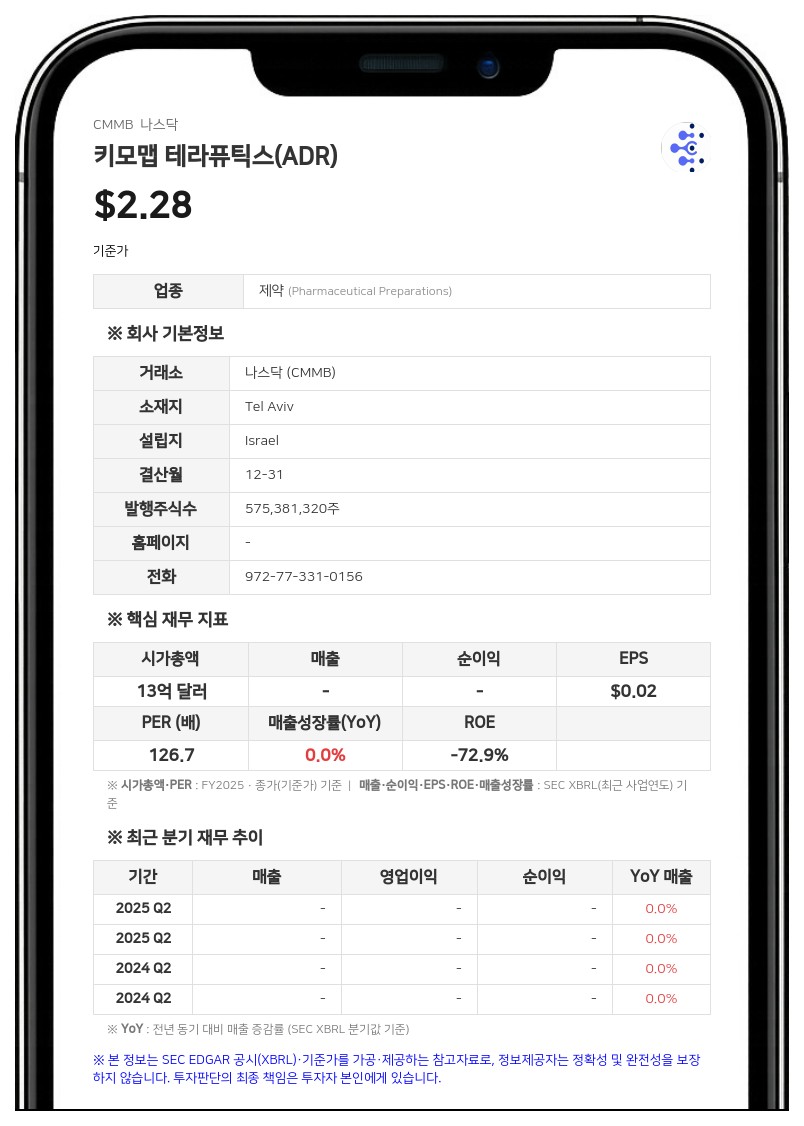
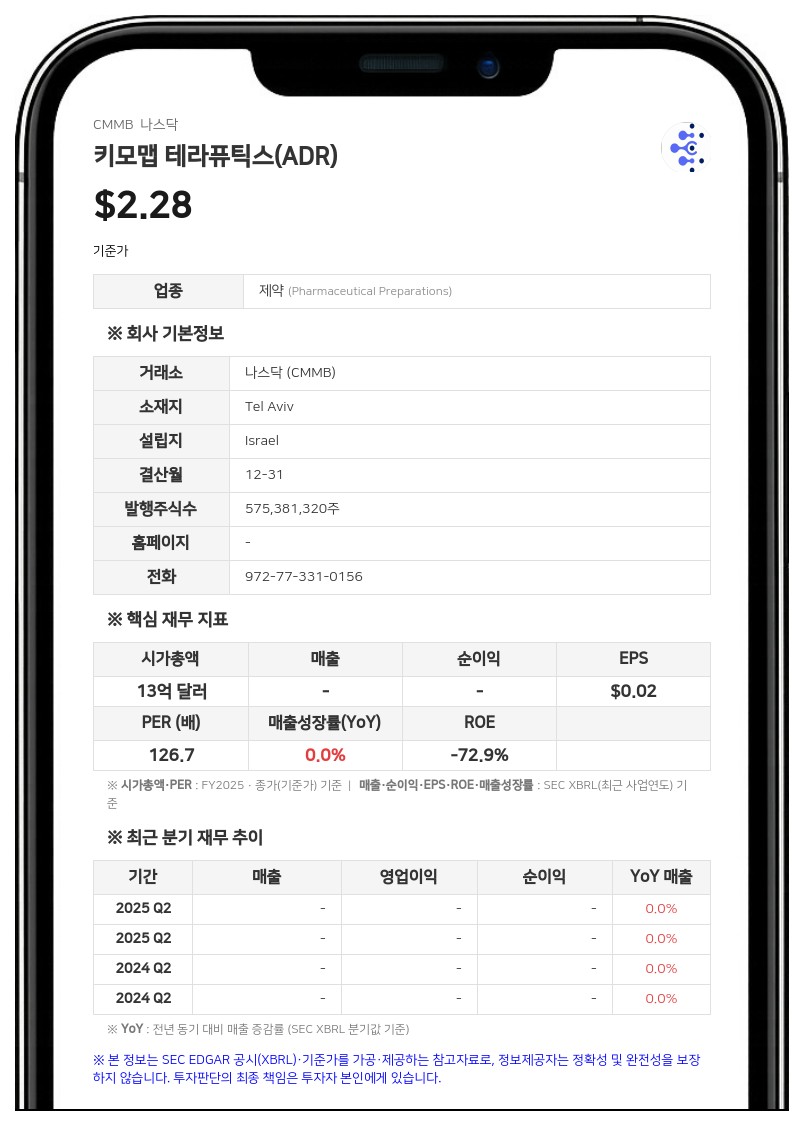
공시에 따르면 키모맵 테라퓨틱스는 먼저 지난 6월 30일 델라웨어주에 설립한 완전 자회사 스노우드리프트 페어런트 코퍼레이션(Snowdrift Parent Corporation) 아래로 들어가는 '법인 전환 합병'을 진행한다. 스노우드리프트 페어런트의 이스라엘 자회사 엘더우드(Elderwood Ltd.)가 키모맵 테라퓨틱스에 흡수합병되고, 존속법인인 키모맵 테라퓨틱스는 스노우드리프트 페어런트의 완전 자회사가 된다.
이 과정에서 키모맵 테라퓨틱스 보통주(미국주식예탁증권 ADS 1주당 보통주 80주)는 스노우드리프트 페어런트 보통주로 전환된다. 전환 비율은 약 0.0047(ADS 기준 0.374)로 예상된다.
법인 전환이 끝나면 스노우드리프트 페어런트의 자회사 스노우드리프트 서브(Snowdrift Sub Corp.)가 사이퍼 메디슨에 흡수합병되고, 사이퍼 메디슨은 스노우드리프트 페어런트의 완전 자회사가 된다. 합병 후 스노우드리프트 페어런트는 사명을 '사이퍼 메디슨 코퍼레이션'으로 바꾸고 나스닥 캐피털 마켓에 티커 'SCIP'로 상장할 예정이다. 회사는 합병이 2026년 4분기 중 완료될 것으로 예상했다.
키모맵 테라퓨틱스는 6월 30일 기준 누적결손금이 1억 1560만 달러이고 현금·현금성자산과 예금은 약 670만 달러다. 회사는 이 자금으로 2027년 1분기까지 운영비와 자본적 지출을 충당할 수 있을 것으로 봤다. 신고서는 이런 지표가 계속기업으로서 존속 능력에 중대한 의문을 일으키며, 합병과 동시 PIPE 투자 또는 다른 추가 자금조달이 없으면 그 의문이 해소되지 않는다고 밝혔다.
키모맵 테라퓨틱스 이사회는 3월 31일 기준 현금 약 800만 달러와 원발성 경화성 담관염(PSC) 임상 3상에 드는 막대한 비용을 감안할 때 독자 추진에 따르는 위험이 크다는 점, 2년 6개월간 제약·바이오 기업 69곳을 접촉했으나 실행 가능한 협력으로 이어지지 않은 점을 합병 결정 근거로 들었다.
합병 가치와 지분 배분
합병 계약상 기업가치는 사이퍼 메디슨 1억 200만 달러, 키모맵 테라퓨틱스 4800만 달러로 정해져 합산 1억 5000만 달러다. 사이퍼 메디슨의 가치는 합병 효력 발생 시점에 남아 있는 차입금만큼 차감된다. 이에 따라 PIPE 투자 전 기준으로 기존 키모맵 테라퓨틱스 주주가 합병 법인 지분 약 32%를, 사이퍼 메디슨의 일부 기존 증권 보유자가 약 68%를 갖게 된다.합병 종결 직후 PIPE 투자 전 발행주식 1000만 주 가운데 320만 주가 기존 키모맵 테라퓨틱스 주주 몫이고, 나머지 680만 주는 사이퍼 메디슨이 발행한 2026년 전환사채(2026 Notes) 보유자에게 배정된다. 사이퍼 메디슨의 보통주·우선주와 옵션·워런트, 2025년 전환사채는 대가 없이 소각된다.
최대 5000만 달러 PIPE 병행
합병과 함께 사이퍼 메디슨의 기존 투자자 그룹이 최소 3000만 달러, 최대 5000만 달러 규모의 동시 PIPE(사모투자)를 진행한다. 최소 투자액 3000만 달러에 대한 서면 약정은 합병 계약 체결과 동시에 확보됐다. PIPE는 합산 기업가치 1억 5000만 달러를 기준으로 이뤄지며, PIPE 주식 200만~333만 3333주와 같은 수의 워런트가 함께 발행될 예정이다.이 가운데 1000만 달러는 합병 전 자금조달(Pre-Closing Financing)로 이미 사이퍼 메디슨에 납입됐다. 사이퍼 메디슨은 지난 3월 기존 채권 2540만 달러를 교환하고 신규 현금 500만 달러를 받아 2026년 전환사채를 발행했으며, 7~8월에 신규 현금 500만 달러어치를 추가로 발행했다.
이 신규 현금 1000만 달러는 최소 투자액 3000만 달러에 포함된다. 합병 종결 시 해당 전환사채와 경과이자는 PIPE 납입 의무에 충당되고, 보유자는 현금 상환 대신 PIPE 주식과 워런트를 받는다. 2026년 전환사채의 만기는 2027년 8월 5일이다.
PIPE가 3000만 달러 규모로 완료될 경우 합병 법인 지분은 2026년 전환사채 보유자가 약 56.70%, 기존 키모맵 테라퓨틱스 주주가 약 26.70%, PIPE 투자자가 약 16.60%를 보유하게 된다(PIPE 워런트 행사분 제외).
임시 주총 안건과 이사 후보
키모맵 테라퓨틱스는 이스라엘 기바타임의 메이타 법률사무소(Meitar Law Offices)에서 임시 주주총회를 열어 합병 계약 승인, 법인 전환 합병 승인, 나스닥 상장규정에 따른 PIPE 주식·워런트 발행 승인, 이사 선임, 2026년 주식보상계획 승인, 2026년 직원주식구매계획 승인 등 6개 안건을 표결한다. 주총 날짜는 신고서에 아직 기재되지 않았다.합병 종결 시점부터 활동할 합병 법인 이사 후보로는 사이퍼 메디슨이 지명한 브렛 블랙만(Brett Blackman) 박사, 스테판 크리글스타인(Stefan Krieglstein), 조셉 로스칼조(Joseph Loscalzo) 박사, 레지널드 시토(Reginald Seeto)와 키모맵 테라퓨틱스가 지명한 아디 모르(Adi Mor) 최고경영자(CEO) 겸 이사가 올랐다.
합병 법인은 키모맵 테라퓨틱스의 임상 단계 후보물질 네보키투그(nebokitug, CM-101)를 사이퍼 메디슨의 진단 검사 프리즘RA(PrismRA)와 환자 선별 역량을 활용해 류마티스관절염 정밀의료 임상 2상으로 진행할 계획이다. 키모맵 테라퓨틱스 ADS 보유자와 가득된 옵션 보유자에게는 네보키투그 관련 특정 마일스톤 달성 시 추가 가치를 받을 수 있는 조건부가치청구권(CVR)이 부여된다.
키모맵 테라퓨틱스는 이스라엘 텔아비브에 본사를 둔 임상 단계 바이오 기업으로 섬유증 및 염증성 질환 치료제를 개발하고 있다. 사이퍼 메디슨은 미국 노스캐롤라이나주 더럼에 본사를 둔 정밀면역학 기업으로, 6월 30일 기준 누적결손금은 약 3억 2840만 달러다.
#키모맵테라퓨틱스 #CMMB #합병 #사모투자 #바이오제약
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com