






















3분기 말 현금 2분기 말보다 50% 이상 증가 예상…사상 최고 마진·순손실 축소 전망
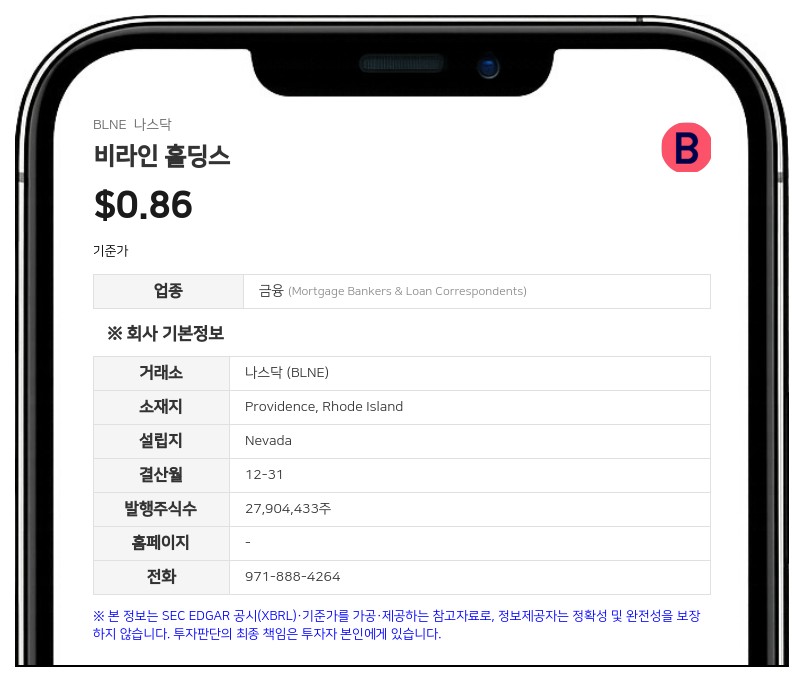
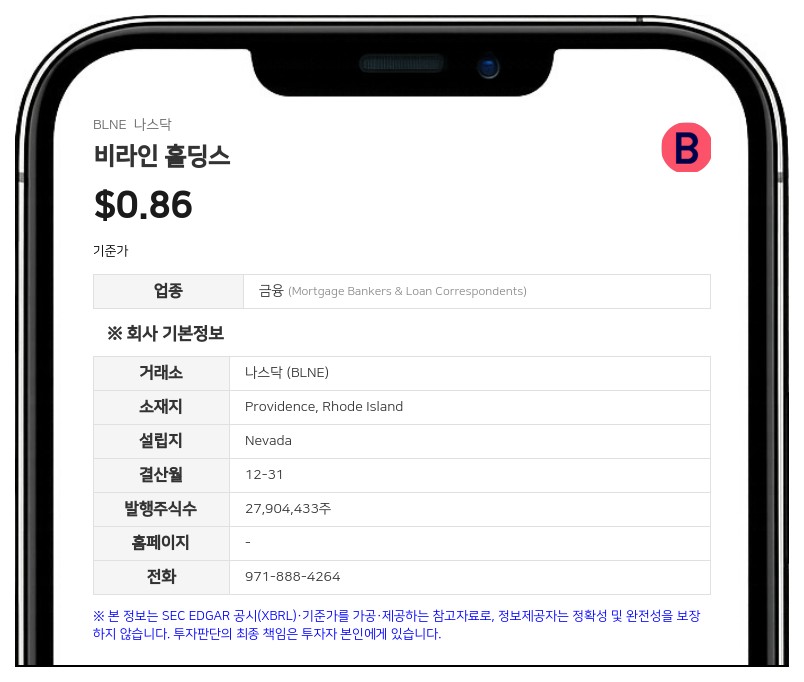
회사는 3분기 매출이 회사 역사상 두 번째로 많고 2021년 이후로는 가장 많은 분기 매출이 될 것으로 전망했다. 3분기 순손실은 2분기보다 줄고, 조정 상각전영업이익(EBITDA) 손실은 최근 5년 중 가장 적은 수준으로 개선될 것으로 내다봤다. 3분기 말 현금 보유액은 2분기 말보다 50% 이상 늘어날 것으로 예상했다.
회사 측은 이 같은 실적이 지난 4월 모기지 상품 구성을 비적격모기지(Non-QM), 특히 부동산 투자자와 자영업자를 대상으로 한 부채상환비율(DSCR) 대출과 은행 거래명세서(Bank Statement) 기반 대출 쪽으로 옮긴 전략적 결정의 효과를 보여준다고 설명했다. 비라인 홀딩스는 지난 9월 22일 '금리 최적화(Rate Optimization)' 프로그램 출시를 발표하면서 3분기 매출이 창사 이래 가장 강력한 분기 중 하나가 될 것으로 전망한 바 있다.
이번 수치는 잠정치다. 회사는 3분기 전체 실적을 비GAAP 지표의 GAAP 조정 내역과 함께 분기보고서(10-Q)로 공개할 예정이며, 이번 전망치는 분기 결산과 감사인 검토 절차, 그에 따른 조정에 따라 달라질 수 있다고 밝혔다.
금리 영향 덜 받는 주택지분투자 상품 출시 준비
비라인 홀딩스는 상품군을 넓히고 전통적인 모기지 시장 주기와 금리 변동에 대한 의존도를 낮추기 위해 HEI 상품 출시를 준비 중이라고 밝혔다. 이 상품은 주택 소유자가 전통적인 소득 증빙 서류나 의무적인 월 상환 없이 주택 지분을 활용할 수 있도록 설계됐다.대출 형태로 구조화되는 이 상품은 만기를 10년으로 하거나 주택 소유자의 기존 모기지 잔여 만기에 맞출 수 있다. 자격 요건은 일반적으로 전통적인 모기지보다 덜 까다로워, 특정 상황에서는 신용점수 500점까지도 자격을 얻을 수 있다.
회사에 따르면 미국에서 지금까지 집행된 HEI 규모는 40억 달러를 넘고, 기관 자금과 증권화 활동도 계속 확대되고 있다. 회사 측은 주택 소유자들이 상당한 지분을 쌓아 두었지만 상당수가 기존 저금리 모기지의 재융자를 꺼리거나 전통적인 주택담보 금융의 자격을 갖추지 못하고 있어 HEI 시장이 큰 기회라고 판단했다.
닉 리우자(Nick Liuzza) 비라인 홀딩스 최고경영자(CEO) 겸 공동창업자는 "3분기는 4월부터 단행한 전략적 변화가 효과를 내고 있음을 보여줄 것"이라며 "Non-QM으로의 전환이 옳은 결정이었다고 본다"고 말했다. 그는 "우리의 목표는 금리가 내려가지 않아도 성장할 수 있는 회사를 만드는 것"이라며 "HEI는 전통적인 모기지와 같은 금리 흐름에 좌우되지 않는 또 다른 대규모 시장을 제공한다"고 덧붙였다.
로드아일랜드주 프로비던스에 본사를 둔 비라인 홀딩스는 디지털 플랫폼을 통해 일반 차입자와 자영업자, 부동산 투자자를 위한 모기지 상품을 제공하며, 주택지분투자 상품으로 사업을 넓히고 있다.
#비라인홀딩스 #BLNE #주택지분투자 #모기지
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


