
조정 주당순이익 0.59달러, 신시내티 침수로 매출 약 700만 달러 영향…연간 전망은 지난 2일 하향한 범위 유지
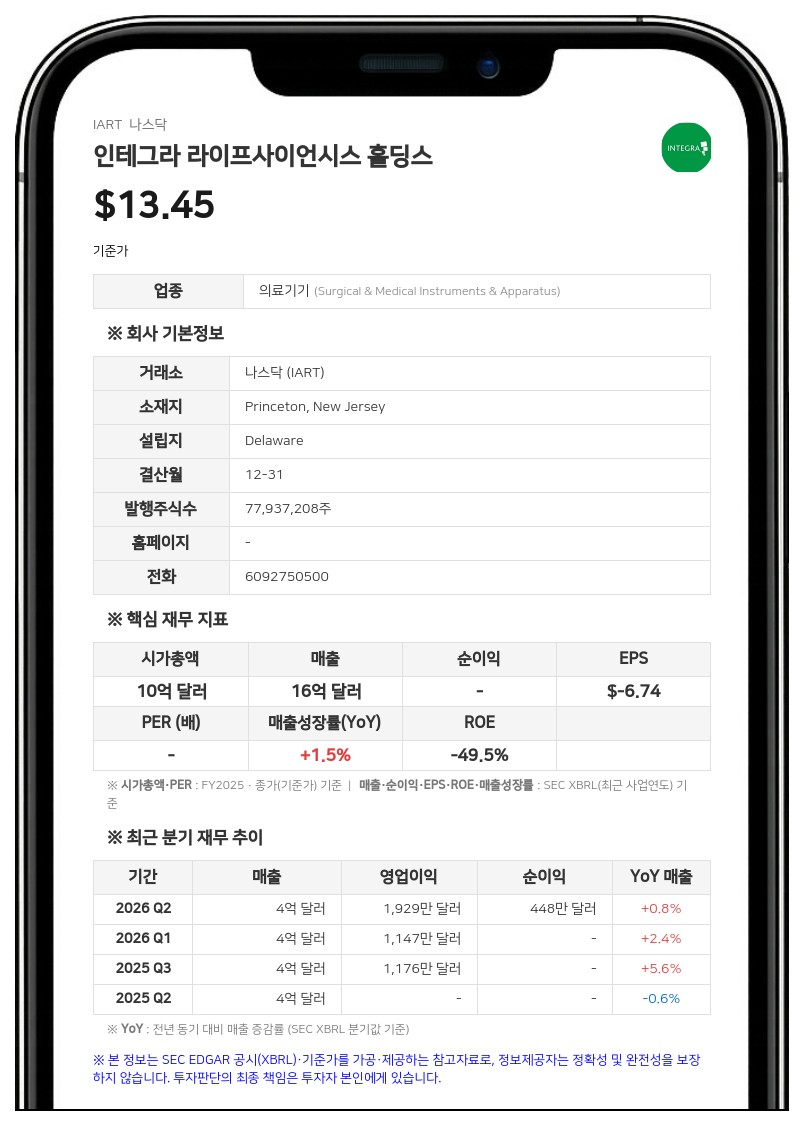
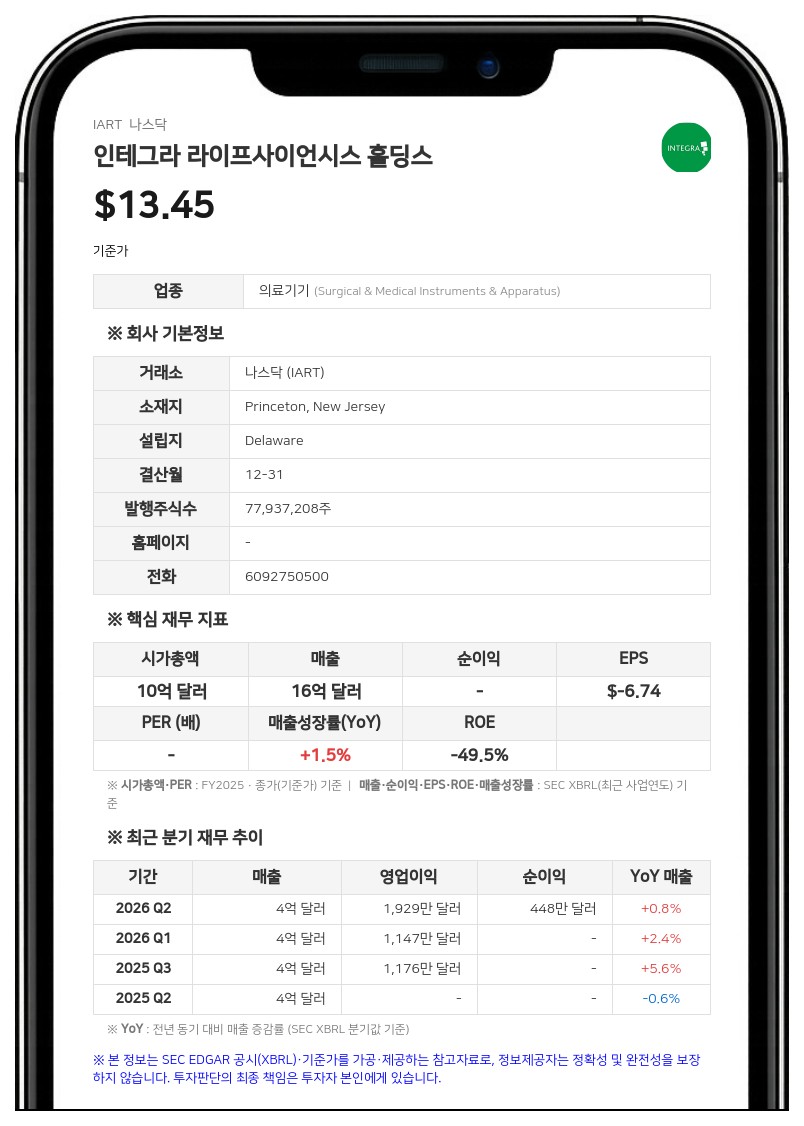
3분기 매출은 전년 동기 4억 206만 달러 대비 2.3% 증가했다. 환율 변동과 인수·매각 효과를 제외한 유기적 매출 성장률은 2.5%였다. 미국 오하이오주 신시내티 생산 시설의 침수 피해로 약 700만 달러의 매출 영향이 있었지만 전체 매출은 늘었다.
영업이익은 1890만 달러로 전년 동기 1176만 달러 대비 60.7% 늘었다. 순이익은 1485만 달러(희석 주당순이익 0.19달러)로 전년 동기 540만 달러 순손실(주당순손실 0.07달러)에서 흑자로 돌아섰다. 비GAAP 기준 조정 순이익은 4644만 달러(조정 주당순이익 0.59달러)로 전년 동기 4162만 달러(0.54달러) 대비 11.6% 증가했다.
3분기 GAAP 매출총이익률은 51.0%로 전년 동기 51.5%보다 내려갔고, 조정 매출총이익률은 62.9%에서 61.1%로 하락했다. 조정 EBITDA(이자·법인세·감가상각비 차감 전 이익)는 7979만 달러로 매출 대비 19.4%였으며, 전년 동기에는 7845만 달러(19.5%)였다.
스튜어트 에시그(Stuart Essig) 이사회 의장 겸 최고경영자(CEO)는 "3분기 실적은 포트폴리오 전반에서 엇갈렸다. 특수수술 부문이 호조를 보였지만 신시내티 차질에 따른 700만 달러 영향과 예상보다 부진한 조직재건 부문 실적이 이를 일부 상쇄했다"며 "가이던스 범위 내 실적을 냈고, 강한 현금흐름을 창출하고 레버리지를 낮췄으며, 이후 부채 리파이낸싱도 마무리했다"고 말했다.
특수수술 늘고 조직재건 줄어든 부문별 매출
사업 부문별로는 전체 매출의 약 70%를 차지하는 특수수술(Specialty Surgery) 부문 매출이 3억 412만 달러로 전년 동기 대비 3.9%, 유기적 기준 4.2% 증가했다. 이 부문 실적에는 신시내티 공장 침수에 따른 약 700만 달러의 영향이 반영됐다. 신경외과(Neurosurgery) 매출은 세레링크(CereLink), 서타스 플러스(Certas Plus), 박티실(Bactiseal), 두라실(DuraSeal)의 성장과 두개골 천공기(cranial perforator) 판매 회복에 힘입어 유기적 기준 6.5% 늘었다.반면 기구(Instruments) 매출은 주문 시점 영향으로 유기적 기준 0.9% 감소했다. 이비인후과(ENT) 매출은 부비동 풍선(sinus balloon) 제품의 한 자릿수 초반대 감소가 주된 요인이 돼 1.1% 줄었다.
조직재건(Tissue Reconstruction) 부문 매출은 1억 706만 달러로 보고 기준과 유기적 기준 모두 전년 동기 대비 2.2% 감소했다. 상처 재건 사업은 두라소브(DuraSorb)와 프라이매트릭스(PriMatrix)가 강하게 성장했으나 마이크로매트릭스(MicroMatrix)와 인테그라 스킨(Integra Skin) 매출이 줄어 한 자릿수 초반대 감소세를 보였다. 회사는 이번 분기부터 프라이빗 라벨(Private Label) 사업을 기업 파트너십(Corporate Partnerships)으로 부르기로 했으며, 이 사업 매출은 전년 동기와 비슷한 수준이었다.
현금흐름과 부채 리파이낸싱
3분기 영업활동 현금흐름은 9598만 달러로 전년 동기 4091만 달러에서 증가했다. 설비 투자를 차감한 잉여현금흐름은 8573만 달러로 전년 동기 2575만 달러를 웃돌았다.9월 30일 기준 현금 및 현금성 자산과 단기 투자 자산은 3억 1193만 달러이며, 회전신용공여 잔여 한도를 더한 총 유동성은 약 5억 5900만 달러다. 순부채는 15억 1677만 달러로 지난해 말 15억 9562만 달러보다 줄었고, 연결 총레버리지 비율은 3.8배로 낮아졌다.
회사는 분기 말 이후인 지난 19일 16억 5000만 달러 규모 선순위 담보 신용공여와 2033년 만기 연 9.5% 선순위 담보사채 4억 5000만 달러로 구성된 21억 달러 규모 부채 리파이낸싱을 마쳤다. 이와 함께 개정된 재무약정은 최대 허용 순레버리지 비율을 현 수준에서 한시적으로 높인 뒤 2027년 중 4.25배까지 단계적으로 낮추도록 했다. 종전 약정에서는 2027년 하향 기준이 4.0배였다.
4분기 전망과 연간 가이던스
회사는 4분기 매출 전망치로 4억 1300만~4억 3300만 달러를 제시했다. 보고 기준 0.5~5.2%, 유기적 기준 0.4~5.1% 감소에 해당하는 규모다. 4분기 조정 주당순이익 전망치는 0.61~0.71달러다.2026년 연간 매출 전망치는 16억 3400만~16억 5400만 달러, 조정 주당순이익 전망치는 2.30~2.40달러로 지난 2일 발표한 예비 실적 및 수정 전망과 같은 수준을 유지했다. 연간 영업활동 현금흐름도 종전대로 약 1억 9000만~2억 달러를 예상했다.
회사는 4분기와 연간 전망에 신시내티 공장 차질에 따른 예상 매출 영향과 조직재건 부문의 실적 전망 수정을 반영했고, 특수수술 부문 전망은 종전과 같게 유지했다고 설명했다. 조정 주당순이익 전망에는 신시내티 차질로 인한 매출 손실에 대한 기업휴지보험 보상금과 리파이낸싱에 따른 이자비용 증가분도 반영됐다.
인테그라 라이프사이언시스는 신경외과 및 조직재건 분야의 의료기술을 개발하는 글로벌 의료기기 기업으로, 미국 뉴저지주 프린스턴에 본사를 두고 있다.
#인테그라라이프사이언시스 #IART #실적발표 #의료기기 #실적흑자전환
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com