






















'라이텔로' 매출 상승 영향…영업비용 가이던스 하향 조정
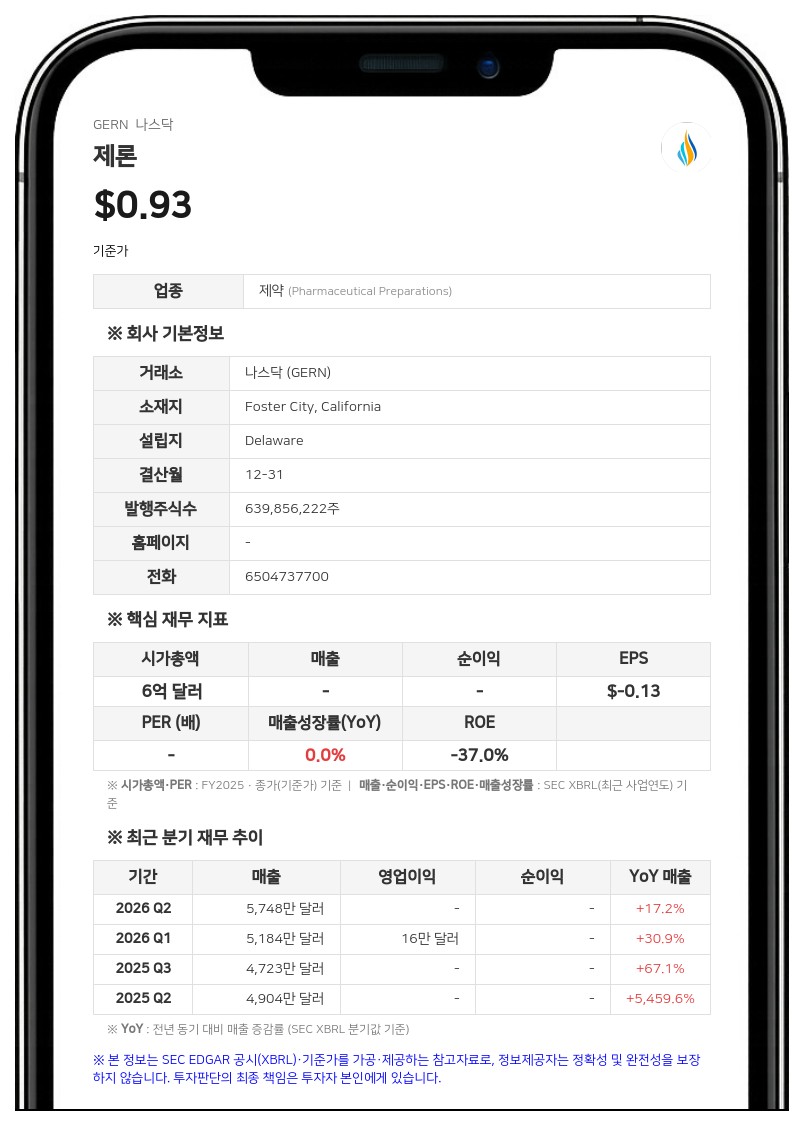
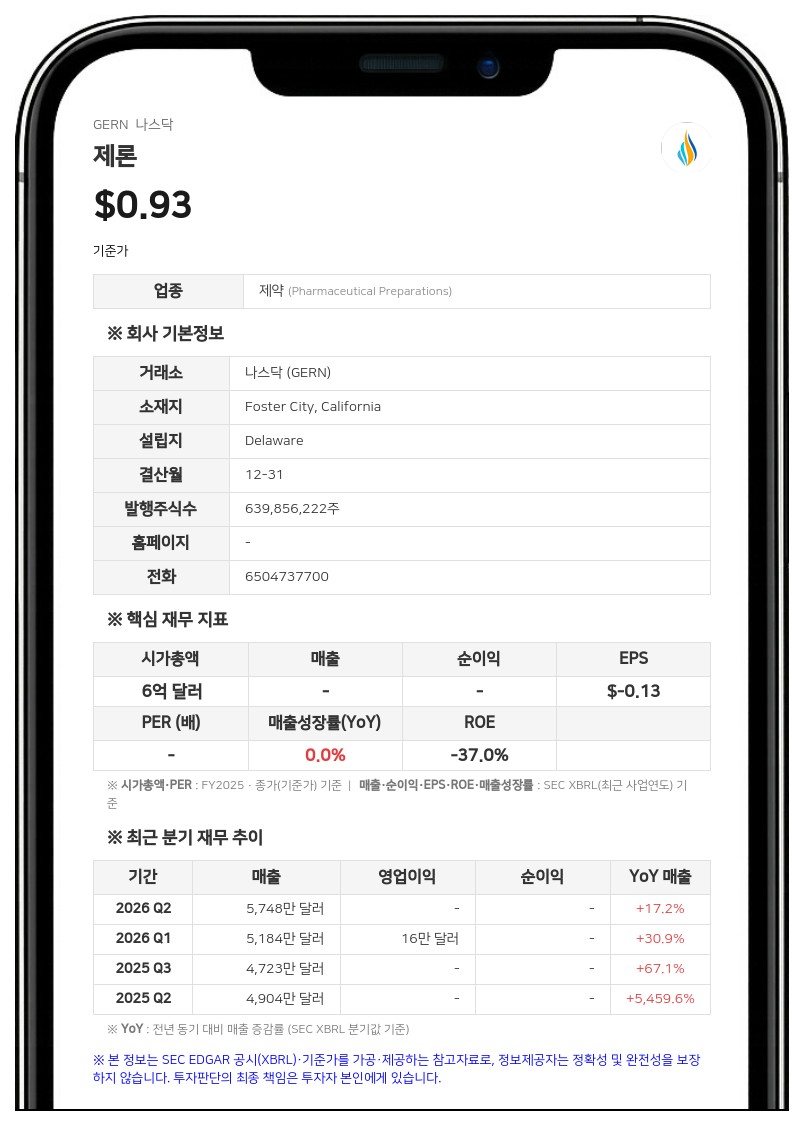
3분기 총매출은 6019만 달러로 전년 동기 4722만 7000달러 대비 27.4% 증가했다. 이 중 주요 제품인 저위험 골수형성이상증후군(LR-MDS) 치료제 '라이텔로(RYTELO, 성분명 이메텔스타트)'의 순제품 매출이 6011만 4000달러를 차지해 실적 성장을 이끌었다.
3분기 영업비용을 포함한 총비용은 5439만 1000달러로 전년 동기 6111만 4000달러에서 감소했다. 연구개발(R&D) 비용은 1270만 9000달러, 판매관리비(SG&A)는 3570만 2000달러로 인력 관련 비용 절감 효과에 힘입어 전년 동기 대비 각각 줄었다. 반면 매출원가는 비현금성 재고 관련 비용이 반영되면서 605만 1000달러로 전년 동기 104만 3000달러에서 늘었다. 앞서 회사는 지난 10월 28일 골수섬유증 대상 '이메텔스타트' 임상 3상 중단을 발표했으며, 이번 보도자료에서도 해당 결정을 최근 주요 사업 현황으로 밝혔다.
회사 측은 올해 연간 라이텔로 순제품 매출 전망치를 기존 제시 범위인 2억 2000만 달러~2억 4000만 달러의 중간에서 상단 수준으로 유지했다. 반면 올해 연간 총 영업비용 전망치는 기존 2억 3000만 달러~2억 4000만 달러에서 2억 2000만 달러~2억 3000만 달러 수준으로 하향 조정했다.
유럽 시장 진출도 본격화하고 있다. 회사는 타깃 유럽 시장 내 라이텔로의 상업적 출시 절차에 착수했으며, 올해 말 독일, 2027년 프랑스 출시를 목표로 하고 있다.
9월 30일 기준 제론이 보유한 현금, 현금성자산, 제한된 현금 및 매매가능증권은 총 3억 3937만 달러다. 회사는 보유 자금과 라이텔로의 미국 매출을 통해 향후 사업 운영 자금을 충당할 수 있을 것으로 보고 있다.
제론은 골수형성이상증후군 등 혈액암 치료제를 개발 및 상업화하는 미국 바이오기업이다.
박노중 데이터투자 기자 netpark@datatooza.com



