






















매출 8461만 달러로 8.6% 감소, 이연법인세 자산 평가충당금 해제로 순이익 급증…연간 실적 전망 상향
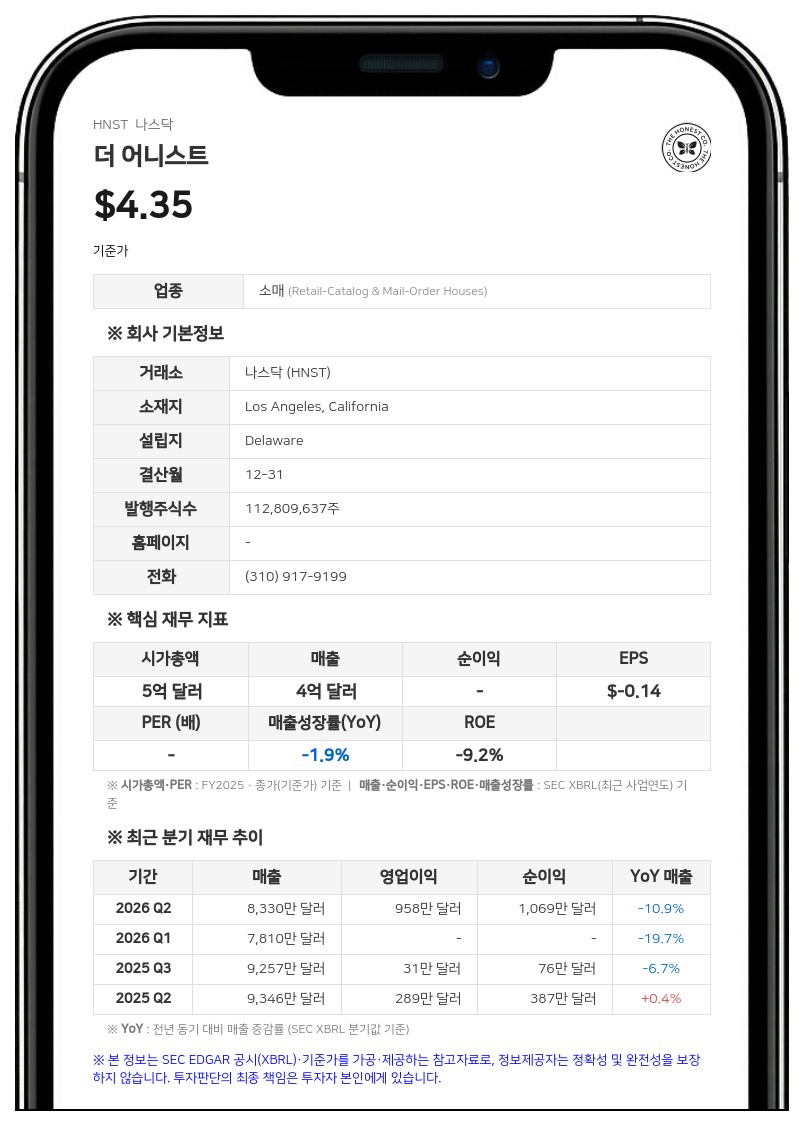
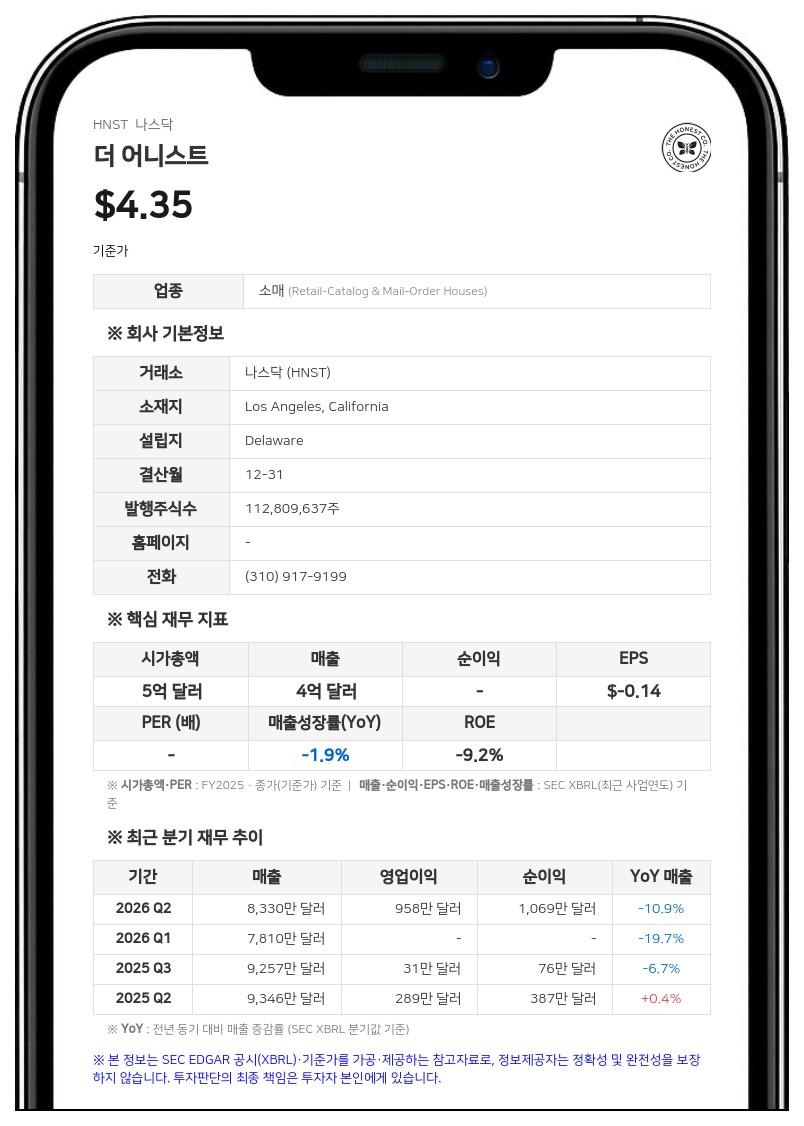
더 어니스트의 3분기 매출은 전년 동기 대비 8.6% 감소한 8461만 3000달러를 기록했다. 의류 사업 중단 등 비핵심 사업 정리와 기저귀 매출 감소의 영향을 받았으나, 물티슈와 퍼스널 케어 제품은 성장을 이어갔다. 정리한 사업의 매출을 제외한 오가닉 매출(Organic Revenue)은 물티슈와 퍼스널 케어 제품의 성장세에 힘입어 전년 동기 대비 9.2% 증가한 7927만 달러를 기록했다. 매출총이익률은 45.0%로 770bp(베이시스포인트) 올랐고, 구조조정 관련 비용과 잔여 의류 재고 부분 처분을 제외한 언더라잉 조정 매출총이익률(Underlying Adjusted Gross Margin)은 48.9%로 1160bp 상승했다. 영업이익은 116만 달러로 전년 동기(31만 3000달러) 대비 크게 늘었다.
3분기 순이익은 9131만 9000달러(희석 주당순이익 0.81달러, 기본 0.84달러)로 전년 동기(75만 8000달러, 주당 0.01달러) 대비 대폭 증가했다. 이는 당기 순이익에 반영된 순이연법인세 자산 관련 평가충당금 해제로 발생한 8939만 6000달러 규모의 일회성(discrete) 법인세 혜택 영향이 컸다. 이 혜택과 구조조정 관련 비용을 제외한 언더라잉 조정 순이익(Underlying Adjusted Net Income)은 305만 6000달러로 전년 동기(75만 8000달러) 대비 229만 8000달러 증가했다. 언더라잉 조정 EBITDA는 628만 5000달러로 전년 동기(352만 3000달러)보다 276만 2000달러 늘었다.
회사 이사회는 2026년 10월 30일 최대 3000만 달러 규모의 보통주 자사주 매입 프로그램을 승인했다. 회사는 앞서 2026년 8월 6일 기준 기존 2500만 달러 규모의 자사주 매입 프로그램을 완료했으며, 2026년 9개월간 총 721만 4231주의 보통주를 2514만 3000달러에 매입 완료했다. 신규 자사주 매입은 별도의 만기일 없이 이사회 판단에 따라 공개 시장 또는 사적 거래를 통해 진행될 예정이다.
호실적과 사업 모멘텀을 바탕으로 더 어니스트는 2026년 전체 실적 가이던스를 상향 조정했다. 2026년 연간 매출 전망치는 기존 3억 1900만~3억 2500만 달러에서 3억 2200만~3억 2500만 달러로, 오가닉 매출 성장률 전망치는 기존 5~7%에서 6~7%로 높였다. 조정 매출총이익률 전망치는 기존 '40%대 중반'에서 45.5~46.5%로, 조정 EBITDA 전망치는 기존 2300만~2500만 달러에서 2500만~2600만 달러로 높여 잡았다.
9월 30일 기준 회사는 부채 없이 1억 295만 4000달러의 현금 및 현금성 자산을 보유하고 있다. 지난해 같은 시점보다 3150만 달러 늘어난 수준으로, 재고 감축과 순이익 증가, 스톡옵션 행사 대금 유입이 영향을 줬다.
더 어니스트는 유아부터 성인까지를 위한 친환경 및 청정 원료 기반 퍼스널 케어 제품을 개발·판매하는 미국 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com


