LIVE

실시간 국내외공시

변태웅 등, 엑스플러스 지분 0.75% 신규 보유
서성훈 회장, 서울식품 주식 13만857주 ↑…지분율 12.55%
4일 선도전기 3,210원 4.05% 상승... 일중 저가 3,000원에서 7.0% 오른 가격 마감
디지털대성, 3Q 연결 영업이익 274억...전년비 29%↑
4일 아이센스 16,220원 7.79% 하락... 일중 고가 17,890원에서 9.3% 밀린 가격 마감
손주은 등, 메가스터디교육 지분 40.89%로 0.06%p 감소
4일 KG모빌리티 2,235원 0.67% 하락... 시가 대비 하락 전환
4일 메지온 56,400원 13.03% 상승... 등락률 두 자릿수 기록 마감
이창섭 전무, 메가스터디교육 주식 1250주 ↓…지분율 0.13%
4일 두산퓨얼셀 32,050원 11.87% 상승 동일업종 평균 상승률 상회
삼익악기, 73억원 규모 자기주식 725만주 소각 결정
산일전기, 3Q 연결 영업이익 445억...전년비 4%↑
4일 한국전력 30,400원 4.65% 올라 일중 변동폭 지난 거래일의 1.6배
산일전기, 3Q 영업이익 446억...전년비 4%↑
4일 한화오션 52,400원 2.60% 내려 하락률 동일업종 평균보다 1.08%p 커
4일 포스코DX 20,700원 8.15% 상승 일중 변동폭 지난 거래일의 3.9배 수준
4일 HLB 33,450원 17.81% 하락... 현재가 일중 저가 인근 하단부 위치
권혁운 등, 아이에스동서 주식담보계약 비율 47.79%로 확대
4일 래블업 장중 14,880원 4.64% 상승하며 지난 종가 대비 660원 올라
디와이피엔에프, 20억원 규모 자기주식 취득 신탁계약 체결 결정
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

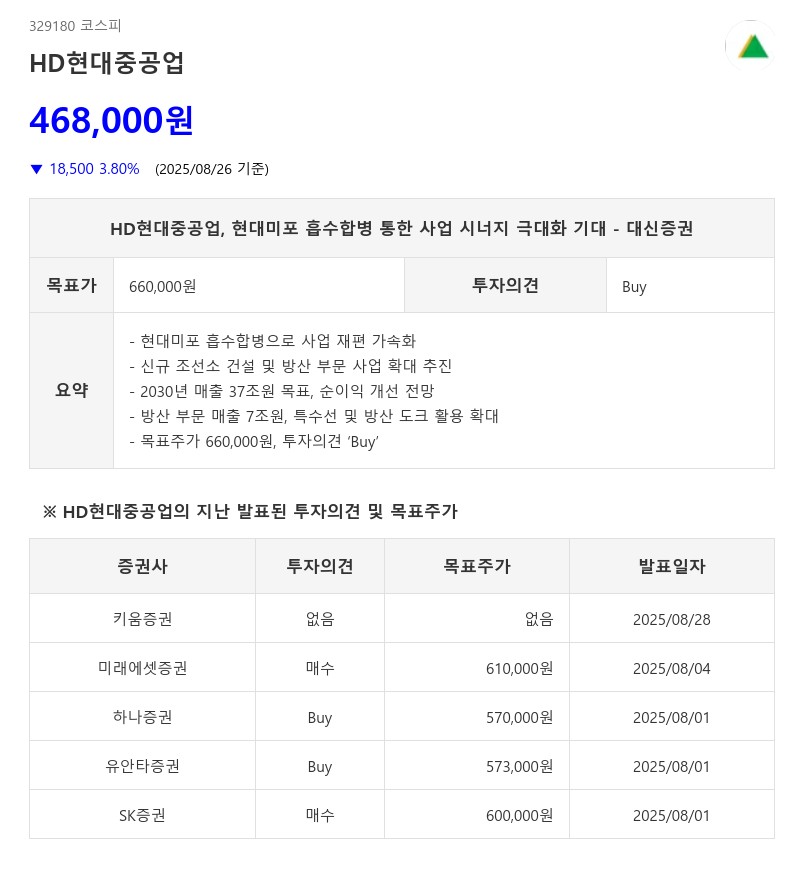
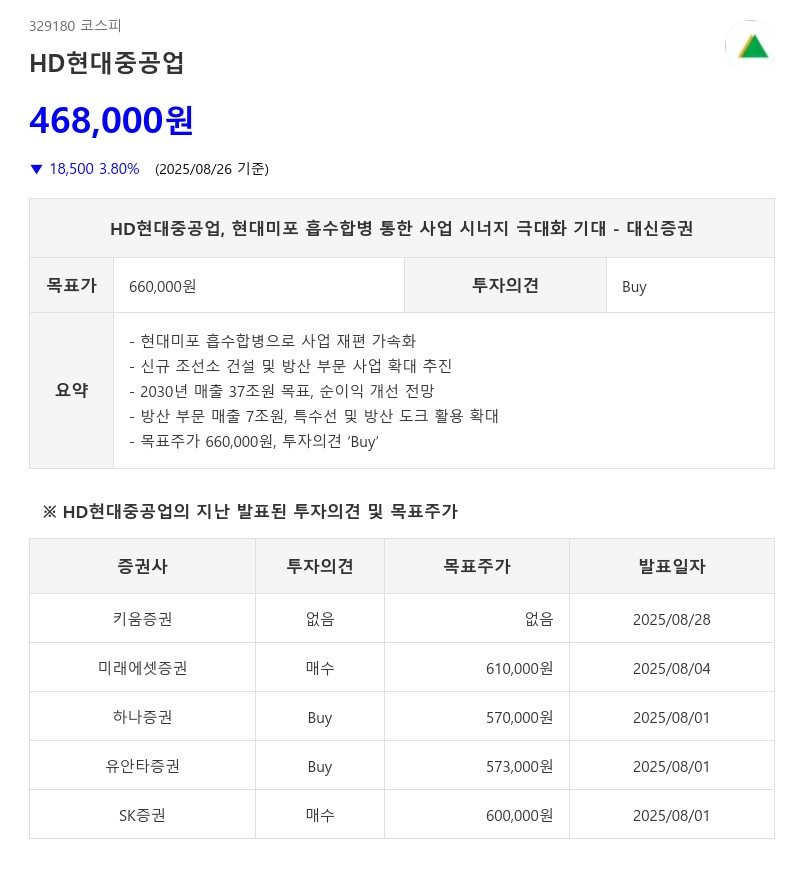
HD현대중공업, 현대미포 흡수합병 통한 사업 시너지 극대화 기대 - 대신증권

주지숙 기자

입력 2025-08-28 10:01

- 현대미포 흡수합병으로 사업 재편 가속화
- 신규 조선소 건설 및 방산 부문 사업 확대 추진
- 2030년 매출 37조원 목표, 순이익 개선 전망
- 방산 부문 매출 7조원, 특수선 및 방산 도크 활용 확대
- 목표주가 660,000원, 투자의견 ‘Buy’
HD현대중공업, 현대미포 흡수합병 통한 사업 시너지 극대화 기대 - 대신증권이미지 확대보기
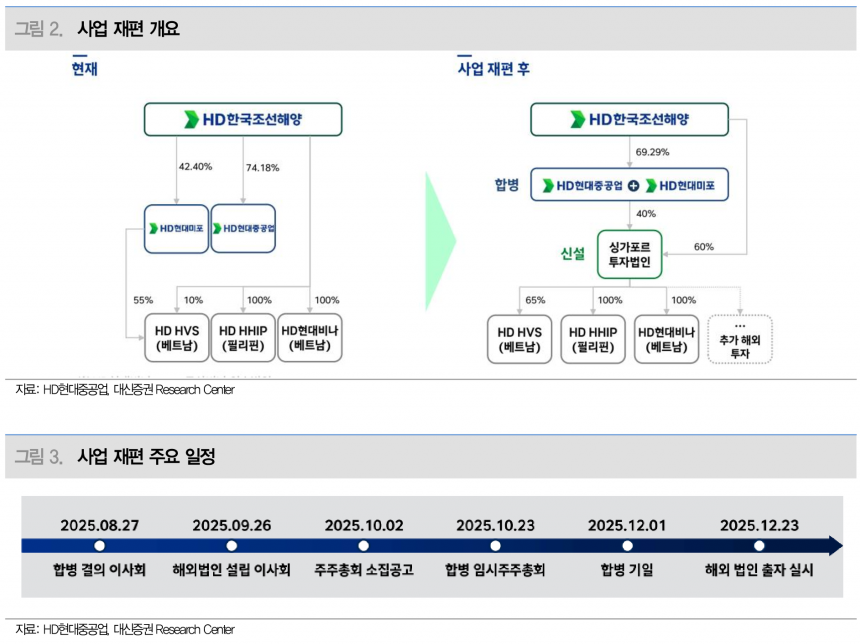
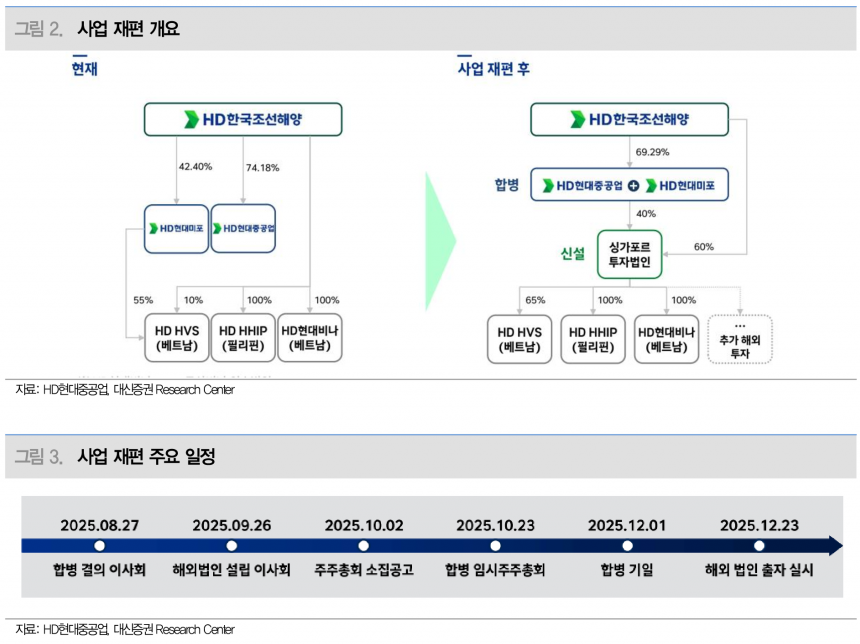
HD현대중공업은 현대미포를 흡수합병하며 사업 시너지 확장에 나섰다. 이번 합병은 급변하는 조선업 환경에 대응하고, 정책적 지원을 기반으로 신규 조선소 건설과 방산 부문의 사업 확대를 목표로 한다. 이를 통해 효율적인 캐파 확장과 양적·질적 성장이 가능한 구조를 구축할 계획이다.

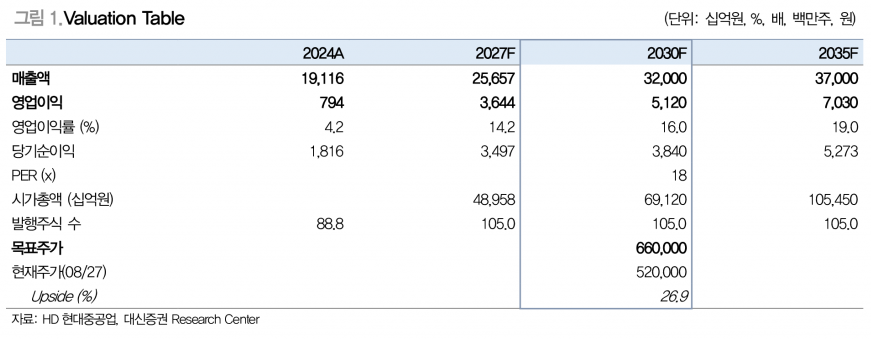
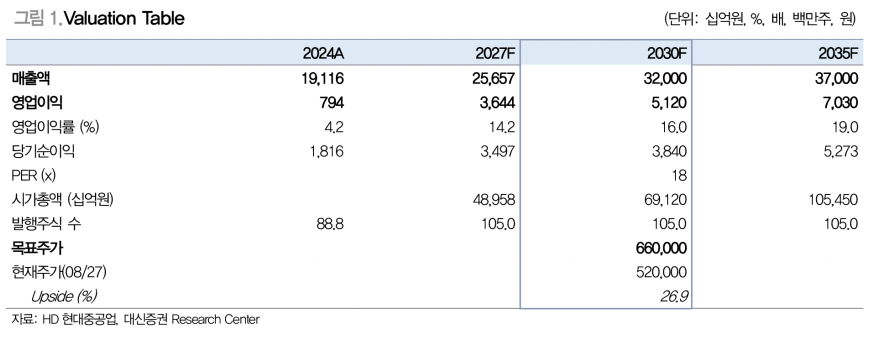
대신증권은 이번 사업 재편 후 HD현대중공업이 2030년까지 매출 37조원을 달성할 것으로 전망했다. 합병에 따른 R&D 비용 절감, 상호보완 효과, 금융비용 절감, 생산 및 공급망 시너지 등이 순이익 개선에 긍정적으로 작용할 것으로 분석했다. 또한, 합병으로 인한 사업 시너지와 규모의 경제 효과를 반영해 PE 18배를 적용했다.
HD현대중공업, 현대미포 흡수합병 통한 사업 시너지 극대화 기대 - 대신증권이미지 확대보기

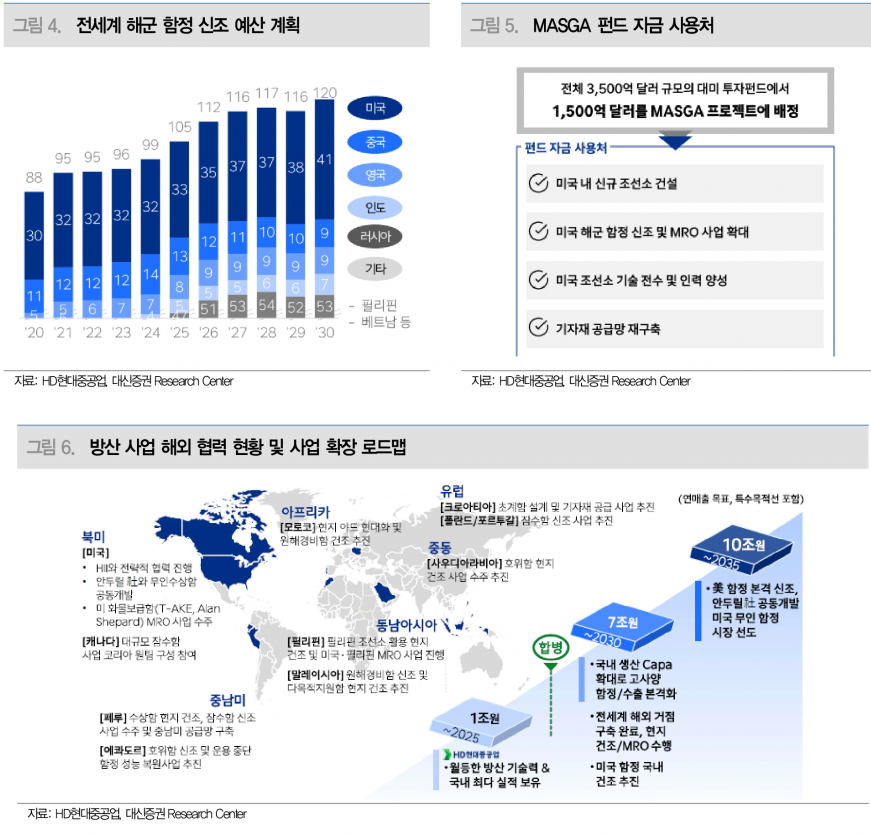
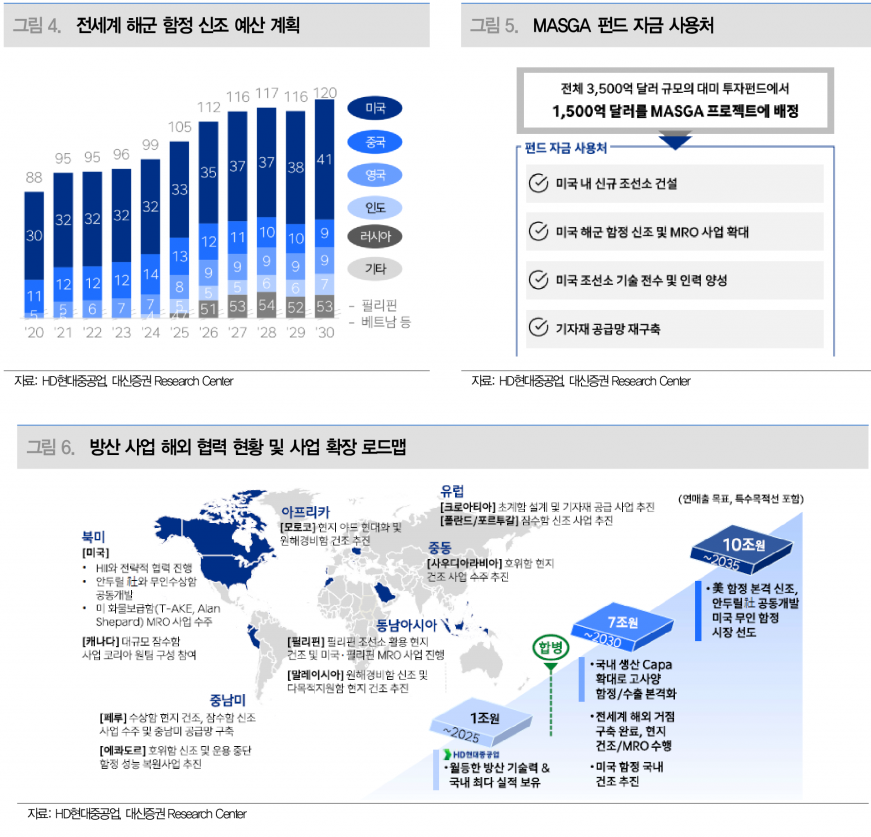
방산 부문에서는 국내외 군함 신조 및 해외 MRO 수요 대응을 위한 전략적 사업 개편이 진행 중이다. 미국과의 조선업 협력 프로젝트인 MASGA를 통해 1,500억 달러 규모의 자금이 신규 조선소 건설, 미해군 함정 신조 및 MRO 사업 확대, 기술 전수 및 인력 양성, 기자재 공급망 재구축 등에 투입될 예정이다.

미국 내에서는 전략상선단, 안보상선단, 동원예비선단 등 다양한 선대 수요가 가시화되고 있다.
HD현대중공업, 현대미포 흡수합병 통한 사업 시너지 극대화 기대 - 대신증권이미지 확대보기

HD현대중공업은 2030년 방위사업 매출을 7조원으로 설정했다. 매출액 추산은 현대중공업의 4,5번 도크 오픈 주기를 고려해 미포의 4개 도크 중 2개를 특수선 및 방산 도크로 재활용할 계획이다.

방산 도크 전환에도 조선 부문 매출은 유지되며, 쇄빙선 등 특수목적선 건조 확대도 기대된다. 미포의 실제 건조 캐파는 연 70척으로, 최근 45척을 건조 중인 점을 감안하면 확장 여력이 충분하다.
HD현대중공업, 현대미포 흡수합병 통한 사업 시너지 극대화 기대 - 대신증권이미지 확대보기

대신증권은 HD현대중공업에 대해 목표주가 660,000원과 함께 투자의견 ‘Buy’를 유지하며, 향후 사업 재편과 방산 부문 확장을 통한 성장 모멘텀에 주목했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,683.80 ▲35.01
코스닥 714.95 ▲10.56
코스피200 889.25 ▲3.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,759,000 0.17%
비트코인캐시 369,800 0.22%
이더리움 3,084,000 -0.03%
이더리움클래식 9,510 -0.16%
리플 1,715 -0.23%
퀀텀 1,014 0.40%
암호화폐 현재가 기준대비
비트코인 104,803,000 0.11%
이더리움 3,088,000 -0.10%
이더리움클래식 9,515 0.21%
메탈 353 0.28%
리스크 268 -0.37%
리플 1,714 -0.23%
에이다 256 0.00%
스팀 65 1.08%
암호화폐 현재가 기준대비
비트코인 104,780,000 0.17%
비트코인캐시 369,500 0.27%
이더리움 3,087,000 0.00%
이더리움클래식 9,500 -0.31%
리플 1,715 -0.29%
퀀텀 1,011 0.00%
이오타 54 0.00%
모바일화면 이동