






















LIVE

실시간 국내외공시

신재명 대표이사, 밸로프 주식 1500주 ↑…지분율 25.81%
까뮤이앤씨, 181억원 규모 PC공장 토지·건물 취득 결정
주식회사울프, DKME 주식 13만2775주 ↑…지분율 19.52%
미원에스씨, 최대주주등 지분율 73.52% 유지 속 108주 소폭 증가
삼목에스폼, 간접강제 소송 신청인 전원 취하로 종결
프로프랙 홀딩 자회사, THRC 홀딩스와 주식 양도 계약 체결…3432만 달러 대출금 상환 및 취소
박병욱 등, 제노레이 지분 26.97%로 확대
권선환 이사, 동국알앤에스 주식 2000주 ↑…지분율 0.03%
비에이치아이, 한국서부발전과 2235억원 규모 LNG 복합화력 발전설비 공급계약
김성웅 상무이사, 진양폴리 주식 5429주 ↑…지분율 0.06%
유니온, 유니온머티리얼 지분 40%에서 41%로 확대
(주)유니온, 유니온머티리얼 주식 14만9000주 ↑…지분율 41.00%
버즈피드, 앨런 패밀리 디지털에 신주 170만 주 발행…180만 달러 규모
한국전자홀딩스, 3억원 규모 보통주 16만2917주 소각 결정
카벤디쉬스퀘어홀딩비.브이., HS애드 주식 122만3000주 ↓…지분율 9.33%
에프넷 등, 에스에이티 지분 44.36%로 확대
조종암 대표이사, 엑셈 주식 6만9194주 ↑…지분율 39.30%
뉴 포트리스 에너지 CEO 웨슬리 에덴스, 구조조정 연계 지분 확대…지분율 20.5% 확보
박상규 부사장, 나우IB 주식 5만주 ↑…지분율 0.17%
지대윤 등, 퓨쳐켐 유상증자 참여로 지분 12.33% 변동
Updated : 2026-09-16 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

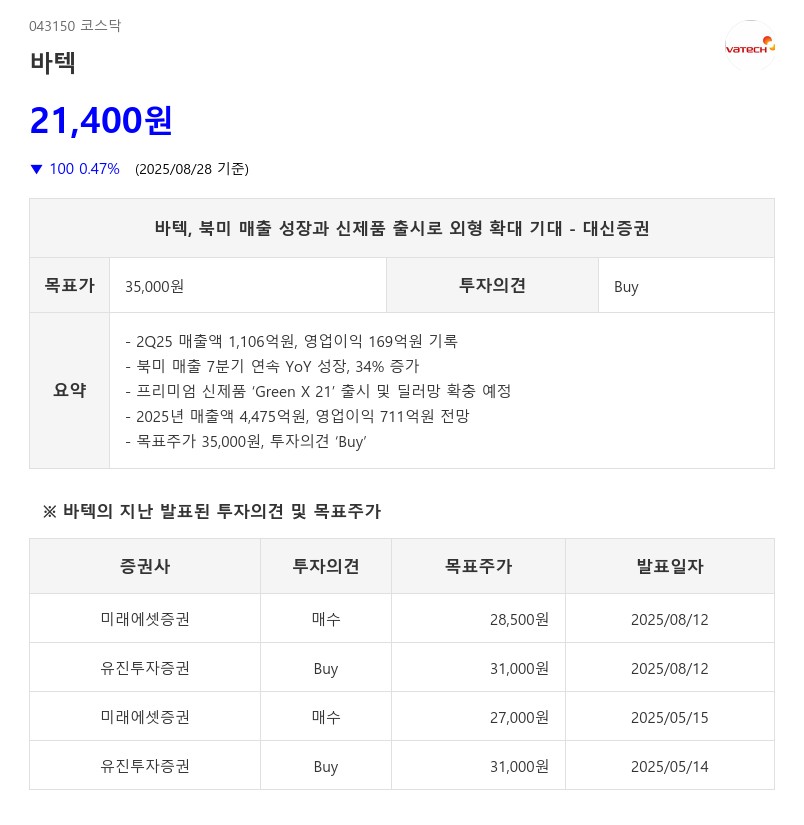
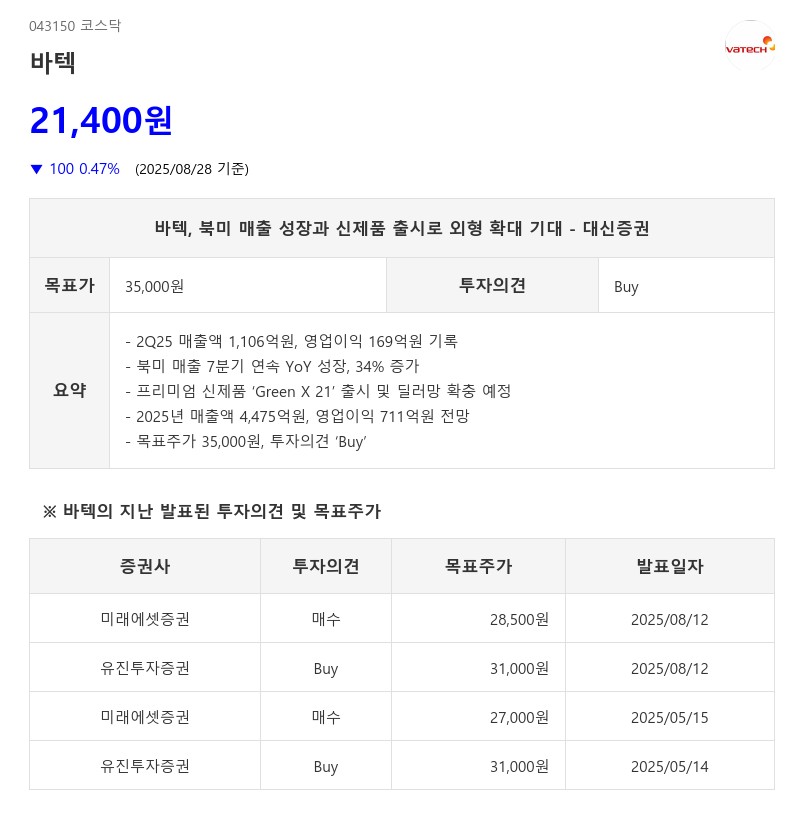
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권

주지숙 기자

입력 2025-09-02 07:10

- 2Q25 매출액 1,106억원, 영업이익 169억원 기록
- 북미 매출 7분기 연속 YoY 성장, 34% 증가
- 프리미엄 신제품 ‘Green X 21’ 출시 및 딜러망 확충 예정
- 2025년 매출액 4,475억원, 영업이익 711억원 전망
- 목표주가 35,000원, 투자의견 ‘Buy’
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기
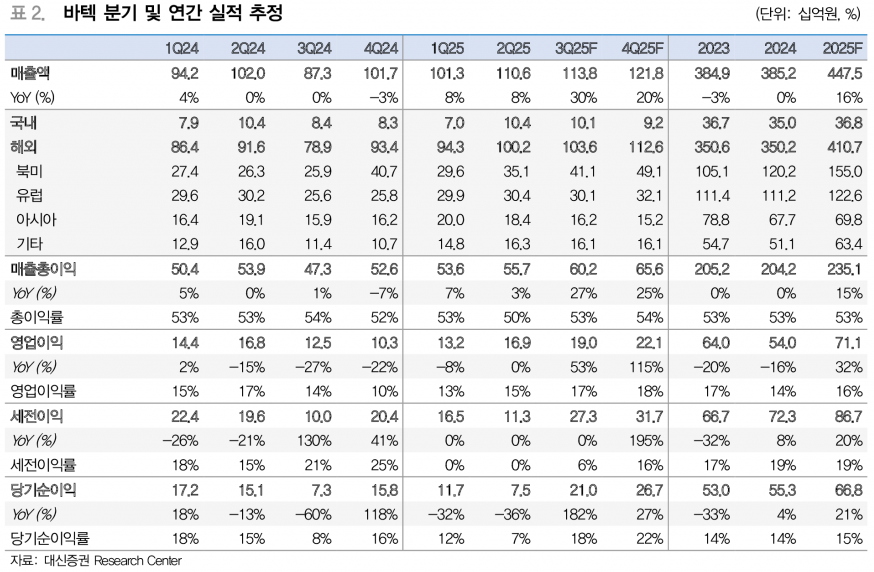
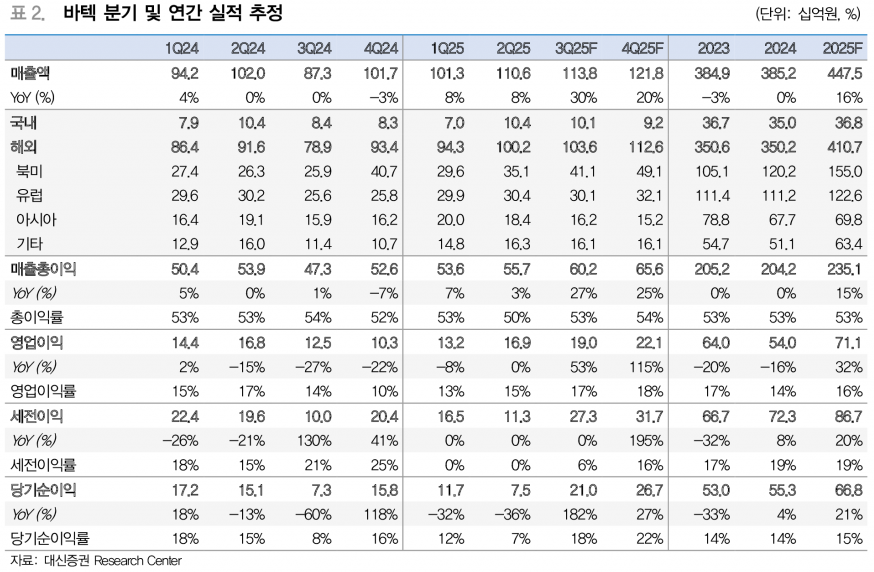
바텍은 2025년 2분기 매출액 1,106억원, 영업이익 169억원(OPM 15%)을 기록하며 견조한 실적을 이어가고 있다. 특히 북미 시장에서의 매출이 351억원으로 전년 동기 대비 34% 성장하며 7분기 연속 성장세를 유지하고 있다. 해외 매출은 전체 1,002억원으로 9% 증가했으며, 국내 매출은 104억원으로 전년과 유사한 수준을 보였다.

북미 시장에서의 지속적인 매출 호조는 3D 제품의 성장과 함께 프리미엄 신제품 ‘Green X 21’의 출시, 그리고 북미 딜러망 확충 효과가 가시화되고 있기 때문이다. 유럽과 아시아 신흥국의 수요 회복도 더해져 하반기 매출 성장세가 더욱 확대될 전망이다.
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기

인플레이션에 따른 원가 상승에도 불구하고 매출 확대와 제품 믹스 개선으로 총이익률이 안정적으로 유지되고 있으며, 2분기에는 전분기 대비 2.6%p 상승하는 모습을 보였다.

2025년 연간 기준으로는 매출액 4,475억원(YoY +16%), 영업이익 711억원(YoY +32%, OPM 16%)이 예상된다. 관세 및 원가 부담 등 단기적 비용 부담은 지속되나, 북미향 매출 규모 확대와 제품 믹스 개선을 통해 하반기 영업 레버리지가 강화될 것으로 기대된다. 이에 따라 실적 가시화 시 밸류에이션 리레이팅 가능성도 높게 평가된다.
바텍, 북미 매출 성장과 신제품 출시로 외형 확대 기대 - 대신증권이미지 확대보기

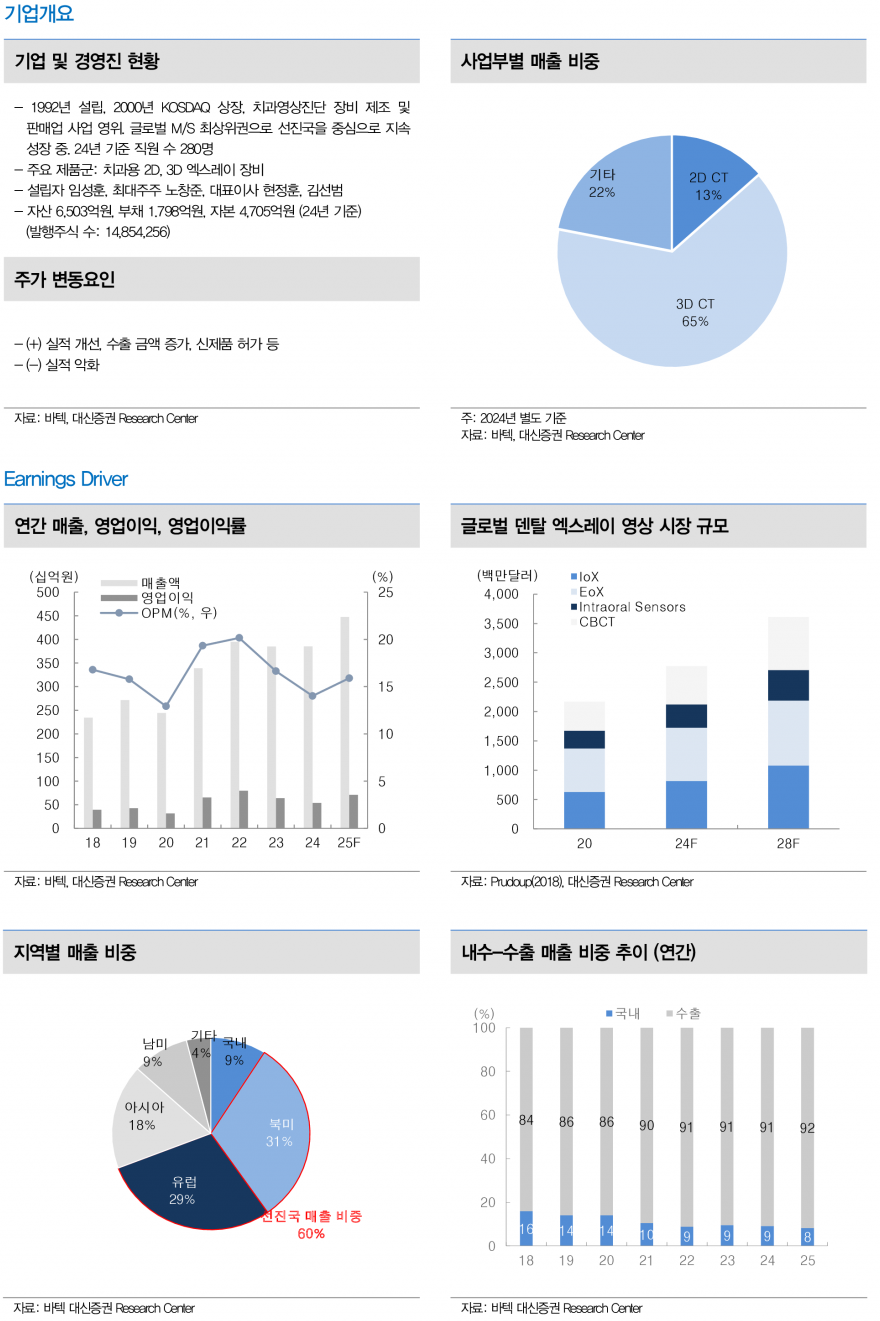
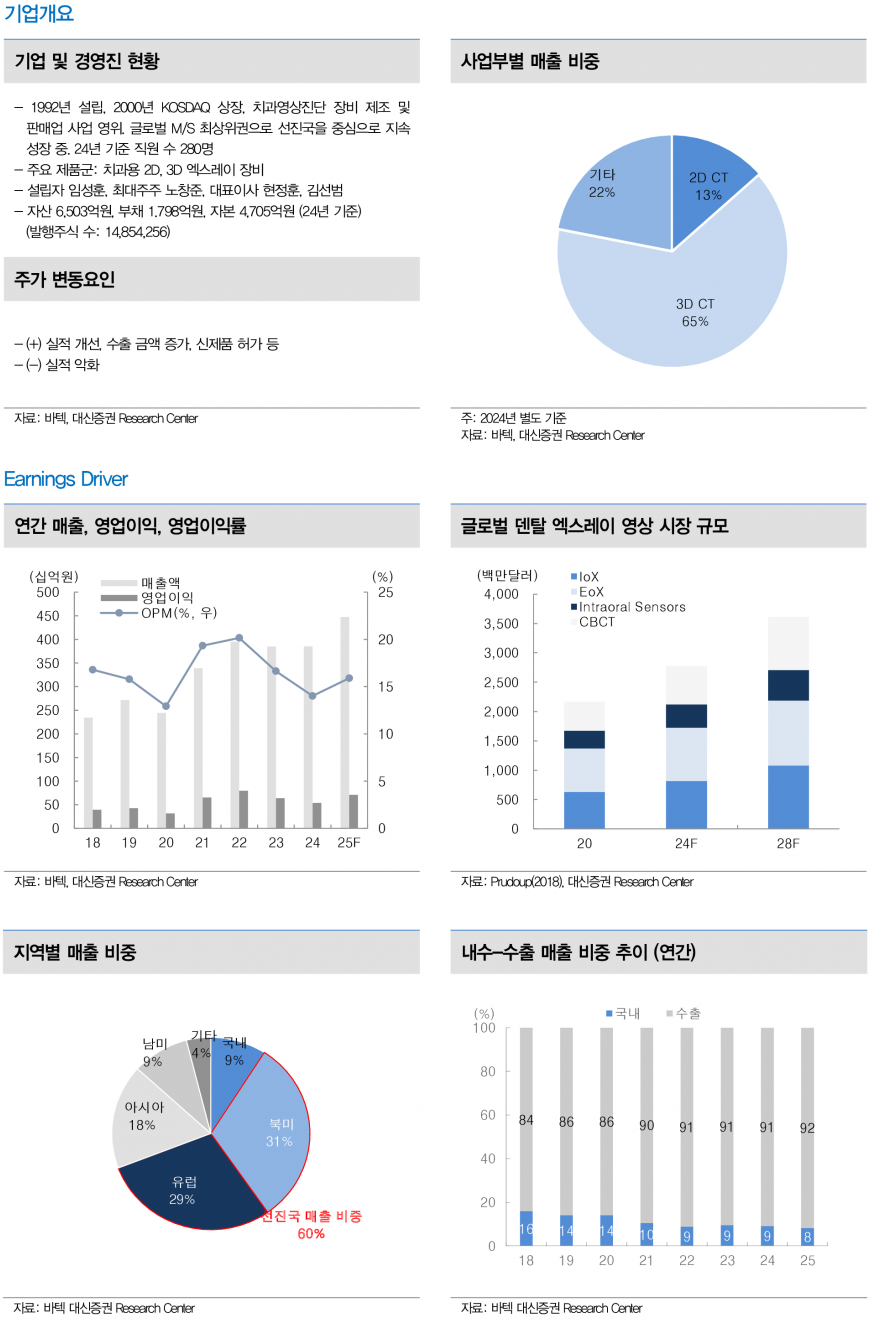
바텍은 1992년 설립되어 치과용 2D 및 3D 엑스레이 장비를 제조·판매하는 기업으로, 글로벌 시장 점유율 최상위권을 유지하고 있다. 2024년 기준 직원 수는 280명이며, 북미, 유럽, 아시아 등 선진국 중심으로 매출이 다변화되어 있다. 2025년 기준 지역별 매출 비중은 북미 31%, 유럽 29%, 아시아 18% 등으로 수출 비중이 92%에 달한다.

대신증권은 바텍의 12개월 선행 EPS 4,633원에 목표 PER 7.5배를 적용해 목표주가를 기존 32,000원에서 35,000원으로 9.4% 상향 조정했다. 현재 주가 대비 약 63.6%의 상승 여력이 있다고 판단하며, 투자의견 ‘Buy’를 유지했다. 북미 시장 중심의 성장성과 신제품 출시, 유럽 인증 제품 다각화가 외형 확대를 견인할 것으로 기대된다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,661.27 ▲34.01
코스닥 805.67 ▼6.74
코스피200 1,049.68 ▲7.22
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,777,000 0.37%
비트코인캐시 299,300 0.81%
이더리움 3,286,000 0.34%
이더리움클래식 9,840 0.77%
리플 1,763 0.92%
퀀텀 1,169 -0.60%
암호화폐 현재가 기준대비
비트코인 103,767,000 0.42%
이더리움 3,285,000 0.40%
이더리움클래식 9,835 0.72%
메탈 389 0.00%
리스크 385 -2.78%
리플 1,761 0.97%
에이다 265 0.76%
스팀 82 -0.12%
암호화폐 현재가 기준대비
비트코인 103,770,000 0.40%
비트코인캐시 299,300 0.61%
이더리움 3,286,000 0.34%
이더리움클래식 9,850 0.41%
리플 1,763 0.97%
퀀텀 1,225 0.00%
이오타 53 0.95%
모바일화면 이동

