
LIVE

실시간 국내외공시

[위클리분석] 코스닥 6곳 과천 건물 계약, 3곳은 자산총액 초과
제럴드 J. 포드, 힐탑 홀딩스 이사회에 서한 보내…"CEO·의장 겸직 분리해야"
MAK 캐피털, 컴스톡 지분 5.2%로 추가 축소…110만 주 장내 매도
링크홈 홀딩스 CEO, 지분 20.14% 비영리 재단에 증여…이나 CFO와 공동 의결권 보유
펀드 1 인베스트먼츠, 펀코 지분 9.9% 보유…스와프 노출 13%로 확대
CHS US 인베스트먼트, 렌트 더 런웨이 지분 62.0% 보유…신주인수권 행사로 249만여 주 취득
자나 파트너스, 알카미 테크놀로지 지분 6.3% 보유…수익성·자본배분 논의 추진
아레스 매니지먼트, 클리어 채널 아웃도어 지분 0%…합병 종결로 보유 주식 소멸
스팩스피어 애퀴지션, 모바일왈라 합병 S-4 정정 신고서 제출…모바일왈라 계속기업 불확실성 기재
LQR 하우스, 션 돌린저 CEO 사임…신임 CEO에 리홍 '레오' 천 선임
고프로, 과거 재무제표 재작성 결정…워런트·전환사채 회계 오류 발견
오픈월드, 스콧 그린버그 이사 사임…'블록체인 보통주' 5억 주 신설 정관 변경 승인
네비게이터 홀딩스, 법인 소재지 영국 이전 승인 주주총회 11월 16일 개최
사이퍼 디지털, 8억 5000만 달러 전환사채 발행 완료…기존 전환사채 기본 결제 방식 주식 인도로 변경
컨듀언트, 사이버 보안 집단소송 8000만 달러 합의…법원 승인 남아
지뱅크 파이낸셜, 올리비아 케일리 임시 최고재무책임자 사임…후임 임시 CFO·CAO 지정
에퀴티 뱅크셰어스, 링컨 밴코프 주총 11월 19일 개최…주당 현금 16.33달러 또는 0.3368주
이노바 인터내셔널, 그래스호퍼와 합병 계약 상호 합의 해제…400만 달러 지급
타이탄 인터내셔널, 폴 라이츠 CEO에 230만 달러 규모 이연보수 계약 체결
XTI 에어로스페이스, 인수 약속어음 분할상환금 미납으로 채무불이행…JP모건 대출 약정도 교차 디폴트
Updated : 2026-10-19 (월)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

HPSP, 3분기 영업익 151억원…4분기 288억원으로 반등 전망

주지숙 기자

입력 2025-11-21 10:55

- 3분기 매출 이연·4분기 영업익 91% 증가·2026년 재도약 전망
- 한화투자증권: 목표가 38,000원, 투자의견 ‘Buy’ 유지

HPSP, 3분기 영업익 151억원…4분기 288억원으로 반등 전망이미지 확대보기
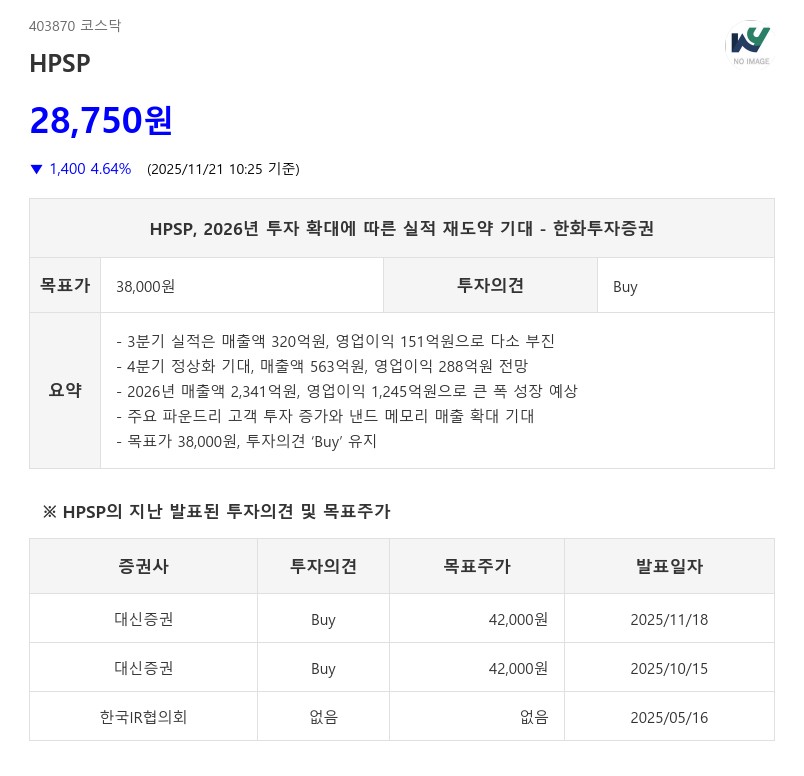
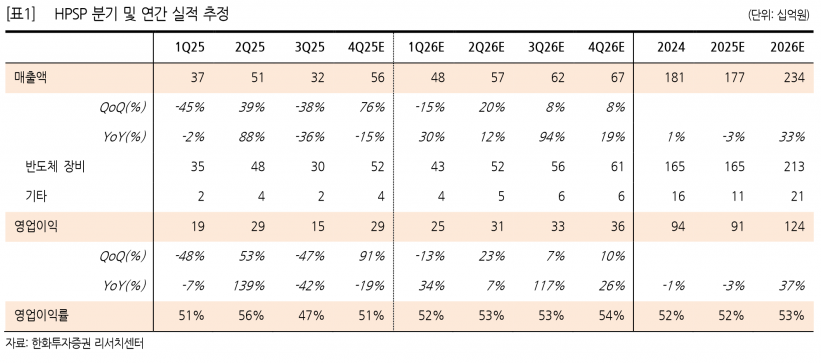
HPSP는 2025년 3분기 매출액 320억원, 영업이익 151억원을 기록하며 시장 기대치를 하회하는 다소 아쉬운 실적을 보였다. 이는 장비 매출 인식이 일부 4분기로 이연된 영향으로, 장비 업종에서 흔히 발생하는 현상이다. 그럼에도 불구하고 높은 수준의 영업이익률을 유지해 실적 부진에 따른 시장 충격은 제한적이었다.

4분기에는 이연된 장비 매출이 인식되면서 매출액 563억원(+76% QoQ), 영업이익 288억원(+91% QoQ) 달성이 기대된다. 매출 증가에 따라 이익률도 3분기 대비 개선될 전망이다.

2026년은 HPSP가 지난 4년간 정체된 외형 성장에서 벗어나 재도약하는 해가 될 것으로 예상된다. 2025년까지 매출 성장 둔화의 주된 원인은 TSMC 외 파운드리 고객들의 주문 감소와 메모리 고객 향 매출 확대 지연에 있었다. 그러나 2026년에는 주요 파운드리 고객들의 투자 증가가 예상되며, 특히 삼성전자와 인텔의 미국 투자 확대가 수혜 요인으로 작용할 전망이다.
HPSP, 3분기 영업익 151억원…4분기 288억원으로 반등 전망이미지 확대보기

메모리 부문에서는 디램보다 낸드 메모리 매출 확대가 두드러질 것으로 보인다. AI 수요 증가로 인해 낸드 투자가 업계 전반에서 확대될 가능성이 높으며, 300L 이상 고단 낸드에 활용되는 하이브리드 본딩 공정에서 HPSP 장비의 활용 가치가 커질 것으로 기대된다. 이에 따라 2026년 예상 매출액은 2,341억원(+33% YoY), 영업이익은 1,245억원(+37% YoY)에 이를 것으로 판단된다.

한화투자증권은 HPSP에 대해 투자의견 ‘Buy’를 유지하며 목표주가 38,000원을 제시했다. 목표주가는 2026년 예상 EPS에 Target P/E 31배를 적용한 것으로, 과거 부여된 멀티플 수준을 고려할 때 합리적인 수준으로 평가된다.


주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,668.05 ▲113.83
코스닥 794.78 ▲33.96
코스피200 878.16 ▲17.46
암호화폐시황
암호화폐 현재가 기준대비
비트코인 110,214,000 0.61%
비트코인캐시 367,100 2.03%
이더리움 3,233,000 1.51%
이더리움클래식 10,370 1.87%
리플 1,744 1.69%
퀀텀 1,144 1.42%
암호화폐 현재가 기준대비
비트코인 109,701,000 -0.06%
이더리움 3,201,000 -0.56%
이더리움클래식 10,290 -0.19%
메탈 352 0.00%
리스크 257 -1.15%
리플 1,721 -0.12%
에이다 293 0.00%
스팀 69 0.14%
암호화폐 현재가 기준대비
비트코인 110,200,000 0.60%
비트코인캐시 367,100 2.14%
이더리움 3,233,000 1.54%
이더리움클래식 10,360 1.77%
리플 1,744 1.75%
퀀텀 1,086 0.00%
이오타 58 -0.51%
모바일화면 이동