신규 라이선스 계약 호조…주당 배당금 0.70달러에서 0.75달러로 인상
3분기 매출은 1억 9342만 9000달러로 전년 동기(1억 6468만 2000달러)보다 17% 증가했다. 영업이익은 9936만 5000달러로 전년 동기(7580만 8000달러) 대비 31% 늘었고, 순이익은 8022만 9000달러로 전년 동기(6750만 3000달러)보다 19% 증가했다. 희석 주당순이익(EPS)은 1.93달러에서 2.34달러로 21% 늘었다.
3분기 매출에는 과거분 일시 인식 매출(catch-up revenue) 3620만 달러가 포함됐다. 전년 동기 1770만 달러의 두 배 수준이다. 프로그램별로는 스마트폰 매출이 1억 2260만 달러로 10% 줄었지만 가전·IoT·자동차 부문은 5570만 달러로 97% 늘었고, 스트리밍·클라우드 서비스 매출 1500만 달러가 새로 잡혔다. 비일반회계기준(non-GAAP) 조정 EBITDA는 1억 3130만 달러로 25% 증가했다.
신규 라이선스 계약과 배당 인상
회사는 신규 라이선스 계약이 3분기 실적을 가이던스 이상으로 끌어올렸다고 설명했다. 상위 PC 제조업체 1곳과 합의했으며 최종 조건은 구속력 있는 중재로 정해질 예정이다. 이로써 세계 5대 PC 제조업체 중 4곳이 인터디지털의 라이선스를 받게 됐다. 전기차 충전 기업 케바(KEBA)와도 신규 IoT 라이선스 계약을 맺었다.연간 반복 매출(ARR)은 6억 2890만 달러로 역대 최고치를 기록했다. 유럽 통합특허법원(UPC)은 인터디지털이 디즈니를 상대로 낸 특허 소송에서 금지명령 2건을 새로 내렸다. 회사는 지금까지 판결이 나온 디즈니 상대 특허 사건 8건 모두에서 금지명령을 얻어냈다.
회사는 분기 현금 배당금을 주당 0.70달러에서 0.75달러로 인상한다고 밝혔다. 회사가 밝힌 3분기 자본 환원 총액은 1억 2120만 달러로, 자사주 매입 1870만 달러와 배당 1930만 달러, 부채 감축 8320만 달러로 구성됐다.
4분기 및 연간 실적 전망
인터디지털은 이미 계약된 매출만을 기준으로 2026년 연간 매출 전망치를 8억 1300만~8억 1900만 달러로 제시했다. 4분기 중 새로 맺을 계약이나 소송 결과는 반영하지 않았으며, 이런 요인이 생기면 전망치에 더해진다고 회사는 밝혔다. 연간 순이익은 3억 700만~3억 1500만 달러, 희석 EPS는 8.93~9.16달러로 예상했다.4분기 매출은 1억 5400만~1억 6000만 달러, 순이익은 3500만~4300만 달러(희석 EPS 1.04~1.27달러)로 전망했다. 리런 천(Liren Chen) 사장 겸 최고경영자(CEO)는 "3분기의 견조한 실행이 연간 매출 가이던스 중간값의 추가 상향을 뒷받침했다"며 "이번에는 이미 계약된 매출만을 기준으로 했다"고 말했다.
9월 30일 기준 현금, 현금성자산 및 단기투자자산은 11억 2260만 3000달러다. 2027년 만기 3.50% 선순위 전환사채의 미상환 원금은 2억 9670만 달러이며, 이 가운데 220만 달러에 대해 보유자들이 전환을 신청해 4분기 중 정산될 예정이다. 회사는 헤지 계약 효과로 이 전환에 따른 유통주식 증가는 없다고 밝혔다.
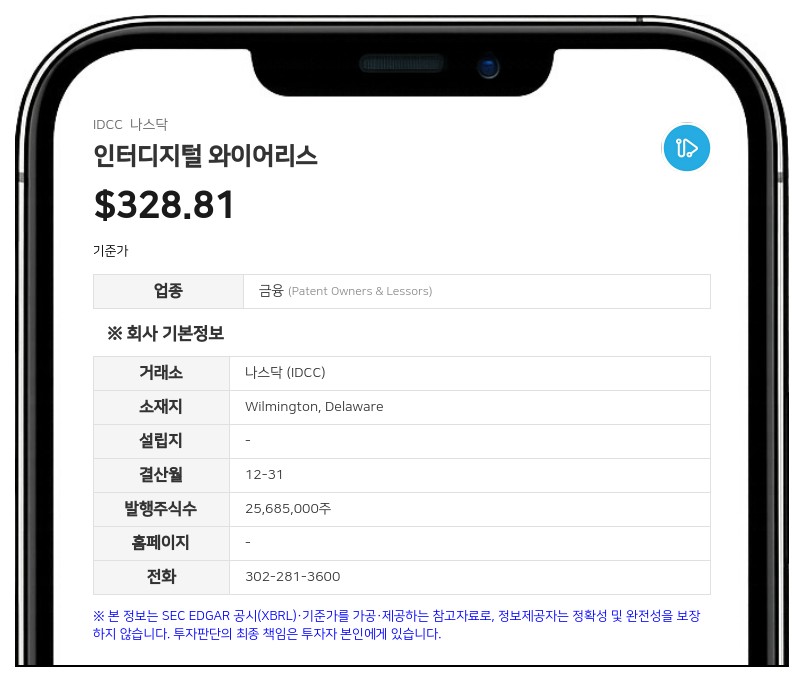
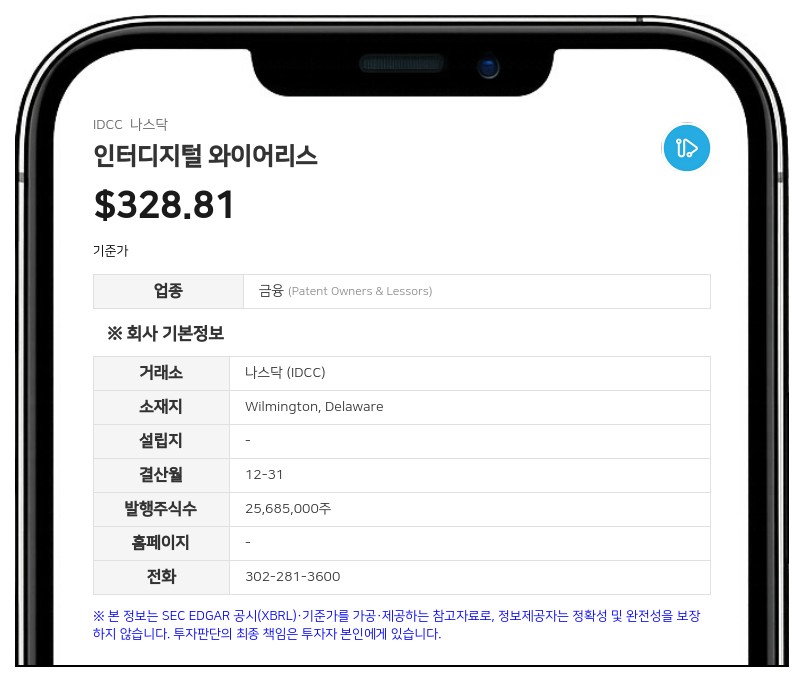
인터디지털은 1972년 설립된 무선·비디오·AI 기술 연구개발 기업으로, 자사 기술을 통신기기·가전·IoT·자동차 제조사와 스트리밍 등 클라우드 서비스 업체에 라이선스하고 있다. 본사는 미국 델라웨어주 윌밍턴에 있다.
주지숙 데이터투자 기자 pr@datatooza.com