






















신규 수주로 판매량 3% 증가…지배주주 순이익은 2998만 달러로 소폭 감소
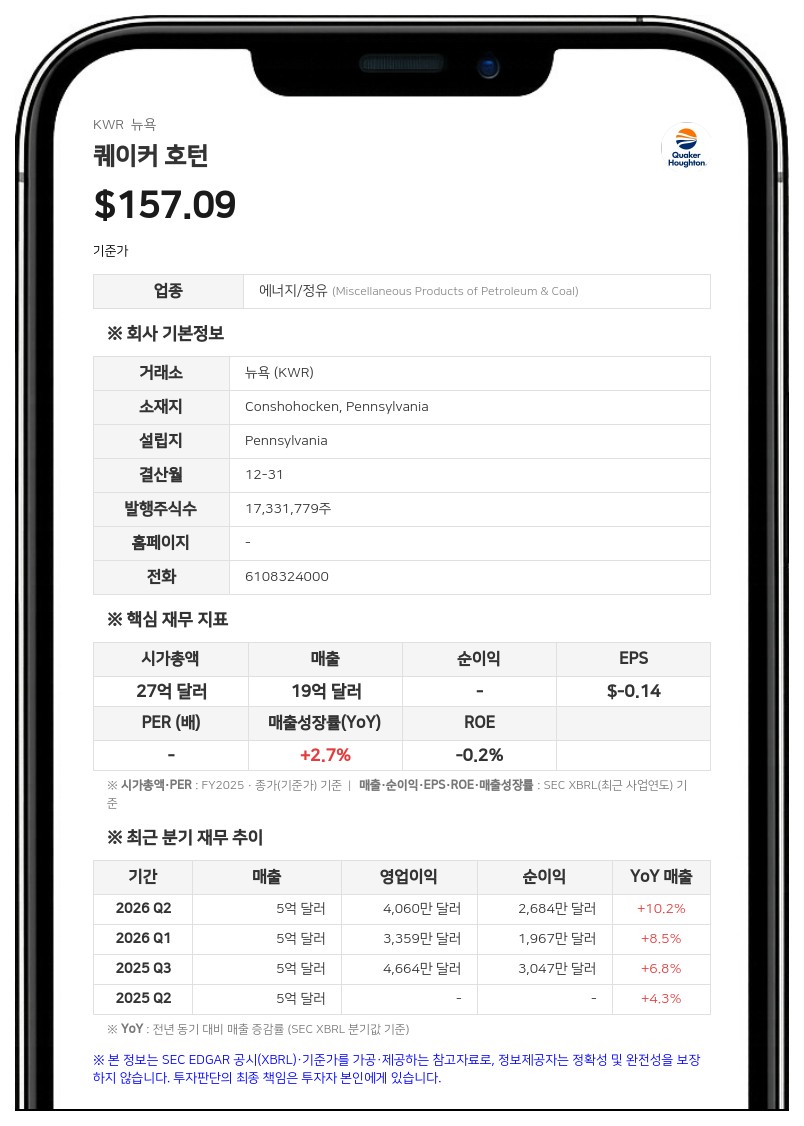
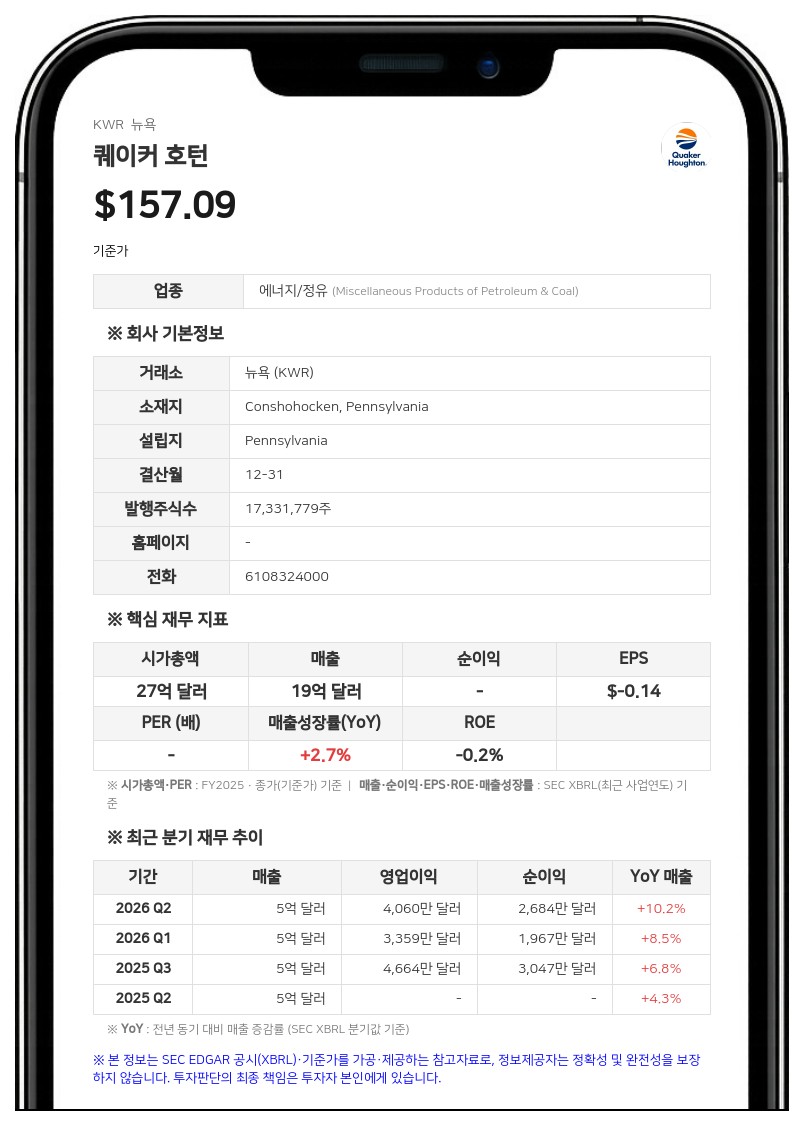
3분기 지배주주 귀속 순이익은 2998만 달러(희석 주당 1.73달러)로 전년 동기 3047만 달러(주당 1.75달러)보다 소폭 줄었다. 비일회성·비핵심 항목을 제외한 비GAAP 순이익은 4141만 달러로 전년 동기 3627만 달러에서 늘었고, 비GAAP 희석 주당순이익은 2.39달러로 전년 동기 2.08달러 대비 15% 증가했다.
조정 EBITDA(이자·세금·감가상각비 차감 전 이익)는 8978만 달러로 전년 동기 8285만 달러보다 약 8% 늘었다. 회사는 매출 증가가 주된 요인이었고 투입 원가와 판매관리비 상승이 이를 일부 상쇄했다고 설명했다.
가격·판매량 동반 증가…아메리카 매출 14% 늘어
매출 증가는 판매 가격 및 제품 믹스 개선(7%)과 판매량 증가(3%)가 이끌었다. 가격·믹스 개선은 원자재 비용 상승을 상쇄하기 위한 가격 인상 조치와 제품·서비스 구성 변화, 지수 연동형 고객 계약의 영향을 반영했다. 판매량 증가는 모든 사업 부문의 신규 사업 수주에 따른 것이다.지역별로는 아메리카 매출이 판매량 증가와 가격·믹스 개선에 힘입어 전년 동기 대비 14% 증가한 2억 5403만 달러를 기록했다. 아시아·태평양 매출은 1억 3805만 달러로 9% 늘었고, 유럽·중동·아프리카(EMEA) 매출은 1억 5247만 달러로 6% 증가했다. EMEA는 가격·믹스 개선에도 2분기 선구매 수요의 반작용으로 판매량이 2% 줄었다.
순차입금 7억 2760만 달러…자사주 매입
9월 30일 기준 총차입금은 8억 9460만 달러, 현금 및 현금성 자산은 1억 6700만 달러로 순차입금은 약 7억 2760만 달러였다. 최근 12개월 조정 EBITDA 대비 순차입금 비율은 약 2.3배다. 올해 1~9월 영업활동 현금흐름은 4760만 달러로 전년 동기 8990만 달러보다 줄었으며, 회사는 운전자본 관련 현금 유출 증가를 주요 원인으로 들었다. 3분기에는 자사주 2만 1781주를 330만 달러에 매입했다.조셉 버퀴스트(Joseph Berquist) 최고경영자(CEO) 겸 사장은 "모든 부문의 신규 수주에 힘입어 매출이 전년 대비 10% 늘었고, 5개 분기 연속 전년 대비 수익성이 개선됐다"며 "2개 분기 연속 사상 최대 조정 EBITDA를 기록했다"고 말했다.
4분기 전망과 관련해 회사는 매출과 조정 EBITDA가 전년 동기보다는 개선되겠지만, 북미와 EMEA의 연말 휴가철 계절적 수요 패턴에 따라 3분기 사상 최대 수준보다는 줄어들 것으로 예상했다. 또 중국의 산업 수요 위축으로 아시아 지역 활동은 4분기에도 부진하고, 중동 분쟁이 이어지면서 글로벌 원자재 비용이 연말까지 높은 수준을 유지할 것으로 내다봤다.
퀘이커 호턴은 미국 펜실베이니아주 콘쇼호컨에 본사를 둔 산업용 공정 유체 분야 글로벌 기업이다. 회사는 지난 22일 닐 대니얼스를 부사장 겸 최고회계책임자(CAO)로 선임했다고 공시한 바 있다.
#퀘이커호턴 #KWR #실적발표 #화학 #3분기실적
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


