
























SK증권 윤혁진 애널리스트가 작성한 삼성SDI 리포트 주요 내용은 아래와 같다.
▶ EV 배터리 매출액 2021년 4.5조원에서 2025년 13조원으로 연평균 31% 증가 전망
▶ 2017년 계약분부터 원자재 가격 보전 조항으로 EV배터리 흑자 기록 중
▶ 2023년 EV/EBITDA 10.2배로 경쟁사 대비 저평가(LGES 공모가 기준 18.4배, 적정가치 100조원 기준 25.5배)
▶ 우수한 자금여력으로 투자여력도 충분. Pure EV 플레이어로 여전히 중요한 회사
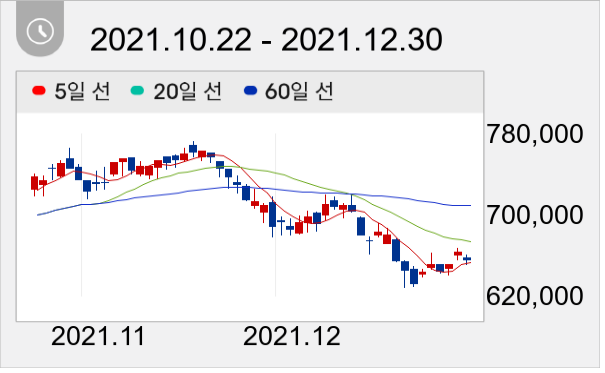
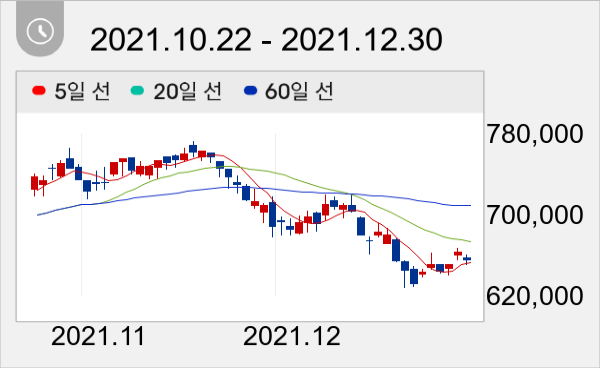
이날 오전 8시 2분 현재 삼성SDI 주가는 전일과 동일한 65만5000원이다.
주지숙 데이터투자 기자 news@datatooza.com



