






















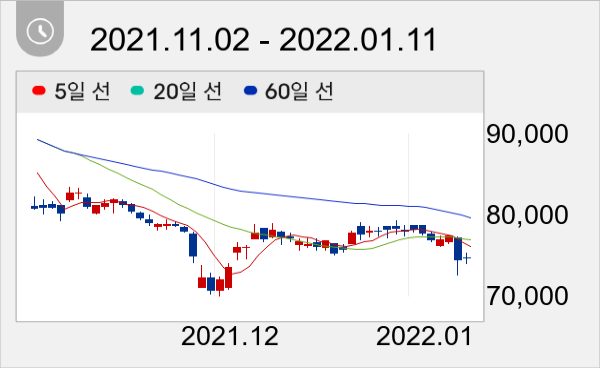
전일종가 7만4600원


유안타증권 이진협 애널리스트가 작성한 호텔신라 리포트 주요 내용은 아래와 같다.
▶ 4Q21 영업이익 280억원(흑전 YoY)을 기록해 컨센서스(314억원)에 소폭 하회하는 실적을 기록할 전망
▶ 4Q21 TR 사업부의 매출액은 전분기 대비 소폭 증가한 9,111억원(+23% YoY, +6% QoQ)을 기록할 것으로 전망
▶ 호텔/레저 사업부는 양호한 OCC와 ADR의 개선으로 매출액 1,177억원(+18% YoY), 영업적자 -4억원의 BEP 수준의 실적이 전망됨
12일 주가는 전일과 동일한 7만4600원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




