






















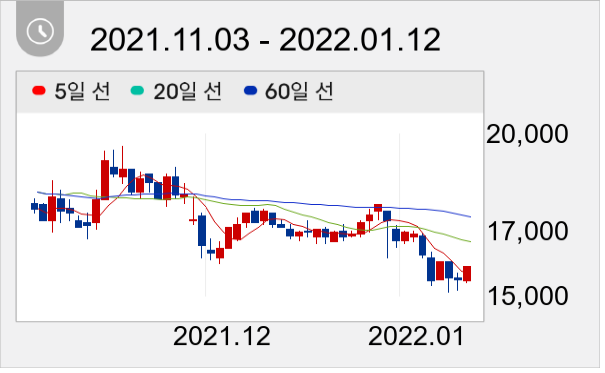
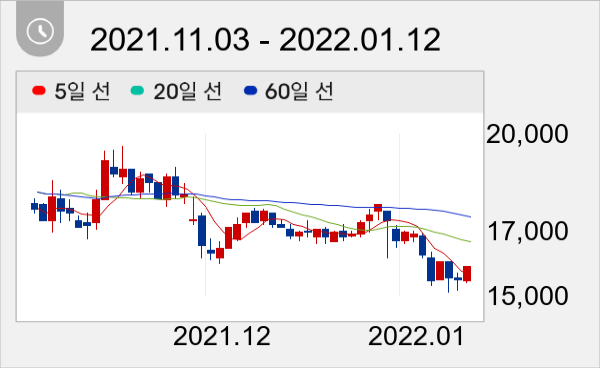
전일종가 1만5900원


DB금융투자 신은정 애널리스트가 작성한 에코마케팅 리포트 주요 내용은 아래와 같다.
▶ 4Q21 영업이익 110억원(-9.4%yoy)으로 컨센 하회 예상
▶ 안다르 실적 개선되며 분기별 실적 분위기 전환
▶ 22년 안다르/오호라 회복, 데일리앤코 글로벌 매출 기대
▶ 실적 정상회 기대되는 반면 P/E 과도한 저평가
▶ 신사업 실적 확인해가며 장기적으로 접근 권고. BUY 유지
지난 12일 주가는 전일대비 2.58% 상승한 1만5900원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



