
























KTB투자증권 김진우 애널리스트가 작성한 더존비즈온 리포트 주요 내용은 아래와 같다.
▶ 투자포인트 점검 및 4Q21 Preview
▶ 실적 조정으로 목표주가를 11만원 → 9만원으로 하향, 투자의견 BUY 유지
▶ 2022E 실적 추정치 하향 조정. 1) COVID-19 장기화로 Extended ERP 부문 매출액 추정치 하향, 2) 매출채권 팩토링 서비스의 팩터 자금 소진 비율 하향 3) Amaranth 10 주요 기능 출시에 따른 관련 무형자산상각비 등 반영
▶ 정부의 어음제도 축소 방향성은 분명. 2Q22 이후 매출채권 팩토링 서비스 지원 사업 본격화로 동사 Valuation 재평가 기대
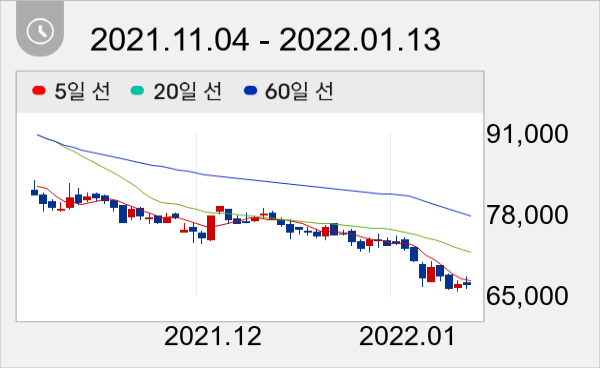
지난 13일 주가는 전일과 동일한 6만6700원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



