






















목표가 110만원 유지...전일종가 82만6000원


SK증권 이달미 애널리스트가 작성한 삼성바이오로직스 리포트 주요 내용은 아래와 같다.
▶ 2021년 4분기 실적은 영업이익 1,384억원(+49.5%YoY)로 3분기대비 감소 전망
▶ 3공장 가동률이 3분기대비 하락하고 각종 판관비 집행이 예상되기 때문
▶ 5,6공장 부지가 선정되면서 장기적인 성장 스토리 지속될 전망
▶ 4공장 2022년말부터 부분가동 예정, 선수주 활동은 활발히 진행 중
▶ 투자의견 매수와 목표주가 1,100,000원으로 유지
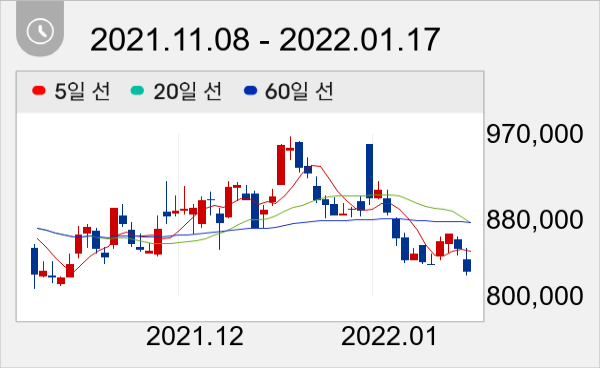
18일 주가는 전일과 동일한 82만6000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



