






















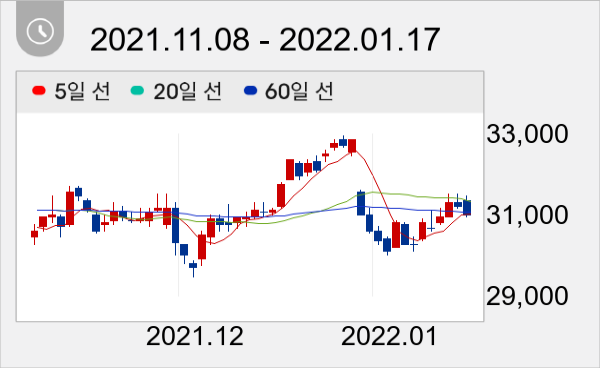
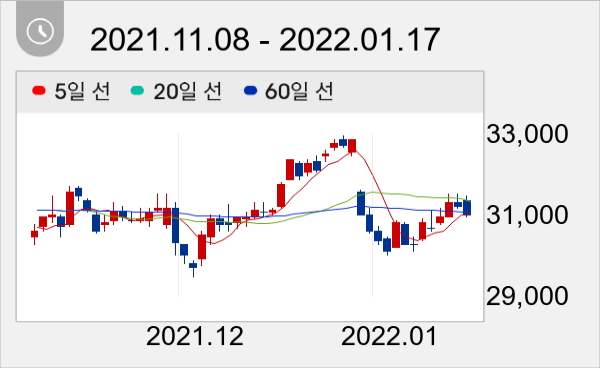
목표가 4만2000원 유지...전일종가 3만1000원


DB금융투자 신은정 애널리스트가 작성한 KT 리포트 주요 내용은 아래와 같다.
▶ OP 3,805억원으로, 일회성 제외시 무난한 실적 전망
▶ 일회성: 부동산 매각차익 2천억원 등
▶ 5G 가입자 비중 45% 육박 양호
▶ 신한금융지주 지분 2% 취득 공시
▶ 현재 주가 기준 배당수익률 6.3% 예상. 고배당 저평가. TP 4.2만원 유지
18일 주가는 전일과 동일한 3만1000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




