






















목표가 4%↑ 8만6000원 제시


SK증권 이달미 애널리스트가 작성한 유한양행 리포트 주요 내용은 아래와 같다.
▶2021년 4분기 영업이익 240억원(-11.5%YoY)로 3분기 대비 증가세 전망
▶베링거로부터 1,000만달러 마일스톤 인식 및 광고비 축소로 이익개선세 예상
▶렉라자 매출 크지는 않지만 지속적으로 상승추세
▶2022년에는 길리어드로부터 수취되는 마일스톤이 인식될 예정, 매출증가에 기여
▶투자의견 매수와 목표주가 86,000원 유지
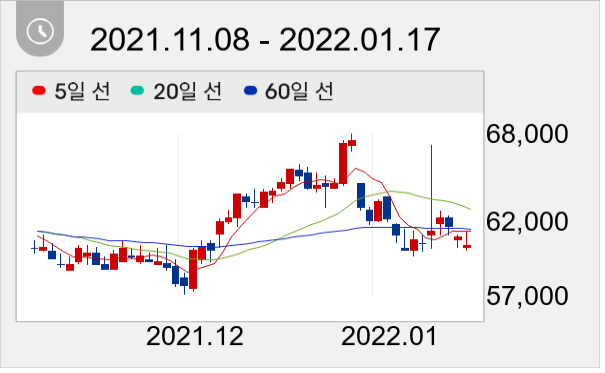
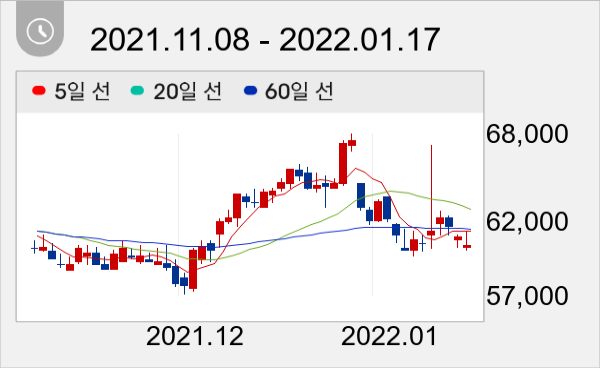
18일 주가는 전일과 동일한 6만400원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




