






















목표가 32만7000원 유지...전일종가 20만8000원


KB증권 백영찬 애널리스트가 작성한 롯데케미칼 리포트 주요 내용은 아래와 같다.
▶ 4분기 매출액과 영업이익은 4조 4,051억원 (+36.8% YoY, -0.8% QoQ), 2,234억원 (+3.4% YoY, -22.5% QoQ)
▶ 실적 둔화의 원인은 11~12월 변이 바이러스 확산에 따른 화학제품 수요감소와 정기보수 비용 발생 때문
▶ 2021~2022년 세계 에틸렌 신증설은 공급과잉이 지속되는 양상
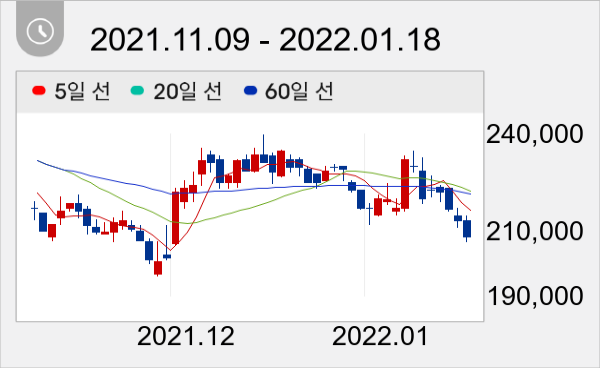
18일 주가는 전일과 동일한 20만8000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




