






















목표가 3만원 유지...전일종가 2만1350원


삼성증권 최민하 애널리스트가 작성한 제일기획 리포트 주요내용은 아래와 같다.
▶ 4분기 영업이익 650억원으로 낮아진 눈높이 부합. 일회성 비용으로 이익은 낮아졌으나 연간 가이던스 무난히 충족하며 4분기 및 연간으로 사상 최대 실적 달성
▶ 22년 경영 목표로 데이터, 테크, 콘텐츠 역량을 키워 퍼포먼스 마케팅 사업을 확대해 매출총이익 두 자릿수 이상 성장, 영업이익률 개선을 제시
▶ 북미 시장은 시장 규모 감안 시 추가 Upside가 여전히 큼. 22년에도 경쟁 역량 강화하며 실적 개선세 이어갈 것. BUY 의견 유지
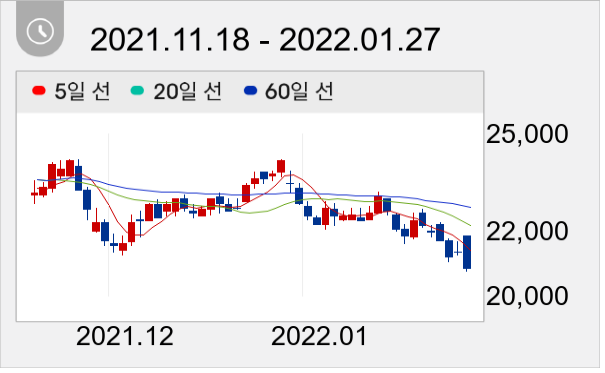
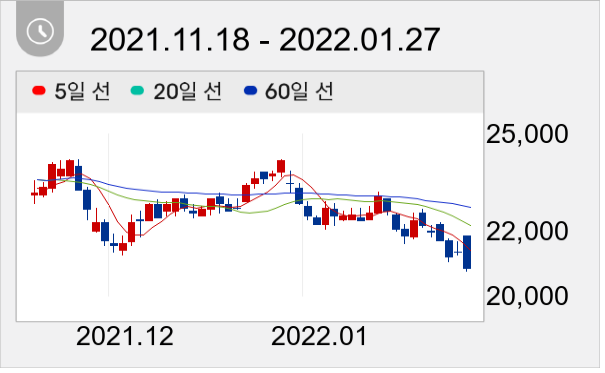
이날 제일기획 주가는 전일대비 -2.34% 하락한 2만850원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



