






















목표가 13%↓ 45만원 제시


DB금융투자 황현준 애널리스트가 작성한 NAVER 리포트 주요내용은 아래와 같다.
▶ 4Q21 실적은 매출액 1. 93 조원 2 7 %YoY), 영업이익 3, 512 억원 9 % 으로 컨센서스 부합하는 수준
▶ 22년 핀테크 콘텐츠가 이끄는 성장 계속
▶ 목표주가를 45 만원으로 하향
▶ 22년 펀더멘털 개선 요인이 유효하다고 판단됨에 따라 투자의견 Buy 유지
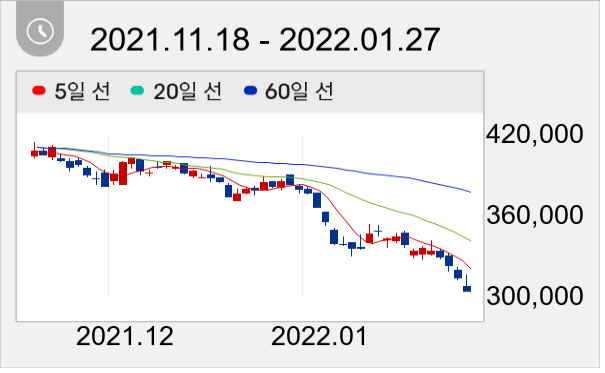
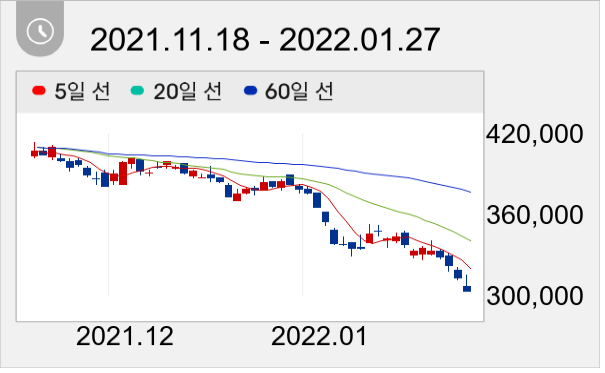
NAVER 주가는 30만3000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




