






















목표가 8%↑ 9만8000원 제시


SK증권 김영우 애널리스트가 작성한 삼성전자 리포트 주요내용은 아래와 같다.
▶ ‘21.4Q 매출 76.6조 (YoY +24.4%, QoQ +3.5%), 영업이익 13.87조(YoY +53.3%, QoQ -12.3%)로 시장 컨센서스 하회
▶ ‘21년 하반기 DDR5를 지원하는 서버용 CPU의 지연과 동사의 공격적인 시장 점유율 확대 전략으로 DRAM 시장은 공급 초과에 직면
▶ 동사의 투자의견 매수 유지 및 목표주가 98,000원으로 상향
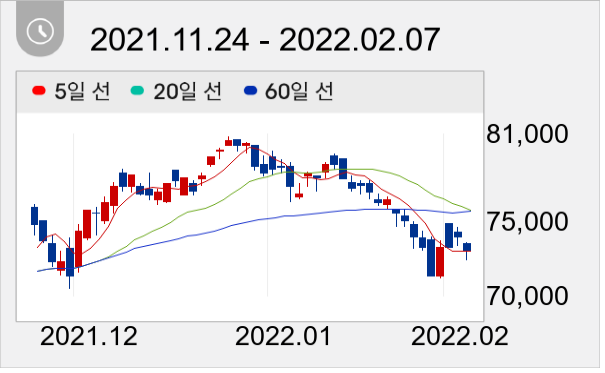
삼성전자 주가는 7만3000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



