






















목표가 33%↓ 10만원 제시


삼성증권 백재승,방관석 애널리스트가 작성한 한샘 리포트 주요내용은 아래와 같다.
▶ 4Q21 연결기준 영업손실은 75억 원으로, 컨센서스를 큰 폭으로 하회
▶ 일회성 위로금 반영은 차치하더라도, 주택 거래량 위축, 원재료 가격 상승, 시공 인력 인건비 상승 영향으로 본업 실적 흐름 부진
▶ 원가 부담 전가를 위한 일부 제품 가격 인상 효과는 원재료 가격 안정화가 예상되는 올해 하반기 실적 회복으로 드러날 것
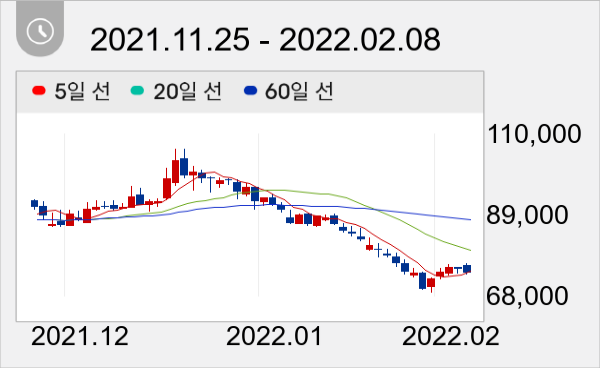
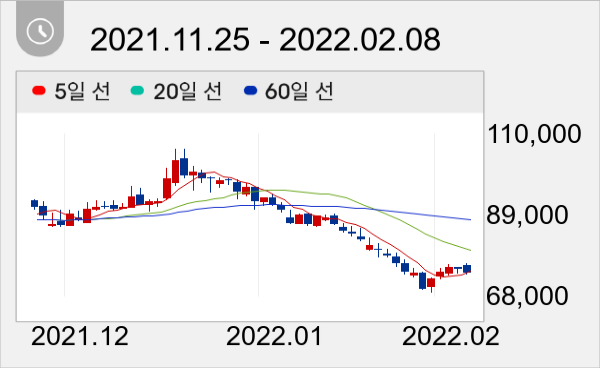
한샘 주가는 7만4100원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




