






















목표가 15%↓ 4900원 제시


현대차증권 박종렬 애널리스트가 작성한 대교 리포트 주요내용은 아래와 같다.
▶ 올해에는 기존 사업의 실적 개선이 가능할 것이지만, 신규사업의 영업손실을 감안하면 큰 폭의 실적 개선을 기대하기는 어려울 전망임
▶ 디지털 사업과 키즈스콜레, 뉴이프 등 신사업을 통한 성장동력 마련에 적극적인 행보 중임
▶ 부진한 실적을 감안해 수익예상을 하향하며 목표주가를 4,900원으로 하향 조정함
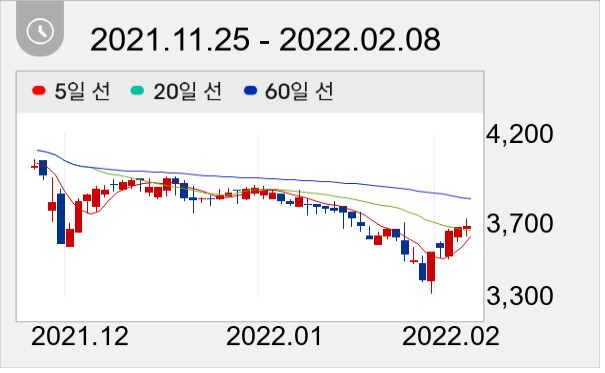
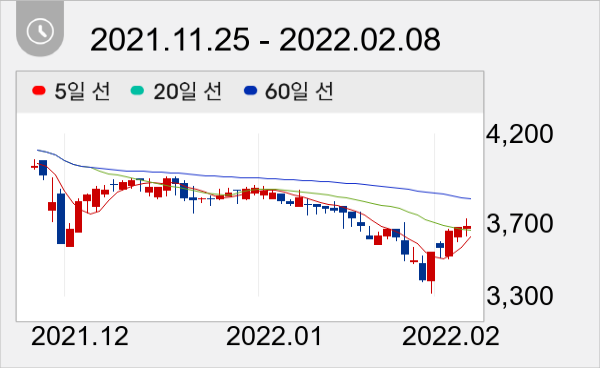
대교 주가는 3685원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




