






















목표가 7%↑ 5만7000원 제시


KB증권 강승건,우도형 애널리스트가 작성한 신한지주 리포트 주요내용은 아래와 같다.
▶ 투자의견 Buy 유지 목표주가 57,000원으로 7.5% 상향
▶ 1) NIM 상승으로 순이익 증가 강화 2) 수익증권 관련 비용 및 보험사 합병 비용 등이 기저효과로 작용 경쟁사 대비 이익 증가율이 높을 것으로 전망
▶ 4Q21 연결기준 지배주주 순이익 4,598억원으로 컨센서스 하회, 예정된 희망퇴직 비용 이외에도 수익증권 관련 비용 부담이 예상보다 크게 반영되었기 때문
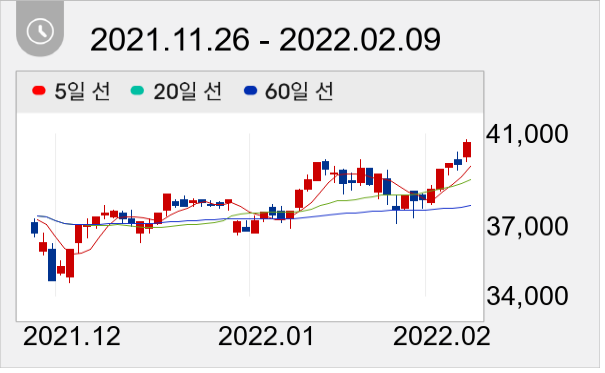
신한지주 주가는 4만600원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




