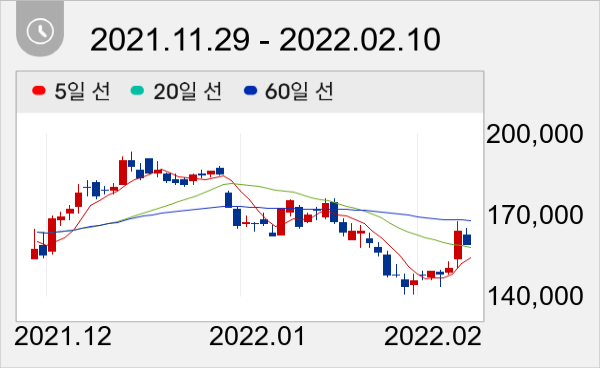
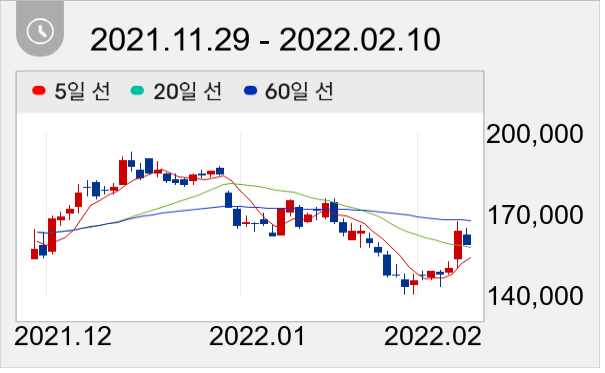
목표가 31만원 유지...전일종가 15만9000원
하나금융투자 윤재성,하재선 애널리스트가 작성한 금호석유 리포트 주요내용은 아래와 같다.
▶ 4Q21 영업이익 컨센 14% 하회. 정기보수 비용 발생 영향
▶ 1Q22 영업이익 플랫 추정. 다만, 향후 추정치 상향 예상
▶ 4Q21 실적이 바닥. ROE 27%, PBR 0.88배의 글로벌 No.1
금호석유 주가는 15만9000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



![[표] 금호석유에 대해 증권사가 최근 발표한 투자의견, 목표주가](https://cgeimage.commutil.kr/phpwas/restmb_allidxmake.php?pp=002&idx=55&simg=20220211000015410_wisedata1_98575.png&nmt=80)
![[표] 금호석유에 대해 증권사가 최근 발표한 투자의견, 목표주가](https://cgeimage.commutil.kr/phpwas/restmb_allidxmake.php?pp=002&idx=595&simg=20220211000015410_wisedata1_98575.png&nmt=80)