






















목표가 23%↓ 23만원 제시


SK증권 이달미 애널리스트가 작성한 휴젤 리포트 주요내용은 아래와 같다.
▶ 2021년 4분기 영업이익 197억원(-29.5%YoY) 시현으로 시장 기대치와 유사
▶ 영업이익 감소의 주원인은 국가출하승인 지연과 일회성 비용 집행 때문
▶ 2022년에는 매출액, 영업이익 각각 +17.9%YoY, +21.3%YoY 성장 예상
▶ 중국, 유럽에서의 매출 발생, 해외수출 증가가 실적에 긍정적일 전망
▶ 투자의견 매수 유지하나 목표주가는 multiple 하향 조정으로 230,000원으로 하향
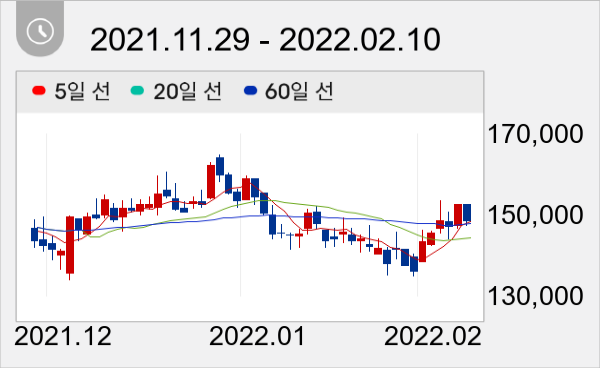
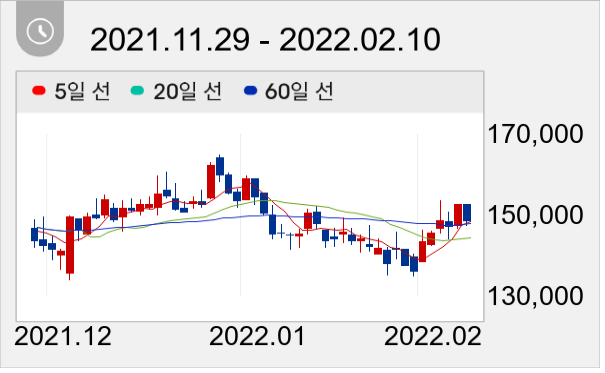
휴젤 주가는 14만8400원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




