






















목표가 9%↓ 4만9000원 제시


이베스트투자증권 성종화 애널리스트가 작성한 NHN 리포트 주요내용은 아래와 같다.
▶ 4Q21P: 매출 QoQ 호조 & 컨센 초과, OP QoQ 감소 & 컨센 대폭 미달
▶ 4Q21 매출의 예상치 대폭 초과는 커머스 매출 급증이 주요 원인
▶ 4Q21 매출 호조에도 불구, OP는 부진 및 예상치 대폭 미달
▶ 올해 4개 P&E 게임 신작, 신작별 일정 주목 & 성과 주시
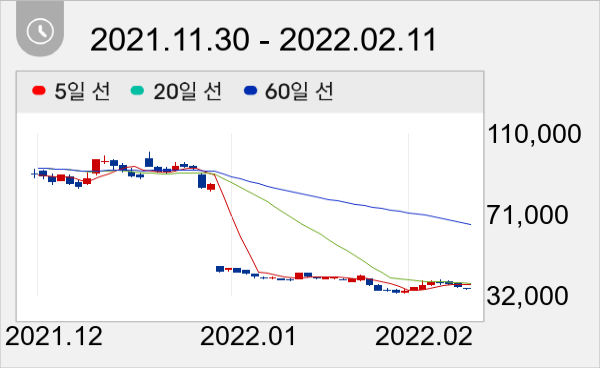
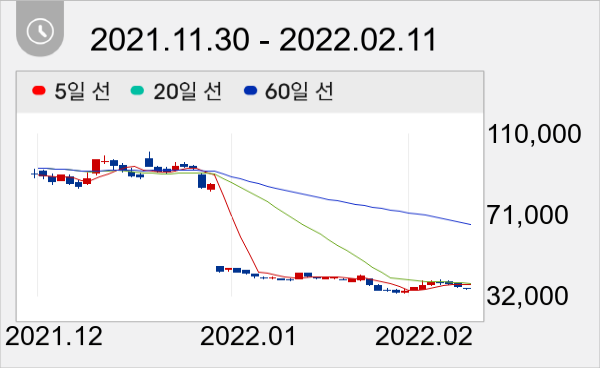
이날 오전 9시 2분 현재 NHN 주가는 전일대비 -2.35% 하락한 3만5350원이다.
주지숙 데이터투자 기자 news@datatooza.com



