






















목표가 12%↓ 5100원 제시


현대차증권 박종렬 애널리스트가 작성한 웅진씽크빅 리포트 주요내용은 아래와 같다.
▶ 지난해 4분기 실적은 당초 전망치를 하회했지만, 성장을 위한 비용 집행 때문임
▶ 올해는 매분기별 양호한 실적 모멘텀 가능할 전망
▶ 당초 전망치를 하회한 4분기 실적을 감안해 수익예상을 하향하며 목표주가도 5,100원으로 하향 조정함
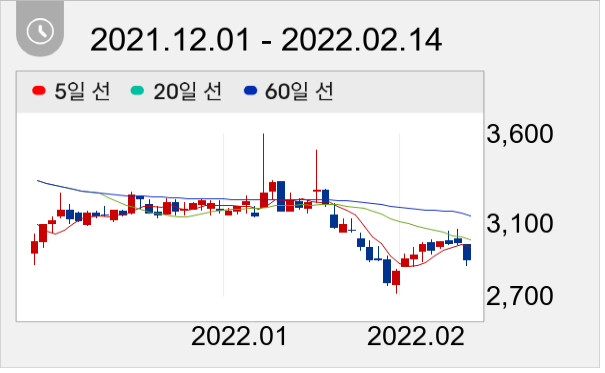
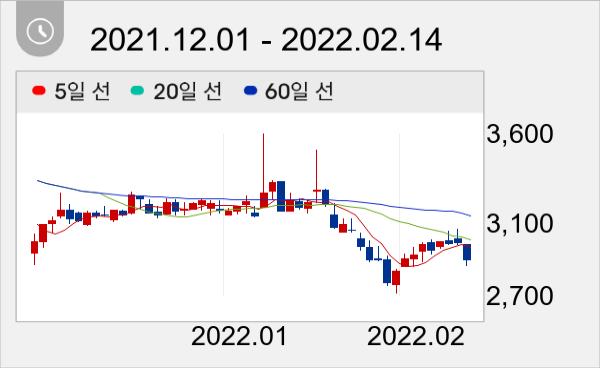
이날 오전 10시 12분 현재 웅진씽크빅 주가는 전일대비 -2.50% 하락한 2920원이다.
주지숙 데이터투자 기자 news@datatooza.com




