






















목표가 4%↑ 9만원 제시


삼성증권 서근희,정동희 애널리스트가 작성한 유한양행 리포트 주요내용은 아래와 같다.
▶ 4Q21 review: 본업 성장에도 불구하고 마일스톤 부재와 동시에 R&D 비용 부담 확대. 본격적인 이익 개선은 레이저티닙 글로벌 판매 이후 가능할 것.
▶ 투자의견 BUY, 목표주가 9만원 유지: 업종 평균 멀티플 하락 적용했으나 2022년 성장 모멘텀과 레이저티닙 관련 추가 성과 기대되어 투자의견 및 목표주가 유지.
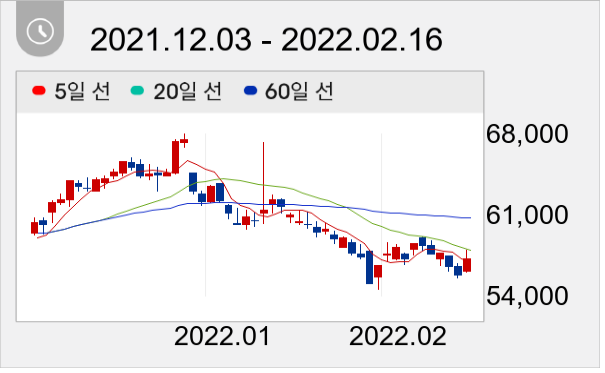
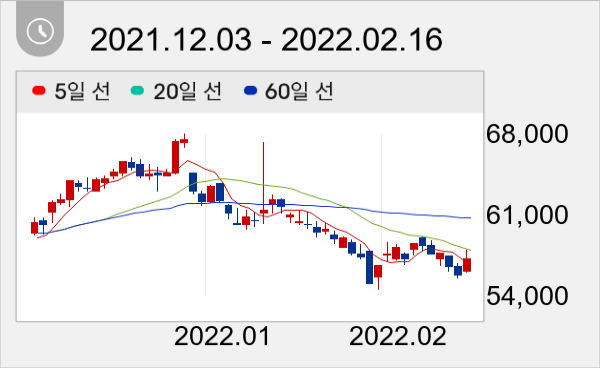
이날 유한양행 주가는 전일대비 2.51% 상승한 5만7200원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




