






















목표가 38만원 유지...전일종가 31만7000원


DB금융투자 권성률 애널리스트가 작성한 LG이노텍 리포트 주요내용은 아래와 같다.
▶ 4Q21 폭풍 성장 이후 1Q22는 숨고르기에 진입했음에도 분주
▶ 22년도 영업이익 두자리수 성장 전망
▶ 광학솔루션이 여전히 중추 역할을 하면서, 반도체패키지 위주의 기판소재사업부 영업이익 증가가 클 것
▶ 실적 전망치 이전 대비 소폭 상향 조정, 22년 P/E 7.8배로 20년 저점 수준. BUY 투자의견 유지
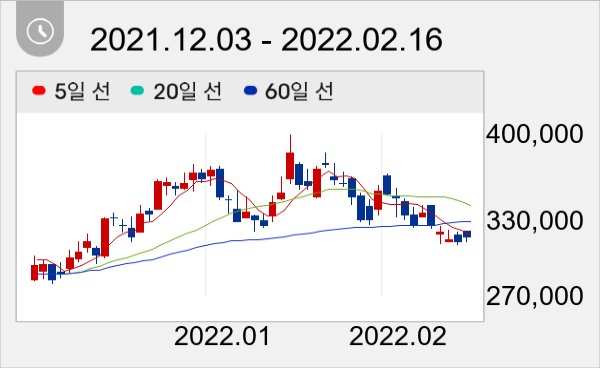
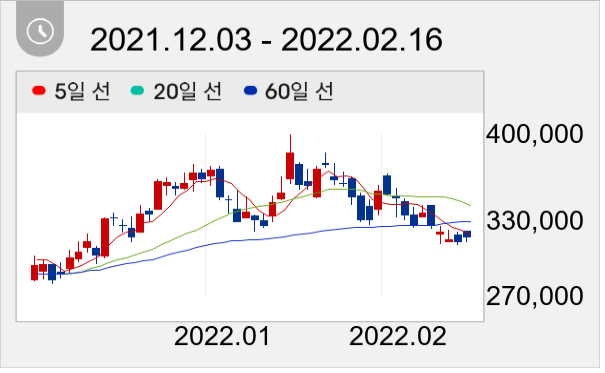
LG이노텍 주가는 31만7000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




