






















목표가 13%↓ 4만5000원 제시


현대차증권 강동진,하희지 애널리스트가 작성한 한화솔루션 리포트 주요내용은 아래와 같다.
▶ 4Q21 실적은 컨센서스를 크게 하회. 1회성 요인 및 태양광 사업 예상보다 부진 영향
▶ 화학사업은 PE 업황 악화에 따라 전년비 부진할 전망이나, 안정적인 PVC 시황 및 가성소다 초강세에 따라 견조한 이익 수준을 이어갈 전망
▶ 태양광 사업은 폴리실리콘/웨이퍼 강세로 부진할 전망. BBB통과를 통한 수익성 회복 기대
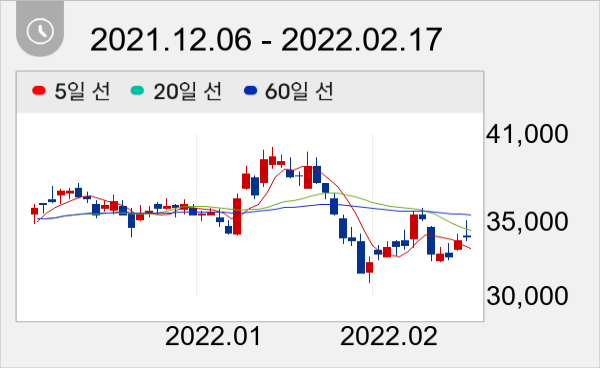
한화솔루션 주가는 3만4000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




