






















목표가 27%↓ 6만5000원 제시


DB금융투자 어규진 애널리스트가 작성한 덕산네오룩스 리포트 주요내용은 아래와 같다.
▶ 4분기 매출액 468억원, 영업이익 124억원으로 매출은 부진, 수익성은 호조
▶ 계절적 비수기 진입과 중화권 수요 감소로 매출 기대치 하회, 신제품 출시 효과로 수익성 방어는 성공
▶ 2022년 연간 매출액 2,117억원(+10.7%), 영업이익 606억원(+20.3%)으로 최대 실적 전망
▶ 모니터, 노트북 및 TV 등 OLED패널 침투율 증가에 다른 OLED시장 성장 효과
▶ 단기 실적 하향분 반영하여 목표주가 65,000원으로 하향
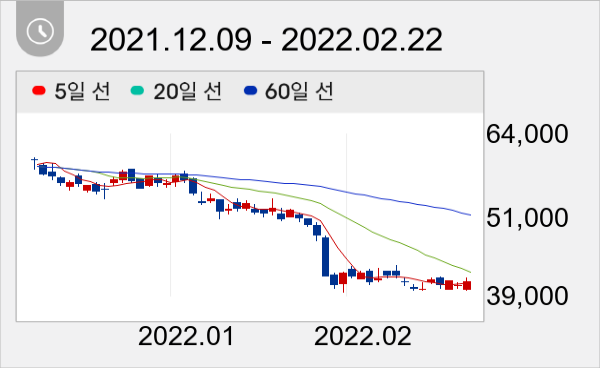
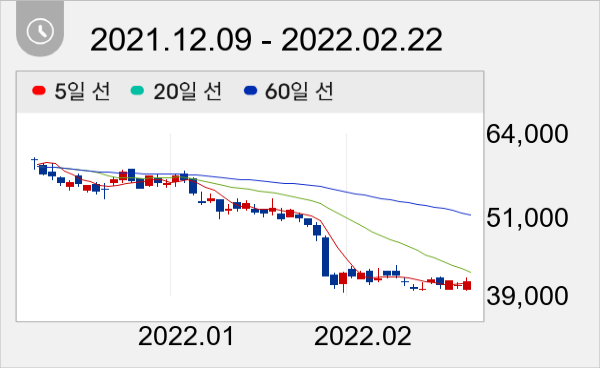
▶ 반면 단기 주가 43.3% 급락하며 밸류에이션 저평가 구간, 매수 추천
덕산네오룩스 주가는 4만1200원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




