






















목표가 38%↓ 8만5000원 제시


현대차증권 엄민용 애널리스트가 작성한 알테오젠 리포트 주요내용은 아래와 같다.
▶ 기존 피하주사 기술이전 파이프라인 연내 임상 1 상 단계로 진입, 키트루다는 3 상 진입 예정
▶ 향후 피하주사 기술이전 전망은 아직 출시되지 않은 신약의 SC 제형변경으로 계약 형태 고민 중
▶ ALT-L9 임상 비용 동사로 무형자산화, 러시아-우크라이나 이슈 발생되어 연내 판권 계약 목표
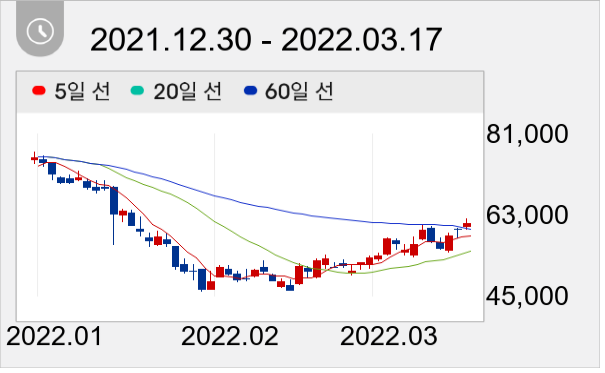
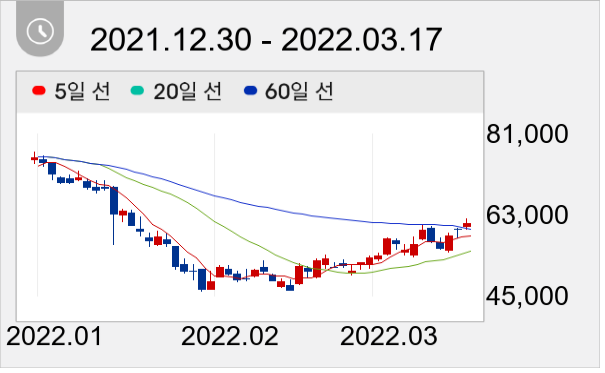
알테오젠 주가는 6만900원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




