






















목표가 1만7000원 유지...전일종가 1만3700원


현대차증권 김현용 애널리스트가 작성한 LG유플러스 리포트 주요내용은 아래와 같다.
▶ 1 분기 영업이익은 역기저 및 5G 보급 둔화로 시장기대치 소폭 하회 전망
▶ 5G도 IPTV도 큰 기대보다는 안정적 성장에 주목
▶ MAU 200 만명 추정되는 아이들 나라 중심으로 탈통신 사업 부각 전망
▶ 투자의견 매수(유지), 목표주가 17,000원(유지) 제시
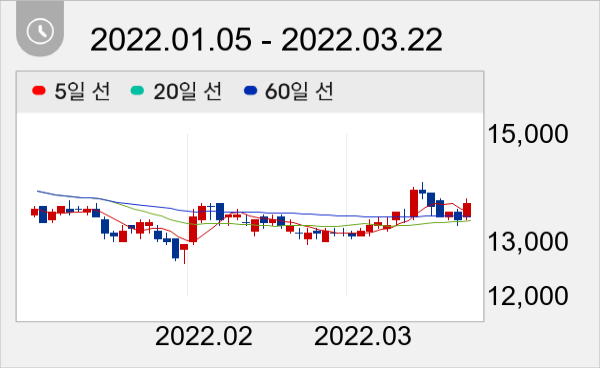
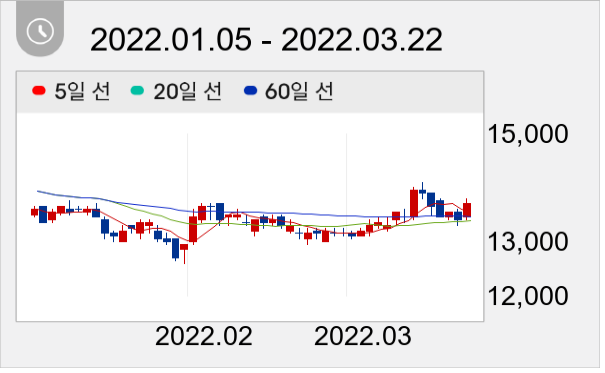
LG유플러스 주가는 1만3700원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




