






















목표가 3만2000원 유지...전일종가 2만2800원


SK증권 남효지 애널리스트가 작성한 제일기획 리포트 주요내용은 아래와 같다.
▶ 1Q22 영업이익은 567억원(YoY 38.4%)으로 컨센서스 544억원에 부합할 전망
▶ 국내(YoY 14.2%): BTL 회복, 글로벌향 집행 증가
▶ 해외(YoY 18.8%): 북미, 유럽, 동남아 디지털 중심 성장 지속
▶ 본사 및 북미/유럽 지역에서 신사업 관련 시너지를 낼 수 있는 업체 인수 검토 중
▶ 현 주가는 12MF P/E 12.4배 수준(vs. 최근 3년 평균 15.3배)
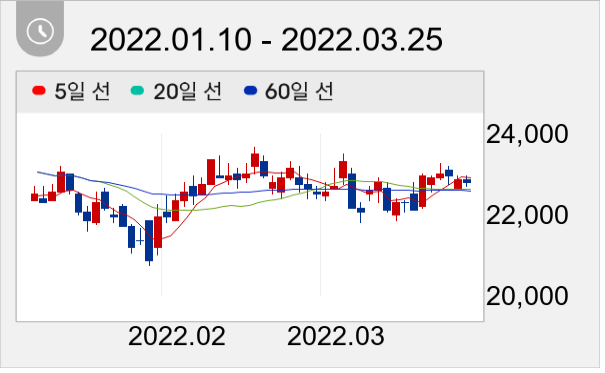
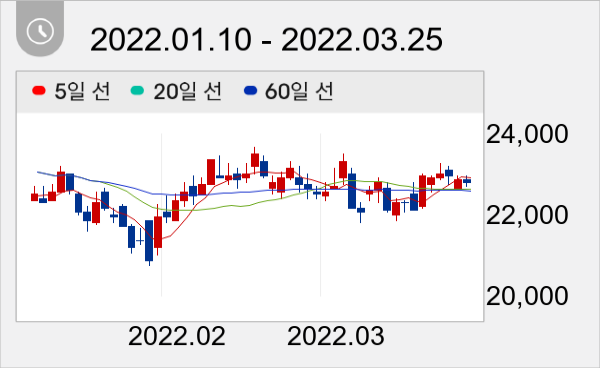
제일기획 주가는 2만2800원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



