






















목표가 11%↓ 1만6000원 제시


KB증권 강성진 애널리스트가 작성한 한온시스템 리포트 주요내용은 아래와 같다.
▶ 목표주가 16,000원으로 기존 대비 11.1% 하향하나 투자의견 Buy 유지
▶ 1Q22 영업이익 707억원 (-24.9% YoY) 전망
▶ 투자포인트: 1) EV 시장 성장에 따른 친환경차 공조시스템 수요 증가, 2) 핵심 부품 설비 가동률 50%, 매출 확대 여유 충분
▶ 리스크 요인: 1) 전쟁 장기화로 인한 글로벌 자동차 생산 저해, 2) 원재료 가격 상승 및 운송비 증가
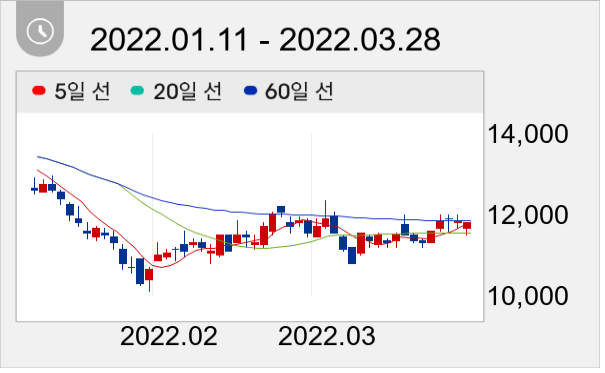
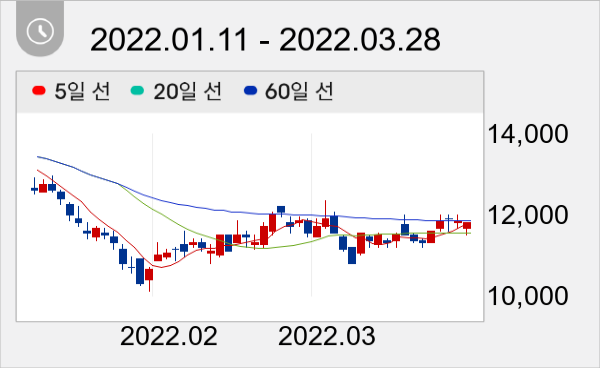
한온시스템 주가는 1만1800원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



